بایگانی برچسب برای: تاصیکو

گزارش مجمع عمومی ۱۴۰۵ تاصیکو؛ از افزایش سرمایه ۶ همتی تا ورود جدی‌تر به زنجیره طلا و نقره


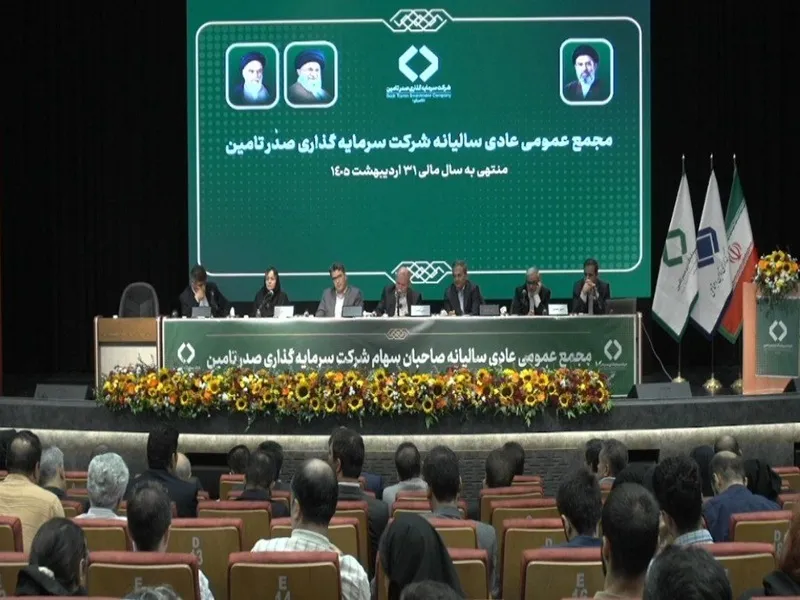
مجمع عمومی عادی سالیانه شرکت سرمایه گذاری صدر تامین با نماد تاصیکو برای سال مالی منتهی به ۳۱ اردیبهشت ۱۴۰۵ با حضور حدود ۶۶ درصد سهامداران برگزار شد. در این مجمع، عملکرد مالی و عملیاتی هلدینگ، وضعیت پروژه‌های طلا و نقره، برنامه افزایش سرمایه، سیاست تقسیم سود، عملکرد شرکت‌های زیرمجموعه و پرسش‌های سهامداران بررسی شد.

به گزارش آرمان آرا،مجمع عمومی عادی سالیانه شرکت صدر تامین با نماد تاصیکو برای سال مالی منتهی به ۳۱ اردیبهشت ۱۴۰۵ با حضور پرشور سهامداران برگزار شد. در این مجمع، عملکرد مالی و عملیاتی هلدینگ، وضعیت پروژه‌های طلا و نقره، برنامه افزایش سرمایه، سیاست تقسیم سود، عملکرد شرکت‌های زیرمجموعه و پرسش‌های سهامداران بررسی شد.

گزارش مجمع عمومی عادی سالیانه شرکت صدر تامین با نماد تاصیکو

گزارش فعالیت هیئت مدیره؛ تمرکز بر طلا، نقره و توسعه معدن

تاصیکو در سال مالی گذشته با تمرکز بر حوزه معدن و صنایع معدنی، توسعه زنجیره طلا، نقره، مس، زغال‌سنگ و سایر مواد معدنی را در دستور کار قرار داد.

سرمایه شرکت از ۶ هزار و ۷۵۰ میلیارد تومان به ۹ هزار و ۵۵۰ میلیارد تومان افزایش یافته و برنامه افزایش سرمایه جدید نیز در حال اجراست. طبق توضیحات مدیران، سهامدار عمده با افزایش سرمایه مجموعاً ۶ هزار میلیارد تومانی موافقت کرده که مرحله نخست آن به مبلغ ۲ هزار و ۸۰۰ میلیارد تومان در حال طی مراحل ثبت است و انتظار می‌رود تا پایان مهرماه ثبت شود. پس از آن، مرحله دوم افزایش سرمایه پیگیری خواهد شد.

رشد درآمد و سود شرکت‌های زیرمجموعه
درآمد عملیاتی تلفیقی تاصیکو حدود ۴۰ تا ۴۱ همت اعلام شد که نسبت به سال قبل رشد داشته است. سود خالص تلفیقی نیز حدود ۸.۵ همت گزارش شد.

مدیریت تأکید کرد کاهش سود تلفیقی، عمدتاً ناشی از عملکرد عملیاتی شرکت‌های زیرمجموعه نبوده و عواملی مانند افزایش هزینه‌های مالی، سیاست تقسیم سود شرکت‌های زیرمجموعه و شناسایی نشدن بخشی از سود تاصیکو از محل سرمایه‌گذاری در شرکت‌های بزرگ معدنی بر رقم سود اثر گذاشته است.

بر اساس توضیحات ارائه‌شده، سود شرکت‌های زیرمجموعه در بسیاری از موارد افزایش یافته است؛ از جمله رشد سودآوری در حوزه‌های زغال‌سنگ، خاک چینی، معدنی املاح و پشم شیشه.

طلای تفتان؛ تولید پایدار ۴۰ کیلوگرم در ماه

یکی از مهم‌ترین محورهای مجمع، عملکرد طلای تفتان بود. مدیران اعلام کردند تولید این مجموعه در سه ماه اخیر به سطح پایدار حدود ۴۰ کیلوگرم طلا در ماه رسیده است؛ در حالی که ظرفیت اسمی کارخانه حدود ۳۶ کیلوگرم اعلام شده بود.

همچنین برنامه افزایش ظرفیت تولید از ۴۰ به ۶۰ کیلوگرم در ماه در دستور کار قرار دارد و برآورد اولیه هزینه این طرح حدود ۳ تا ۴ همت اعلام شد. زمان اجرای طرح حدود ۱۰ ماه و با احتساب راه‌اندازی، حدود یک سال پیش‌بینی شده است.

در خصوص ذخایر نیز ۲۴ میلیون تن ذخیره قطعی و ۴۸ میلیون تن ذخیره احتمالی مطرح شد و مدیریت اعلام کرد عملیات اکتشاف همزمان با استخراج ادامه خواهد داشت.

پروژه‌های توسعه‌ای تاصیکو در حوزه طلا شامل توسعه ۲۰۰ کیلوگرمی، پروژه یک‌تنی و در افق بلندمدت پروژه پنج‌تنی است. برآورد هزینه پروژه یک‌تنی حدود ۵۷ تا ۷۵ میلیون دلار و برآورد اولیه پروژه پنج‌تنی حداقل ۴۰۰ میلیون دلار اعلام شد.

مدیریت همچنین اعلام کرد منابع حاصل از تولید طلا، در صورت تأمین هزینه‌های جاری و تعهدات، در راستای توسعه پروژه‌های طلا مورد استفاده قرار خواهد گرفت.

فروش طلا و سیاست نقدینگی

مدیران توضیح دادند شمش طلا از طریق بورس عرضه می‌شود و میزان فروش با توجه به هزینه‌های جاری، بازپرداخت بدهی‌ها و نیازهای مالی پروژه‌ها تعیین خواهد شد.

بنابراین، موجودی طلا الزاماً به‌صورت کامل و ماهانه فروخته نمی‌شود و سیاست فروش تابع نیاز نقدینگی و تصمیمات هلدینگ است. در عین حال، مدیریت تأکید کرد پروژه‌های طلا در تفتان و کردستان تاکنون از نظر تأمین مالی با مشکل جدی مواجه نبوده‌اند.

حاشیه سود طلای تفتان چقدر خواهد بود؟

در پاسخ به پرسش سهامداران درباره پایداری حاشیه سود، مدیریت اعلام کرد با توجه به هزینه‌های استخراج، حمل، حقوق دولتی و شرایط خاص معدن، انتظار می‌رود حاشیه سود در محدوده ۴۵ تا ۵۵ درصد پایدار شود.

مدیریت همچنین توضیح داد که ۱۰ درصد شمش طلا به عنوان حقوق دولتی پرداخت می‌شود و هزینه‌های استخراج، حمل و تأمین مواد اولیه نیز بخش مهمی از بهای تمام‌شده را تشکیل می‌دهد.

هزینه استخراج از ابتدای سال چند مرتبه افزایش یافته، اما با وجود محدودیت‌های تأمین مواد اولیه و زیرساختی، مجموعه توانسته تولید را در سطح مناسبی حفظ کند.

پروژه‌های توسعه‌ای؛ از کردستان تا نقره

پروژه طلای کردستان با ظرفیت ۵۰۰ کیلوگرم در سال یکی از طرح‌های مهم تاصیکو است. ارزش این پروژه حدود ۷.۸ همت اعلام و پیشرفت فیزیکی آن حدود ۶۶ درصد عنوان شد. مدیریت امیدوار است عملیات اجرایی پروژه تا پایان سال جاری تکمیل و در ابتدای سال آینده وارد مرحله تست و راه‌اندازی شود.

پروژه نقره نیز با ظرفیت حدود ۶۵ تن در سال در حال تکمیل است و پیش‌بینی شد تولید آن طی حدود سه ماه آینده آغاز شود.

از دیگر طرح‌های مهم می‌توان به کارخانه پشم شیشه، توسعه خطوط کاشی، فرآوری خاک چینی، نیروگاه خورشیدی و طرح‌های توسعه زغال‌سنگ اشاره کرد.

گزارش حسابرس

بر اساس گزارش ارائه‌شده در مجمع، حسابرس صورت‌های مالی را از جنبه‌های بااهمیت، مطابق استانداردهای حسابداری، مطلوب ارزیابی کرد.

در بخش معاملات مشمول ماده ۱۲۹ نیز توضیح داده شد که تشریفات قانونی مربوط به معاملات اشخاص وابسته رعایت شده و موضوع در مجمع مورد بررسی و تنفیذ قرار گرفت.

سوالات سهامداران و پاسخ هیئت مدیره
سود حاصل از فروش سهام چه شد؟
یکی از سهامداران درباره فروش بخشی از سهام و شناسایی حدود ۲.۸ همت سود در گزارش‌های ماهانه پرسید که چرا این سود در صورت‌های مالی ۱۲ماهه به همان شکل مشاهده نمی‌شود.

مدیریت توضیح داد سهام مورد اشاره فروخته نشده و در قالب ساختار تأمین مالی و انتشار ۳ همت اوراق اجاره در اختیار واسط قرار گرفته است. پس از پایان دوره اوراق، مالکیت و منافع دارایی به پرتفوی هلدینگ بازمی‌گردد و سود و مالکیت آن همچنان متعلق به هلدینگ است.

میزان تولید و ذخایر طلای تفتان چقدر است؟
مدیریت اعلام کرد تولید پایدار به حدود ۴۰ کیلوگرم در ماه رسیده و برای افزایش ظرفیت تا ۶۰ کیلوگرم برنامه‌ریزی شده است.

همچنین اعلام شد ذخایر قطعی حدود ۲۴ میلیون تن و ذخایر احتمالی حدود ۴۸ میلیون تن است و اکتشاف همزمان با استخراج ادامه دارد.

آیا افزایش تولید موجب افزایش حقوق دولتی می‌شود؟
مدیریت در پاسخ گفت پروانه فعلی امکان استخراج یک میلیون تن ماده معدنی را فراهم می‌کند و حقوق دولتی متناسب با میزان شمش تولیدشده پرداخت می‌شود. همچنین برای افزایش ظرفیت‌های آینده، اصلاح پروانه بهره‌برداری در صورت نیاز پیگیری خواهد شد.

مدیریت برای اطمینان از خوراک کارخانه نیز اعلام کرد حدود ۱۵۰ هزار تن ماده معدنی در محل کارخانه دپو شده و از این بابت نگرانی برای تأمین خوراک تا پایان سال وجود ندارد.

حاشیه سود ۶۰ درصدی پایدار است؟
سهامداران درباره حاشیه سود بالا و امکان حفظ آن در زمان افزایش تولید پرسیدند.

مدیریت توضیح داد هزینه استخراج، حمل، حقوق دولتی و مواد اولیه بر حاشیه سود اثرگذار است و به همین دلیل پیش‌بینی منطقی، حاشیه سود حدود ۴۵ تا ۵۵ درصد است، نه ارقام بسیار بالاتر.

نسبت تولید نقره به طلا چقدر است؟
مدیریت توضیح داد میزان نقره همراه با کانسنگ و عیار ماده معدنی متفاوت است و نسبت ثابتی برای تمام محدوده وجود ندارد. بر اساس عیار و بازیابی، میزان نقره قابل استحصال می‌تواند تغییر کند.

سیاست فروش طلا چیست؟
در پاسخ به پرسشی درباره نگهداری طلا برای افزایش ارزش آن، مدیریت اعلام کرد فروش طلا بر اساس نیاز نقدینگی، هزینه‌های جاری، بازپرداخت بدهی‌ها و تأمین مالی پروژه‌ها انجام می‌شود.

همچنین تأکید شد منابع حاصل از تولید طلا در صورت انتقال به هلدینگ، در چارچوب سیاست‌های استراتژیک تاصیکو در مسیر توسعه حوزه طلا و پروژه‌های مرتبط قرار خواهد گرفت.

افزایش سرمایه از محل تجدید ارزیابی چه زمانی انجام می‌شود؟
سهامداران درباره تجدید ارزیابی دارایی‌های برخی شرکت‌های زیرمجموعه سؤال کردند.

مدیریت توضیح داد موضوع تجدید ارزیابی در برنامه قرار دارد، اما در برخی شرکت‌ها مشکلات اسناد و مالکیت زمین وجود داشته است. درباره پشم شیشه نیز ارزش‌گذاری زمین انجام شده، اما مشکلات اسناد مانع تکمیل فرآیند شده است.

همچنین اعلام شد دستورالعمل‌های جدید افزایش سرمایه از محل تجدید ارزیابی و آثار استهلاک دارایی‌ها در حال بررسی است و در صورت فراهم شدن شرایط، موضوع پیگیری خواهد شد.

چرا تمرکز تاصیکو بر طلا افزایش یافته است؟
مدیریت تأکید کرد تمرکز بر طلا، نقره، مس و سایر کامودیتی‌ها بخشی از استراتژی بلندمدت تاصیکو است و طی دو تا سه سال آینده، حوزه طلا همچنان یکی از محورهای اصلی توسعه اکتشاف و ذخایر معدنی خواهد بود.

در عین حال، مدیریت تأکید کرد سایر شرکت‌های پرتفوی مانند حوزه‌های خاک چینی، پشم شیشه، کاشی، زغال‌سنگ و صنایع معدنی نیز همچنان در برنامه هلدینگ قرار دارند و هدف، ایجاد یک سبد متنوع و سودآور معدنی است.

مصوبات مهم مجمع
در بخش پایانی مجمع، صورت‌های مالی تصویب شد و اعضای مجمع درباره تقسیم سود، انتخاب حسابرس و بازرس قانونی و سایر دستورهای جلسه تصمیم‌گیری کردند.

مهم‌ترین مصوبات و موارد اعلام‌شده عبارتند از:

تقسیم ۴۸ تومان سود به ازای هر سهم از محل سود قابل تقسیم؛

انتخاب حسابرس و بازرس قانونی مطابق مصوبه مجمع؛

انتخاب روزنامه اطلاعات به عنوان روزنامه کثیرالانتشار؛

تعیین حق حضور اعضای هیئت‌مدیره برای جلسات مطابق مصوبه مجمع؛

تعیین حق حضور اعضای کمیته‌های حاکمیت شرکتی؛

تنفیذ معاملات موضوع ماده ۱۲۹ قانون تجارت؛

ادامه پیگیری افزایش سرمایه ۶ هزار میلیارد تومانی در دو مرحله؛

پیگیری اجرای پروژه‌های توسعه‌ای طلا، نقره و سایر طرح‌های معدنی.

جمع‌بندی
مجمع تاصیکو در حالی برگزار شد که مدیریت هلدینگ بر رشد تولید شرکت‌های زیرمجموعه، توسعه ذخایر معدنی، افزایش ظرفیت طلای تفتان، تکمیل پروژه طلای کردستان و ورود جدی‌تر به زنجیره طلا و نقره تأکید داشت.

از سوی دیگر، برنامه افزایش سرمایه ۶ هزار میلیارد تومانی و ثبت مرحله نخست آن به مبلغ ۲ هزار و ۸۰۰ میلیارد تومان، در کنار پروژه‌های توسعه‌ای، مهم‌ترین برنامه‌های پیش روی تاصیکو اعلام شد.

تاصیکو محور تامین مالی را به شرکت‌های تابعه منتقل می‌کند / برنامه تامین مالی ۷ همتی با ابزارهای بازار سرمایه


معاون مالی و سرمایه انسانی تاصیکو از برنامه این هلدینگ برای جابه‌جایی تمرکز تامین مالی از سطح شرکت مادر به شرکت‌های تابعه و تامین مالی حدود هفت‌هزار میلیارد تومانی از مسیر اوراق مرابحه، اوراق سلف موازی استاندارد و سپرده خاص خبر داد.

به گزارش آرمان آرا،علی حسینی معاون مالی و سرمایه انسانی تاصیکو با اشاره به جزئیات تامین مالی انجام‌شده در سال گذشته، از برنامه این هلدینگ برای جابه‌جایی تمرکز تامین مالی از سطح شرکت مادر به شرکت‌های تابعه خبر داد و گفت: تاصیکو در سال جاری تلاش دارد استفاده از ابزارهای بازار سرمایه را در شرکت‌های زیرمجموعه تقویت کند و در کنار شبکه بانکی، مسیرهای تازه‌ای برای تامین مالی پروژه‌های پیشران بگشاید.

وی از برنامه تامین مالی حدود هفت‌هزار میلیارد تومانی از مسیر اوراق مرابحه، اوراق سلف موازی استاندارد و سپرده خاص خبر داد که شرکت‌هایی مانند مس شهید باهنر، کاشی الوند، خاک چینی ایران، طلای کردستان، پارس تامین و معدنی املاح ایران را در بر می‌گیرد.

بزرگ‌ترین تامین مالی سال گذشته

حسینی گفت: بزرگ‌ترین تامین مالی تاصیکو در سال گذشته انتشار اوراق اجاره سه‌هزار میلیارد تومانی با نرخ حدود ۴۲ درصد بود که منابع آن عمدتا در پروژه‌های طلای کردستان و رنگان جذب شد. مانده تسهیلات شرکت سرمایه‌گذاری صدر تامین حدود ۱۱ همت است و مجموع تسهیلات و اوراق شرکت‌های هلدینگ در سال گذشته حدود ۲۸ همت بوده است.

وی با اشاره به تامین مالی یک‌هزار میلیارد تومانی پشم شیشه ایران از مسیر انتشار اوراق سپرده گفت: پروژه رنگان نیز تا پایان سال از محل تسهیلات تامین خواهد شد. سهامدار عمده نیز با تضامین حدود سه همت و وثیقه‌گذاری حدود پنج میلیارد سهم، نقش فعالی در حمایت از تامین مالی شرکت‌های گروه داشته است.

حسینی گفت: راهبرد ما در سال جاری، انتقال محور تامین مالی از هلدینگ اصلی به شرکت‌های زیرمجموعه است. برنامه امسال شامل انتشار اوراق مرابحه مس شهید باهنر به میزان یک همت، کاشی الوند و خاک چینی ایران هر کدام ۵۰۰ میلیارد تومان، اوراق سلف موازی استاندارد طلای کردستان دو همت، سپرده خاص طلای کردستان یک همت، اوراق مرابحه پارس تامین یک همت و اوراق مرابحه معدنی املاح ایران یک همت است.

وی افزود: برآورد ما این است که تا پایان شهریور ماه، بخش عمده‌ای از این برنامه‌ها تعیین تکلیف شود.

برنامه مگاسایز با بورس کالا

معاون مالی تاصیکو از طراحی یک مدل نوین تامین مالی مگاسایز با همکاری بورس کالا خبر داد که برای نخستین‌بار در کشور انجام می‌شود و تصریح کرد: جزئیات آن پس از نهایی شدن و دریافت مجوزهای لازم اعلام خواهد شد.

حسینی در پایان گفت: امروز در تاصیکو تامین مالی بخشی از راهبرد توسعه است و هدف این است که شرکت‌های تابعه با کمک هلدینگ از ظرفیت‌های شبکه بانکی و بازار سرمایه استفاده کنند و ارزش بیشتری برای گروه، سهامداران و صنعت معدن و صنایع معدنی کشور ایجاد شود.

هم‌افزایی شرکت‌های شستا در ترکیه برای حضور قدرتمند در بازارهای بین‌المللی

به گزارش آرمان آرا،در راستای توسعه همکاری‌های بین‌شرکتی و تقویت حضور راهبردی در بازارهای بین‌المللی، نشست هم‌اندیشی شرکت‌های تابعه هلدینگ‌های تاپیکو و تاصیکو که در کشور ترکیه دارای فعالیت‌های صادراتی و تجاری هستند، به ابتکار معاونت توسعه کسب‌وکار بین‌الملل شستا برگزار شد.

در ابتدای این نشست، مسعود کمالی اردکانی، معاون توسعه کسب‌وکار بین‌الملل شستا، با تأکید بر ضرورت هم‌افزایی میان شرکت‌های تابعه اظهار داشت: حضور هم¬زمان چندین شرکت شستا در یک بازار مشترک، فرصتی ارزشمند برای ایجاد همکاری‌های راهبردی، استفاده از ظرفیت‌های متقابل، کاهش هزینه‌های توسعه بازار، تقویت شبکه‌های تجاری و افزایش قدرت رقابتی گروه شستا در عرصه بین‌المللی است. وی افزود: شکل‌گیری تعاملات منظم میان شرکت‌های حاضر در بازارهای هدف، زمینه را برای برنامه‌ریزی مشترک، بهره‌گیری از تجارب موفق، توسعه صادرات و ایجاد حضوری منسجم و اثرگذار در بازارهای منطقه‌ای را فراهم خواهد کرد.

در ادامه، نمایندگان شرکت‌های حاضر به معرفی توانمندی‌ها، ظرفیت‌های صادراتی، تجربیات و چالش‌های خود در بازار ترکیه پرداختند و راهکارهای توسعه همکاری‌های مشترک، بهره‌گیری از زیرساخت‌های موجود، تبادل اطلاعات بازار و اجرای برنامه‌های مشترک تجاری را مورد بررسی قرار دادند.

این نشست در چارچوب سیاست‌های شستا برای توسعه همکاری‌های درون‌گروهی و ارتقای جایگاه بین‌المللی شرکت‌های تابعه برگزار شد و در سایر بازارهای مهم‌ صادراتی بطور مستمر برگزار خواهد شد تا از طریق هم‌افزایی ظرفیت‌ها، زمینه توسعه صادرات و تجارت بین‌الملل گروه شستا بیش از پیش فراهم شود.

در این نشست نمایندگان شرکتهای نفت پاسارگاد، پتروشیمی فن‌آوران، پتروشیمی خراسان، کربن ایران، صنایع خاک چینی، مس شهید باهنر و ایرانول از دو هلدینگ تخصصی تاپیکو و تاصیکو حضور داشتند .

افزایش ۴۳ درصدی فروش تجمیعی؛ رشد سودآوری گروه شستا نسبت به سال گذشته + ویدئو

به گزارش خبرصنعتی؛ در شرایطی که اقتصاد منطقه طی یک سال گذشته تحت تأثیر جنگ‌ها، تنش‌های ژئوپلیتیکی و نوسانات گسترده قرار داشت، شرکت سرمایه‌گذاری تأمین اجتماعی (شستا) موفق شد رکوردی تازه در عملکرد مالی خود به ثبت برساند. مدیرعامل شستا از رشد ۴۳ درصدی فروش تجمیعی این هلدینگ بزرگ اقتصادی خبر داد؛ رشدی که فروش مجموعه را از ۴۰۱ همت به حدود ۵۷۰ همت در سال مالی ۱۴۰۴ رسانده است.

این اظهارات در آیین تجلیل از شرکت‌های برتر هلدینگ صدر تأمین (تاصیکو) مطرح شد؛ مراسمی که با حضور مدیران ارشد شستا، فعالان صنعت و معدن و مدیران شرکت‌های زیرمجموعه برگزار شد.

آرامش مدیریتی؛ رمز توسعه در تاصیکو

محمدرضا سعیدی، مدیرعامل شستا، در ابتدای سخنان خود بر اهمیت ثبات مدیریتی در پیشبرد برنامه‌های توسعه‌ای تأکید کرد و گفت: توسعه در فضایی شکل می‌گیرد که سازمان از آرامش و انسجام برخوردار باشد.

وی با اشاره به عملکرد مدیرعامل تاصیکو اظهار داشت: زمانی که مهندس سیاسی‌راد برای این مسئولیت انتخاب شد، برخی نسبت به این انتخاب تردید داشتند، اما معتقد بودم گذر زمان توانمندی او را اثبات خواهد کرد. امروز تاصیکو به ثبات و آرامش رسیده و این مهم‌ترین بستر برای توسعه است.

به گفته سعیدی، مدیریت مجموعه‌ای بزرگ با دیدگاه‌های متنوع و ایجاد هماهنگی میان بخش‌های مختلف، از دشوارترین مأموریت‌های مدیریتی است؛ مأموریتی که در تاصیکو به‌خوبی دنبال شده است.

رکوردشکنی شستا در سال بحران

مدیرعامل شستا در تشریح عملکرد مالی این هلدینگ، از ثبت یکی از موفق‌ترین سال‌های کاری مجموعه خبر داد و گفت: با وجود وقوع دو جنگ تحمیلی و ناآرامی‌های گسترده در سال گذشته، نه‌تنها تولید متوقف نشد، بلکه فروش تجمیعی شستا ۴۳ درصد افزایش یافت و به حدود ۵۷۰ همت رسید.

وی این دستاورد را نشانه تاب‌آوری اقتصادی و توان عملیاتی مجموعه دانست و افزود: در محیطی ناپایدار و متخاصم، حفظ تولید و افزایش سودآوری، افتخاری بزرگ برای شستا محسوب می‌شود.

سعیدی با اشاره به تلاش کارکنان و مدیران زیرمجموعه‌های شستا تصریح کرد: در این مسیر آسیب‌هایی دیدیم، اما ایستادگی کردیم. شاید تن ما زخمی باشد، اما قامت ما همچنان استوار است و این موفقیت حاصل تلاش همه همکارانی است که اجازه ندادند چرخ تولید در کشور از حرکت بازبماند.

عبور از مدیریت سنتی؛ حرکت به سوی نسل سوم مدیریت

بخش مهمی از سخنان مدیرعامل شستا به تبیین رویکرد جدید مدیریتی این هلدینگ اختصاص داشت. او با طرح این پرسش که چرا شرکت‌هایی با دارایی‌های مشابه، نتایج متفاوتی کسب می‌کنند، پاسخ را در کیفیت نظام مدیریتی جست‌وجو کرد.

سعیدی تأکید کرد: دارایی‌ها، تجهیزات و فناوری را می‌توان خریداری یا حتی کپی‌برداری کرد، اما یک نظام مدیریتی هوشمند و اثربخش مزیتی است که به سادگی قابل جایگزینی نیست.

وی نظام ارزیابی عملکرد را ابزاری برای یادگیری و ارتقای مستمر دانست و گفت هدف شستا صرفاً رتبه‌بندی شرکت‌ها نیست، بلکه ارتقای عملکرد کل اکوسیستم کسب‌وکار این مجموعه است.

مدیرعامل شستا در ادامه، سه نسل از مدیریت سازمانی را تشریح کرد؛ نسل اول که بر تولید، فروش و سودآوری تمرکز دارد، نسل دوم که به خلق ارزش، بهره‌وری سرمایه و مدیریت ریسک می‌پردازد و نسل سوم که محور آن آینده‌سازی، نوآوری، توسعه سرمایه انسانی، توسعه قابلیت‌های سازمانی و تحول دیجیتال است.

به گفته او، شستا امروز در حال حرکت به سمت نسل سوم مدیریت است؛ رویکردی که به جای تمرکز بر موفقیت‌های گذشته، بر ساختن آینده تمرکز دارد.

تحول دیجیتال؛ فراتر از فناوری اطلاعات

سعیدی با تأکید بر اهمیت تحول دیجیتال در سازمان‌های بزرگ خاطرنشان کرد: «وقتی از تحول دیجیتال صحبت می‌کنیم، منظور صرفاً توسعه زیرساخت‌های فناوری اطلاعات نیست. هدف اصلی، ایجاد نظامی مبتنی بر داده برای تصمیم‌گیری‌های دقیق و پایدار در سطح کلان سازمان است.

او تصمیم‌گیری مبتنی بر داده را یکی از مهم‌ترین ویژگی‌های شرکت‌های پیشرو جهان دانست و افزود: فاصله میان یک شرکت خوب و یک شرکت ممتاز، فاصله میان داده و تصمیم است.

تاصیکو در مسیر تبدیل شدن به هلدینگی نو اور و بین‌المللی

مدیرعامل شستا در ترسیم چشم‌انداز آینده تاصیکو، بر تبدیل این مجموعه به یک هلدینگ نوآور و بین‌المللی تأکید کرد.

وی گفت: نوآوری به معنای یافتن مستمر راه‌حل‌های بهتر برای مسائل است. و شرکت‌های شستا باید کارخانه حل مسئله‌ها باشند. از این طریق ما می‌توانیم کیفیت زندگی مردم را افزایش دهیم. اگر فقط عملکرد امروز را بسنجیم، قهرمانان دیروز را تشویق کرده‌ایم؛ اما اگر قابلیت‌های آینده را ارزیابی کنیم، در حال تربیت رهبران فردا هستیم.

سعیدی معتقد است نظام ارزیابی و یادگیری در تاصیکو باید به گونه‌ای طراحی شود که توانمندی‌های مورد نیاز صنعت معدن در سال‌های آینده را شکل دهد.

سه ویژگی مشترک شرکت‌های برتر جهان

مدیرعامل شستا در بخش پایانی سخنان خود، رمز موفقیت شرکت‌های پیشرو جهان را در سه مؤلفه کلیدی خلاصه کرد؛ «انضباط اجرایی»، «تصمیم‌گیری مبتنی بر داده» و «یادگیری مستمر».

سعیدی با تأکید بر اهمیت قدرت اجرا در سازمان‌ها گفت: بسیاری از شرکت‌ها و بنگاه‌های اقتصادی، استراتژی‌های درخشانی روی کاغذ دارند، اما تنها تعداد محدودی موفق می‌شوند این برنامه‌ها را به نتیجه برسانند. آنچه شرکت‌های برتر را از سایرین متمایز می‌کند، توانایی در اجرای دقیق و منظم استراتژی‌هاست.

وی دومین ویژگی شرکت‌های موفق را تصمیم‌گیری مبتنی بر داده دانست و افزود: دوران تصمیم‌گیری بر پایه حدس، شهود یا صرفاً تجربه گذشته به پایان رسیده است. سازمان‌های پیشرو، تصمیمات خود را بر مبنای داده‌های دقیق و تحلیل‌های قابل اتکا اتخاذ می‌کنند. در واقع فاصله میان یک شرکت خوب و یک شرکت ممتاز، فاصله میان دسترسی به داده و تبدیل آن به تصمیم مؤثر است.

به گفته مدیرعامل شستا، سومین ویژگی شرکت‌های برتر دنیا، یادگیری سریع و مستمر است. او در این باره گفت: سازمان‌های یادگیرنده از اشتباهات خود فرار نمی‌کنند و آن‌ها را پنهان نمی‌سازند؛ بلکه هر خطا را به فرصتی برای یادگیری و بهبود تبدیل می‌کنند.

سعیدی در ادامه، نظام ارزیابی عملکرد را یکی از ابزارهای اصلی توسعه شفافیت در بنگاه‌های اقتصادی عنوان کرد و گفت: «ارزیابی عملکرد یعنی شفاف شدن واقعیت‌های کسب‌وکار؛ از تولید و فروش گرفته تا بهره‌وری، هزینه‌ها و کیفیت.»

وی با اشاره به تقدیر از شرکت‌های برتر تاصیکو تأکید کرد: «موفقیت واقعی تاصیکو تنها به عملکرد چند شرکت برتر محدود نمی‌شود؛ زمانی می‌توان از موفقیت این هلدینگ سخن گفت که همه شرکت‌های زیرمجموعه در مسیر تعالی و پیشرفت قرار گرفته باشند.»

مدیرعامل شستا همچنین یادآور شد که جایگاه‌ها در فضای رقابتی دائمی نیستند و افزود: «نه رتبه نخست همیشگی است و نه رتبه آخر. مهم‌ترین شاخص برای شرکت‌های ما باید نرخ بهبود مستمر باشد. در ارزیابی عملکرد، مهم‌تر از اینکه امروز در چه نقطه‌ای ایستاده‌ایم، این است که با چه سرعتی در حال بهتر شدن و حرکت به سمت آینده هستیم.»

مدیرعامل شستا در پایان ابراز امیدواری کرد که این هلدینگ و شرکت‌های زیرمجموعه آن در سال مالی پیش‌رو نیز با قدرت مسیر رشد و توسعه را ادامه دهند و در راستای صیانت از منافع سهامداران و ذی‌نفعان اصلی خود، گام‌های مؤثرتری بردارند.

عملکرد شرکت سرمایه‌گذاری غدیر در اردیبهشت۱۴۰۵

به گزارش خبرصنعتی؛ شرکت سرمایه‌گذاری غدیر (وغدیر) در گزارش عملکرد خود برای ماه اردیبهشت ۱۴۰۵، اعلام کرد که ارزش بازار پرتفوی بورسی این هلدینگ به ۲۹۵.۶ همت رسیده است. این رقم، حدود ۲۸۰ همت بیشتر از بهای تمام‌شده سهام بورسی شرکت است که نشان‌دهنده رشد قابل توجه ارزش سرمایه‌گذاری‌های بورسی «وغدیر» می‌باشد.

ارزش پرتفوی بورسی و مهم‌ترین دارایی‌ها:

بهای تمام‌شده سهام بورسی: ۱۵.۷ همت (۱۵۶,۹۷۳,۰۰۶ میلیون ریال)
ارزش بازار سهام بورسی: ۲۹۵.۶ همت (۲,۹۵۵,۷۳۵,۷۴۷ میلیون ریال)
در میان شرکت‌های بورسی، گروه گسترش نفت و گاز پارسیان (پارسان) با ارزش بازار ۲۱۹.۳ همت، به عنوان مهم‌ترین دارایی «وغدیر» شناخته می‌شود. سایر سرمایه‌گذاری‌های بزرگ این هلدینگ شامل پتروشیمی پارس با ۲۴.۳ همت، گروه مالی نماد غدیر با ۲۳.۴ همت و تاصیکو با ۲۲.۷ همت می‌باشند.

رشد سرمایه‌گذاری‌ها و درآمد حاصل از آن:

جمع بهای تمام‌شده سرمایه‌گذاری‌ها (تا پایان اردیبهشت‌ماه): ۲۹.۳ همت (۲۹۳,۱۷۸,۰۶۳ میلیون ریال) که نسبت به پایان سال مالی گذشته، ۴.۲ همت افزایش یافته است.

درآمد حاصل از سرمایه‌گذاری‌ها (از ابتدای سال مالی تا پایان اردیبهشت‌ماه): ۷۱۷ میلیارد تومان (۷,۱۷۱,۲۴۴ میلیون ریال). عمده این درآمد از محل سود سهام شرکت‌های سرمایه‌پذیر حاصل شده است.

این عملکرد نشان‌دهنده مدیریت موفق پرتفوی سرمایه‌گذاری توسط «وغدیر» و تمرکز بر کسب درآمد از محل سود سهام شرکت‌های زیرمجموعه خود است.

بررسی عملکرد ۱۲ ماهه سال ۱۴۰۴ شرکت‌های تابعه تاصیکو

به گزارش آرمان آرا،؛ جلسات ارزیابی عملکرد ۱۲ ماهه سال ۱۴۰۴ شرکت‌های تابعه تاصیکو وابسته به شستا از هفته گذشته و با حضور سید علیرضا سیاسی‌راد، مدیرعامل تاصیکو، سروش کیانی، معاون راهبری و نظارت بر شرکت‌های تاصیکو، احسان احمدی عضو موظف هیات مدیره تاصیکو و سایر مدیران ارشد این هلدینگ معدنی و مدیران عامل و مدیران ارشد شرکت‌های شانزده‌گانه صدر تامین آغاز شده است.

این جلسات که از هفته گذشته آغاز شده و تا اواسط هفته آتی ادامه خواهد داشت، به بررسی عملکرد شرکت‌های تابعه تاصیکو می‌پردازد.

سروش کیانی، معاون نظارت بر شرکت‌های تاصیکو در این خصوص گفت: ارزیابی عملکرد شرکت‌های مذکور بر مبنای مدل نوین «ارزیابی فرآیندگرای پویا» در این هلدینگ و در سه بخش مالی و اقتصادی، فرآیندهای داخلی و مدیریتی انجام می‌شود. این مدل پیش‌تر در ارزیابی عملکرد ۹ ماهه سال گذشته تجربه شده و باانجام تغییرات و اصلاحاتی، در این ارزیابی نیز مورد استفاده قرار گرفته است.

وی افزود: در هفته گذشته عملکرد چهار شرکت معدنی املاح ایران (شاملا)، پشم شیشه ایران (کپشیر)، کارخانجات کاشی و سرامیک سعدی (کسعدی) و کاشی و سرامیک الوند (کلوند) ارزیابی شده و دیگر شرکت‌ها نیز تا اواسط هفته آینده مورد بررسی قرار می‌گیرند.

ارزیابی عملکرد شرکت‌های ۱۶گانه تاصیکو در بخش «مالی و اقتصادی» شامل پنج راهبرد توسعه بازار، سودآوری، صادرات، نقدینگی و کنترل هزینه و ۲۴ شاخص کمی است. در بخش «فرآیندهای داخلی» نیز ۱۶ شاخص در قالب پنج راهبرد تولید، برنامه‌ریزی، پروژه‌ها، HSE و بهینه‌سازی انرژی مورد بررسی قرار می‌گیرد. نهایتا یک راهبرد در بخش مدیریتی تعریف شده که در این حوزه نیز ۶ شاخص کمی جهت ارزیابی وجود خواهند داشت.

از نکات حائز اهمیت در ارزیابی بخش مدیریتی، ارزیابی واحد حسابرسی خواهد بود که در آن سه محور نامه مدیریت، گزارش حسابرس مستقل و کمیته حسابرسی داخلی بر مبنای ۱۵ شاخص تخصصی مورد بررسی قرار می‌گیرد. بررسی مصوبات هیات مدیره از نظر سطح کیفی بر اساس مصوبات نظارتی، جاری، استراتژیک و راهبردی نیز بخش دیگری از این ارزیابی است.

بررسی، کنترل و ارزیابی فصلی، محور اصلی در نظارت بر شرکت‌های هلدینگ تاصیکو بوده و در پایان هر فصل رتبه‌بندی این شرکت‌ها انجام می‌شود.

وضعیت بحرانی هلدینگ صدر تامین

به گزارش آرمان آرا،؛ صورت‌های مالی ۹ ماهه تاصیکو نشان می‌دهد هلدینگ صدر تأمین در دوره مدیریت «سیاسی‌راد» با سقوط تاریخی در سود انباشته، جهش عجیب بدهی جاری و انفجار بی‌سابقه هزینه‌های مالی مواجه شده است. ترکیبی که تصویر یک بحران عمیق مدیریت مالی و خطر جدی برای ثبات این شرکت مادر تخصصی را آشکار می‌کند.

گزارش ۹ ماهه منتهی به ۳۰ بهمن ۱۴۰۴ شرکت سرمایه‌گذاری صدر تأمین (تاصیکو) تصویری نگران‌کننده از وضعیت مالی و مدیریتی این هلدینگ بزرگ وابسته به شستا ارائه می‌دهد. مجموعه‌ای از شاخص‌های کلیدی شرکت طی این دوره، نه‌تنها روند نزولی شدید را تجربه کرده، بلکه به محدوده هشدار رسیده و از بحران ساختاری در مدیریت حکایت دارد.

۱) سقوط هم‌زمان سود انباشته و حقوق مالکانه؛ تاصیکو به مرز فرسایش سرمایه رسید

سود انباشته شرکت از ۷.۸۵ همت به تنها ۱۲۱ میلیارد تومان سقوط کرده؛ یعنی ۹۸ درصد کاهش. این افت فاجعه‌بار در سود انباشته نشانه‌ای از ضعف جدی در سودآوری پایدار و از بین رفتن ذخائر مالی شرکت است.

هم‌زمان، حقوق مالکانه نیز ۴۰ درصد کاهش یافته و به ۱۰ همت رسیده؛ موضوعی که در هلدینگی در این سطح، عملاً چراغ قرمز جدی برای سهامداران و نهاد ناظر محسوب می‌شود.

۲) واگذاری دارایی‌ها برای پُر کردن چاله‌ها؛ نه نشانه مدیریت، بلکه علامت بحران نقدینگی

تاصیکو در دوره گزارش، بخشی از سهام خود در ۱۳ شرکت مهم شامل هلدینگ توسعه معادن و فلزات، فولاد مبارکه و گل‌گهر را به ارزش ۲ همت فروخته است.

حاصل این فروش‌ها ۶۰۳ میلیارد تومان سود غیرعملیاتی بوده؛ سودی که تنها صورت مالی را زیبا جلوه می‌دهد، اما نشانه‌ای از استراتژی خروج از دارایی‌ها برای جبران کمبود نقدینگی است.

به بیان دیگر، هلدینگ از فروش دارایی‌های ارزشمند برای سرپا نگه داشتن عملیات استفاده کرده؛ رفتاری که در ادبیات مالی، علامت درجه‌ی اول بحران نقدینگی محسوب می‌شود.

۳) جهش ۳۹۵ درصدی هزینه‌های مالی؛ فشاری بی‌سابقه بر ترازنامه

هزینه‌های مالی شرکت از ۲۵۱ میلیارد تومان به ۱.۲۴ همت رسیده است؛ عددی که نشان از انفجار بدهی‌ها و ضعف شدید مدیریت مالی دارد.

افزایش چنین شتابان هزینه‌های مالی زمانی بحرانی‌تر می‌شود که بدانیم بخش مهمی از این هزینه‌ها ناشی از تسهیلات کوتاه‌مدتِ با نرخ بالا است؛ موضوعی که به‌وضوح بیان می‌کند شرکت برای تأمین نقدینگی روزمره نیز ناچار به قرض‌گیری شده است.

۴) بدهی‌های جاری با رشد ۱۲۲ درصدی از ۱۳ همت عبور کرد؛ هشدار مهم برای شستا

بدهی‌های جاری با افزایش ۱۲۲ درصدی به بیش از ۱۳ همت رسیده است.

این انفجار بدهی‌ها عمدتاً ناشی از رشد ۷۱ درصدی تسهیلات کوتاه‌مدت است؛ و این یعنی تاصیکو درگیر یک بحران نقدینگی عمیق است که مدیریت، به‌جای اصلاح ساختار، آن را با استقراض بیشتر پوشش می‌دهد.

هم‌زمان، دارایی‌های جاری با ۴ درصد کاهش به ۹.۱۵ همت رسیده؛ یعنی نسبت‌های نقدینگی شرکت به محدوده خطرناک نزدیک شده است.

۵) سقوط ۴۷ درصدی سود خالص؛ کاهش عملی و واقعی توان سودآوری

سود خالص شرکت در این دوره با ۴۷ درصد کاهش به ۶۳۰ میلیارد تومان رسیده است.

به ازای هر سهم نیز تنها ۹۵ ریال سود شناسایی شده؛ رقمی که عملاً نشان می‌دهد توان سودآوری واقعی شرکت در حال فرسایش است و رشد اسمی درآمدهای عملیاتی، نتوانسته ضعف بنیادی مدیریت مالی را جبران کند.

جمع‌بندی

صورت‌های مالی ۹ ماهه تاصیکو به‌روشنی ثابت می‌کند مدیریت فعلی نتوانسته مسیر پایداری مالی را حفظ کند. کاهش تاریخی سود انباشته، جهش سرسام‌آور هزینه‌های مالی، وابستگی به فروش دارایی‌ها برای حفظ جریان پول و رشد انفجاری بدهی‌های کوتاه‌مدت، همگی نشانه یک بحران ساختاری در این هلدینگ است.

در شرایطی که سهامداران انتظار افزایش شفافیت و تقویت سودآوری داشتند، عملکرد دوره اخیر نشان می‌دهد تاصیکو تحت مدیریت «سیاسی‌راد» با سرعت در مسیر ناپایداری ترازنامه و تضعیف سرمایه در حرکت است.

عضو جدید هیئت مدیره شرکت پتروشیمی پارس منصوب شد

به گزارش آرمان آرا،؛ به استناد مصوبات مجمع عمومی و هیئت‌مدیره، حسن حسینی با مدرک دکترا مالی به نمایندگی از سرمایه‌گذاری غدیر، جایگزین رضا فرزادی در هیئت‌مدیره پتروشیمی پارس شد؛ سایر اعضا ابقا گردیدند.

شرکت پتروشیمی پارس از تغییراتی در ترکیب هیئت‌مدیره خود خبر داد. بر اساس مصوبه مجمع عمومی عادی مورخ ۱۴۰۴/۱۰/۰۳ و جلسه هیئت‌مدیره مورخ ۱۴۰۵/۰۲/۰۲، آقای حسن حسینی با مدرک دکترا در رشته مالی، به نمایندگی از شرکت سرمایه‌گذاری غدیر، جایگزین آقای رضا فرزادی در ترکیب هیئت‌مدیره شد.

این انتصاب جدید در حالی صورت گرفته است که سایر اعضای پیشین هیئت‌مدیره ابقا شده‌اند و ترکیب کلی هیئت‌مدیره پتروشیمی پارس با حضور اعضای جدید و قدیم، به شرح جدول ذیل می‌باشد:

ابراهیم صادقی: عضو هیئت‌مدیره
نوید نویدی: عضو هیئت‌مدیره
یداله مصدقی فرد: رئیس هیئت‌مدیره
عبدالکریم پهلوانی: نایب رئیس هیئت‌مدیره و مدیرعامل
حسن حسینی: عضو هیئت‌مدیره (نماینده سرمایه‌گذاری غدیر)
آقای حسن حسینی دارای سوابق حرفه‌ای برجسته‌ای در حوزه مالی و سرمایه‌گذاری است. از جمله سمت‌های ایشان می‌توان به عضویت در کمیته حسابرسی هلدینگ سرمایه‌گذاری معدنی صدر تامین (تاصیکو)، عضویت در کمیته سرمایه‌گذاری نواندیشان مس، ریاست هیئت مدیره شرکت سرمایه‌گذاری توسعه پارس میکا، عضویت در هیئت مدیره شرکت سرمایه‌گذاری توسعه و نوآوران ارکان کیش، عضویت در کمیته سرمایه‌گذاری شرکت سرمایه‌گذاری سرمایه گستر سهند، و همچنین مدیرعاملی و نایب رئیسی شرکت مشاور سرمایه‌گذاری سرو رایان اشاره کرد. این انتصاب نشان‌دهنده تمرکز بر تقویت جنبه‌های تخصصی مالی در بدنه مدیریتی پتروشیمی پارس است.

همچنین نوید نویدی به نمایندگی صنایع پلیمر گچساران با مدرک کارشناسی ارشد مهندسی صنایع عضو جدید هیئت مدیره پتروشیمی پارس شد.

نوید نویدی همزمان رئیس هیات مدیره شرکت پتروشیمی آپادانا، مدیر اجرائی شرکت پتروشیمی مبین می‌باشد.

شایان ذکر است در این نشست علی رضا بنی اسدی بعنوان دبیر هیئت مدیره برای یک سال آتی انتخاب گردید.

۱۰ افشای مهم کدال امروز | جزئیات تعلیق، افزایش سرمایه و فروش املاک بانک‌ها افشا شد

به گزارش آرمان آرا،؛ سامانه کدال روز شنبه ۱۸ بهمن ۱۴۰۴ میزبان انتشار مجموعه‌ای از اطلاعیه‌های مهم شرکت‌های بورسی و فرابورسی بود؛ افشاهایی که می‌تواند بر روند معاملات بازار، انتظارات سهامداران و جهت‌گیری گروه‌های مختلف صنعتی در روزهای آینده تأثیرگذار باشد. در ادامه، مهم‌ترین اطلاعیه‌های منتشرشده مرور می‌شود:

ادامه تعلیق نماد «وزمین»

نماد معاملاتی بانک ایران‌زمین (وزمین) با استناد به بند ۷ ماده ۱۳ مکرر ۲ دستورالعمل اجرایی معاملات در فرابورس ایران، همچنان در وضعیت تعلیق قرار دارد. با توجه به عدم رفع ابهامات، این تعلیق حداکثر تا تاریخ ۲ اسفند ۱۴۰۴ ادامه خواهد داشت.

فرصت ۶۰ روزه به «تاصیکو»

بورس تهران به شرکت سرمایه‌گذاری صدر تأمین (تاصیکو) فرصت ۶۰ روزه اعطا کرده تا موارد مربوط به عدم رعایت مفاد ماده ۳۸ دستورالعمل پذیرش اوراق بهادار و الزامات ماده ۷ بند ۴ صورت‌های مالی تلفیقی خود را اصلاح کند. این مهلت تا تاریخ ۱۶ فروردین ۱۴۰۵ معتبر است.

لغو پذیرش اوراق بهادار «گلدیرا»

شرکت فرابورس ایران اعلام کرد با پایان مهلت شش‌ماهه و عدم رفع دلایل تعلیق از سوی ناشر، پذیرش اوراق بهادار شرکت گلدیرا لغو گردید. این تصمیم بر اساس بررسی هیئت پذیرش و مستندات ارائه‌شده در نامه‌های رسمی صادر شده است.

ثبت افزایش سرمایه «وپارس»

بانک پارسیان (وپارس) افزایش سرمایه خود را از مبلغ ۱۵۶,۳۴۰ میلیارد ریال به ۳۱۱,۷۳۵ میلیارد ریال به ثبت رساند. این افزایش سرمایه بر اساس مجوز رسمی سازمان بورس، از محل سود انباشته و آورده نقدی با سلب حق تقدم انجام شده است.

نتیجه مزایده اموال مازاد «بانک دی»

بانک دی از فروش ۱۶ ملک از مجموع ۴۲ ملک مازاد خود در پنجمین مرحله مزایده خبر داد. این فروش‌ها سودی معادل ۱.۹۵۱ میلیارد ریال برای بانک شناسایی کرده است.

تغییر نرخ محصولات «لطیف»

شرکت لطیف در پی افزایش هزینه‌های مواد اولیه و دستمزد، و رشد ۳۰ درصدی نرخ خرید آخال، قیمت پیشنهادی محصولات تیشو خود را برای عرضه در بورس کالا ایران اصلاح کرده است.

پیشنهاد افزایش سرمایه «قجام»

هیئت مدیره شرکت قند جام (قجام) پیشنهاد افزایش سرمایه از مبلغ ۶۵۰ میلیارد ریال به ۳,۲۵۰ میلیارد ریال را جهت تأمین نقدینگی و اصلاح ساختار مالی تصویب کرده است. این گزارش جهت اظهارنظر حسابرس قانونی ارسال شده و نتایج آن متعاقباً اطلاع‌رسانی خواهد شد.

تصمیمات مالی شرکت «بهپاک»

هیات مدیره شرکت صنعتی بهپاک دو مصوبه مهم در خصوص افزایش سرمایه را تصویب کرد:

افزایش از محل سود انباشته و عدم خروج نقدینگی؛
افزایش از محل مازاد تجدید ارزیابی دارایی‌های ثابت (به‌ویژه زمین)، با هدف استفاده از معافیات مالیاتی و اصلاح گزارش‌های حسابرسی.

توقف فعالیت سکوی «فروزان» توسط شخارک

شرکت پتروشیمی خارک (شخارک) از ایجاد نشتی در لوله ۲۴ اینچ خط انتقال نفت از میدان فروزان به جزیره خارک خبر داد. اقدامات فنی و ایمنی فوری در حال انجام است و شرکت اعلام کرده تأثیر این رخداد بر تولید روزانه موقت خواهد بود. جزئیات بیشتر پس از نرمال شدن شرایط اطلاع‌رسانی می‌شود.

انتقال سهام «پارس فولاد سبزوار»

در پی قرارداد واگذاری سهام دولت بابت رد دیون، ۷ درصد از سهام شرکت پارس فولاد سبزوار (معادل ۲۸۰ میلیون سهم) از سازمان ایمیدرو به سازمان تأمین اجتماعی منتقل شد. این انتقال موجب تغییر در ترکیب هیئت مدیره نخواهد شد و سازمان ایمیدرو همچنان در ترکیب مدیریتی شرکت باقی می‌ماند.