بایگانی برچسب برای: عملکرد مالی

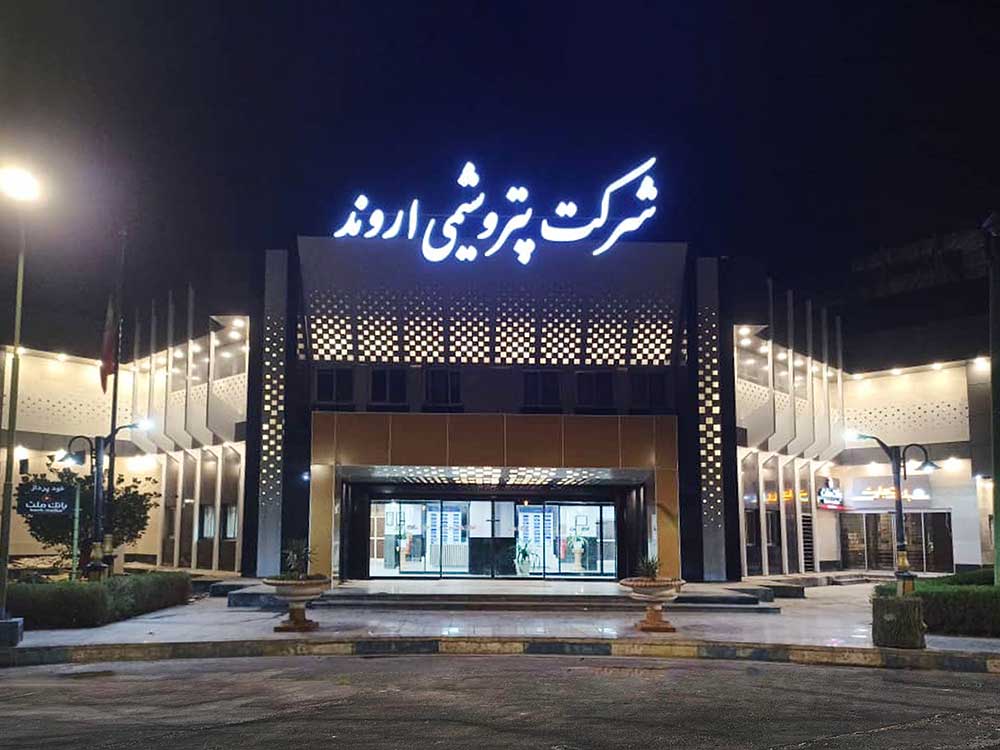
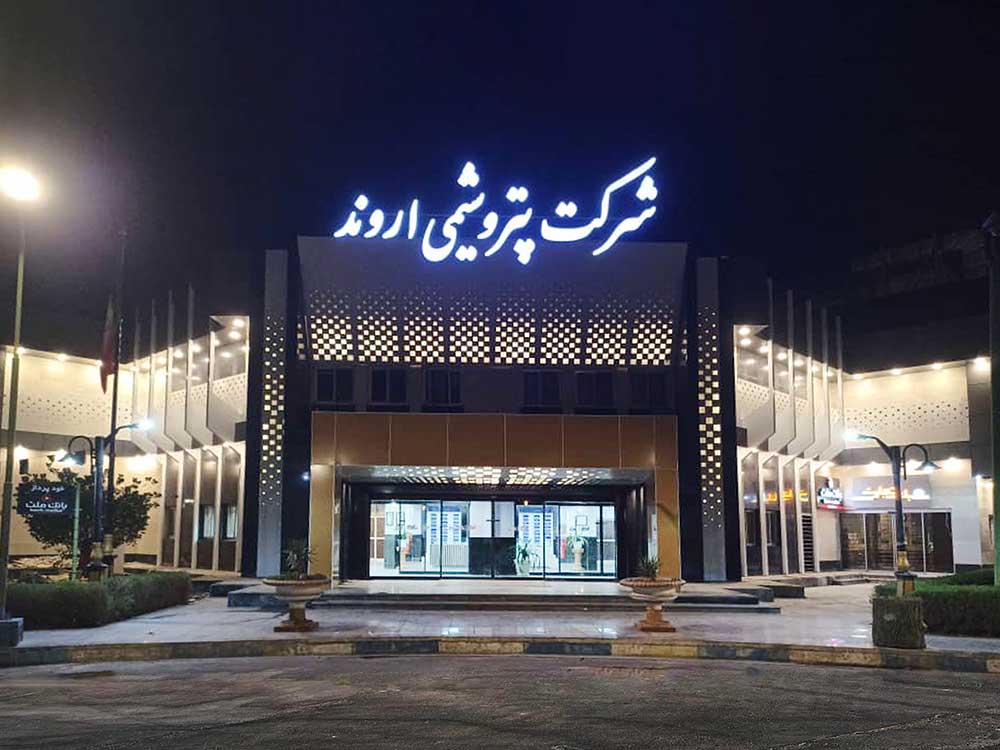
بازگشت پتروشیمی اروند به مدار تولید با ۴۵ درصد ظرفیت اسمی

به گزارش آرمان آرا،، شرکت پتروشیمی اروند در اطلاعیه‌ای در سامانه کدال از سرگیری کلیه فعالیت‌های تولیدی این مجتمع از ۲۹ شهریورماه ۱۴۰۵ خبر داد؛ تولیدی که پس از رفع محدودیت‌های تأمین مواد اولیه و پایداری برق، در حال حاضر با ۴۵ درصد ظرفیت اسمی انجام می‌شود.

پتروشیمی اروند پیش از این به دلیل محدودیت و قطع برق، از ۳۱ مردادماه از مدار تولید خارج شده بود. پس از آن، در ۹ شهریورماه فعالیت دو واحد کلرآلکالی و اتیلن دی‌کلراید با ۳۰ درصد ظرفیت اسمی از سر گرفته شد و اکنون با رفع محدودیت‌های جدید، تمامی فعالیت‌های تولیدی شرکت مجدداً در مدار قرار گرفته است.

بر اساس اطلاعیه جدید اروند، رفع محدودیت ایجادشده در تأمین مواد اولیه و پایداری برق، زمینه بازگشت کلیه فعالیت‌های تولیدی شرکت را فراهم کرده و این مجتمع در مرحله فعلی با ۴۵ درصد ظرفیت اسمی فعالیت می‌کند.

آثار مالی توقف تولید

اروند در اطلاعیه خود درباره آثار مالی این رویداد نیز اعلام کرده است که در زمان انتشار اطلاعیه، میزان اثرات مالی آن نسبت به کل دارایی‌ها و درآمد فروش سال مالی قبل مشخص نشده است.

با این حال، شرکت اعلام کرده است که تبعات مالی ناشی از توقف موقت فعالیت‌های تولیدی در بودجه پیش‌بینی‌شده شرکت لحاظ شده است.

بازگشت اروند به تولید در شرایطی انجام شده که این مجتمع طی شهریورماه یک مرحله بازگشت محدود به مدار را تجربه کرده بود و اکنون تمامی فعالیت‌های تولیدی آن با ظرفیت ۴۵ درصد اسمی ادامه دارد. میزان افزایش ظرفیت تولید و آثار این وقفه بر عملکرد مالی شرکت، در گزارش‌های دوره‌ای بعدی قابل بررسی خواهد بود.

روند تولید در پتروشیمی اروند طی شهریورماه ۱۴۰۵ در چند مرحله تغییر کرد؛ فرآیندی که از توقف کامل فعالیت‌های تولیدی در پی محدودیت برق آغاز شد، با بازگشت بخشی از واحدهای مجتمع در ۹ شهریور ادامه یافت و در نهایت با ازسرگیری فعالیت‌های تولیدی در ۲۹ شهریور، اروند با ۴۵ درصد ظرفیت اسمی به مدار بازگشت.

توقف کامل تولید در ابتدای شهریور

نخستین مرحله این روند به ابلاغ محدودیت‌های برق در منطقه ماهشهر بازمی‌گردد. بر اساس اطلاعیه با اهمیت منتشرشده در کدال در سوم شهریور، فعالیت تولیدی پتروشیمی اروند به دلیل محدودیت‌های ایجادشده در تأمین برق متوقف شده بود. گزارش‌های منتشرشده درباره این اطلاعیه، تاریخ آغاز توقف را ۳۱ مرداد ۱۴۰۵ اعلام کرده‌اند و علت آن را ناترازی برق، موج گرما و ضرورت مدیریت مصرف برق در منطقه ماهشهر عنوان کرده‌اند.

در این مرحله، تمامی فعالیت‌های تولیدی شرکت از مدار خارج شد و اروند اعلام کرد که آغاز مجدد تولید، به رفع محدودیت و برقراری مجدد برق وابسته خواهد بود.

بازگشت بخشی از تولید در ۹ شهریور

این توقف کامل چندان پایدار نماند و در مرحله بعد، بخشی از ظرفیت تولید مجتمع به مدار برگشت.

بر اساس اطلاعیه کدال مورخ ۹ شهریور ۱۴۰۵، واحد کلرآلکالی (CA)، تولیدکننده محصولاتی همچون کاستیک و کلر، به همراه واحد اتیلن دی‌کلراید (EDC-DC) از این تاریخ فعالیت خود را با ۳۰ درصد ظرفیت اسمی آغاز کردند.

بنابراین، بازگشت تولید در این مقطع به معنای راه‌اندازی کامل مجتمع نبود؛ بلکه تنها دو واحد مشخص از مجموعه تولیدی اروند در سطحی محدود وارد مدار شدند.

افزایش سطح فعالیت در ۲۹ شهریور

مرحله بعدی بازگشت اروند به تولید در ۲۹ شهریور رقم خورد. شرکت پتروشیمی اروند در اطلاعیه جدید خود در سامانه کدال اعلام کرد که با رفع محدودیت‌های ایجادشده در تأمین مواد اولیه و پایداری برق، فعالیت‌های تولیدی شرکت از این تاریخ مجدداً آغاز شده است.

در این مرحله، سطح فعالیت تولیدی مجتمع به ۴۵ درصد ظرفیت اسمی رسید؛ یعنی تولید اروند نسبت به مرحله بازگشت محدود در ۹ شهریور، وارد سطح بالاتری شد. گزارش‌های منتشرشده در ۲۹ شهریور نیز بازگشت اروند به تولید با ۴۵ درصد ظرفیت را بر مبنای افشای کدال تأیید کرده‌اند.

مسیر تولید اروند در شهریورماه

بررسی این اطلاعیه‌ها نشان می‌دهد که بازگشت پتروشیمی اروند به تولید یکباره اتفاق نیفتاده است. این روند ابتدا با توقف کامل فعالیت‌های تولیدی از ۳۱ مرداد در پی محدودیت برق آغاز شد؛ سپس در ۹ شهریور واحدهای کلرآلکالی و EDC با ۳۰ درصد ظرفیت اسمی به مدار بازگشتند و در نهایت در ۲۹ شهریور، با رفع محدودیت‌های برق و تأمین مواد اولیه، فعالیت تولیدی مجتمع به ۴۵ درصد ظرفیت اسمی رسید.

از این منظر، آنچه در شهریورماه برای پتروشیمی اروند رخ داد، یک بازگشت مرحله‌ای به تولید بود؛ ابتدا رفع توقف بخشی از واحدها و سپس افزایش سطح فعالیت مجتمع.

گزارش مجمع عمومی ۱۴۰۵ تاصیکو؛ از افزایش سرمایه ۶ همتی تا ورود جدی‌تر به زنجیره طلا و نقره


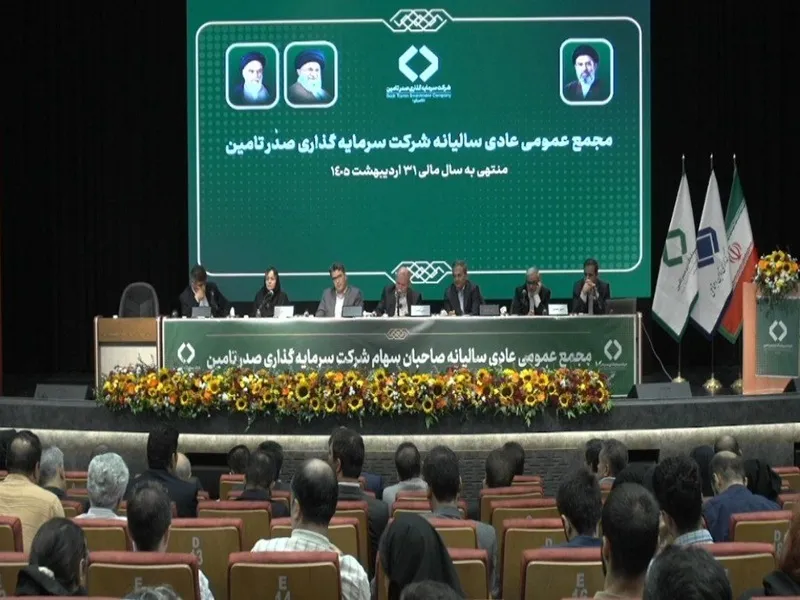
مجمع عمومی عادی سالیانه شرکت سرمایه گذاری صدر تامین با نماد تاصیکو برای سال مالی منتهی به ۳۱ اردیبهشت ۱۴۰۵ با حضور حدود ۶۶ درصد سهامداران برگزار شد. در این مجمع، عملکرد مالی و عملیاتی هلدینگ، وضعیت پروژه‌های طلا و نقره، برنامه افزایش سرمایه، سیاست تقسیم سود، عملکرد شرکت‌های زیرمجموعه و پرسش‌های سهامداران بررسی شد.

به گزارش آرمان آرا،مجمع عمومی عادی سالیانه شرکت صدر تامین با نماد تاصیکو برای سال مالی منتهی به ۳۱ اردیبهشت ۱۴۰۵ با حضور پرشور سهامداران برگزار شد. در این مجمع، عملکرد مالی و عملیاتی هلدینگ، وضعیت پروژه‌های طلا و نقره، برنامه افزایش سرمایه، سیاست تقسیم سود، عملکرد شرکت‌های زیرمجموعه و پرسش‌های سهامداران بررسی شد.

گزارش مجمع عمومی عادی سالیانه شرکت صدر تامین با نماد تاصیکو

گزارش فعالیت هیئت مدیره؛ تمرکز بر طلا، نقره و توسعه معدن

تاصیکو در سال مالی گذشته با تمرکز بر حوزه معدن و صنایع معدنی، توسعه زنجیره طلا، نقره، مس، زغال‌سنگ و سایر مواد معدنی را در دستور کار قرار داد.

سرمایه شرکت از ۶ هزار و ۷۵۰ میلیارد تومان به ۹ هزار و ۵۵۰ میلیارد تومان افزایش یافته و برنامه افزایش سرمایه جدید نیز در حال اجراست. طبق توضیحات مدیران، سهامدار عمده با افزایش سرمایه مجموعاً ۶ هزار میلیارد تومانی موافقت کرده که مرحله نخست آن به مبلغ ۲ هزار و ۸۰۰ میلیارد تومان در حال طی مراحل ثبت است و انتظار می‌رود تا پایان مهرماه ثبت شود. پس از آن، مرحله دوم افزایش سرمایه پیگیری خواهد شد.

رشد درآمد و سود شرکت‌های زیرمجموعه
درآمد عملیاتی تلفیقی تاصیکو حدود ۴۰ تا ۴۱ همت اعلام شد که نسبت به سال قبل رشد داشته است. سود خالص تلفیقی نیز حدود ۸.۵ همت گزارش شد.

مدیریت تأکید کرد کاهش سود تلفیقی، عمدتاً ناشی از عملکرد عملیاتی شرکت‌های زیرمجموعه نبوده و عواملی مانند افزایش هزینه‌های مالی، سیاست تقسیم سود شرکت‌های زیرمجموعه و شناسایی نشدن بخشی از سود تاصیکو از محل سرمایه‌گذاری در شرکت‌های بزرگ معدنی بر رقم سود اثر گذاشته است.

بر اساس توضیحات ارائه‌شده، سود شرکت‌های زیرمجموعه در بسیاری از موارد افزایش یافته است؛ از جمله رشد سودآوری در حوزه‌های زغال‌سنگ، خاک چینی، معدنی املاح و پشم شیشه.

طلای تفتان؛ تولید پایدار ۴۰ کیلوگرم در ماه

یکی از مهم‌ترین محورهای مجمع، عملکرد طلای تفتان بود. مدیران اعلام کردند تولید این مجموعه در سه ماه اخیر به سطح پایدار حدود ۴۰ کیلوگرم طلا در ماه رسیده است؛ در حالی که ظرفیت اسمی کارخانه حدود ۳۶ کیلوگرم اعلام شده بود.

همچنین برنامه افزایش ظرفیت تولید از ۴۰ به ۶۰ کیلوگرم در ماه در دستور کار قرار دارد و برآورد اولیه هزینه این طرح حدود ۳ تا ۴ همت اعلام شد. زمان اجرای طرح حدود ۱۰ ماه و با احتساب راه‌اندازی، حدود یک سال پیش‌بینی شده است.

در خصوص ذخایر نیز ۲۴ میلیون تن ذخیره قطعی و ۴۸ میلیون تن ذخیره احتمالی مطرح شد و مدیریت اعلام کرد عملیات اکتشاف همزمان با استخراج ادامه خواهد داشت.

پروژه‌های توسعه‌ای تاصیکو در حوزه طلا شامل توسعه ۲۰۰ کیلوگرمی، پروژه یک‌تنی و در افق بلندمدت پروژه پنج‌تنی است. برآورد هزینه پروژه یک‌تنی حدود ۵۷ تا ۷۵ میلیون دلار و برآورد اولیه پروژه پنج‌تنی حداقل ۴۰۰ میلیون دلار اعلام شد.

مدیریت همچنین اعلام کرد منابع حاصل از تولید طلا، در صورت تأمین هزینه‌های جاری و تعهدات، در راستای توسعه پروژه‌های طلا مورد استفاده قرار خواهد گرفت.

فروش طلا و سیاست نقدینگی

مدیران توضیح دادند شمش طلا از طریق بورس عرضه می‌شود و میزان فروش با توجه به هزینه‌های جاری، بازپرداخت بدهی‌ها و نیازهای مالی پروژه‌ها تعیین خواهد شد.

بنابراین، موجودی طلا الزاماً به‌صورت کامل و ماهانه فروخته نمی‌شود و سیاست فروش تابع نیاز نقدینگی و تصمیمات هلدینگ است. در عین حال، مدیریت تأکید کرد پروژه‌های طلا در تفتان و کردستان تاکنون از نظر تأمین مالی با مشکل جدی مواجه نبوده‌اند.

حاشیه سود طلای تفتان چقدر خواهد بود؟

در پاسخ به پرسش سهامداران درباره پایداری حاشیه سود، مدیریت اعلام کرد با توجه به هزینه‌های استخراج، حمل، حقوق دولتی و شرایط خاص معدن، انتظار می‌رود حاشیه سود در محدوده ۴۵ تا ۵۵ درصد پایدار شود.

مدیریت همچنین توضیح داد که ۱۰ درصد شمش طلا به عنوان حقوق دولتی پرداخت می‌شود و هزینه‌های استخراج، حمل و تأمین مواد اولیه نیز بخش مهمی از بهای تمام‌شده را تشکیل می‌دهد.

هزینه استخراج از ابتدای سال چند مرتبه افزایش یافته، اما با وجود محدودیت‌های تأمین مواد اولیه و زیرساختی، مجموعه توانسته تولید را در سطح مناسبی حفظ کند.

پروژه‌های توسعه‌ای؛ از کردستان تا نقره

پروژه طلای کردستان با ظرفیت ۵۰۰ کیلوگرم در سال یکی از طرح‌های مهم تاصیکو است. ارزش این پروژه حدود ۷.۸ همت اعلام و پیشرفت فیزیکی آن حدود ۶۶ درصد عنوان شد. مدیریت امیدوار است عملیات اجرایی پروژه تا پایان سال جاری تکمیل و در ابتدای سال آینده وارد مرحله تست و راه‌اندازی شود.

پروژه نقره نیز با ظرفیت حدود ۶۵ تن در سال در حال تکمیل است و پیش‌بینی شد تولید آن طی حدود سه ماه آینده آغاز شود.

از دیگر طرح‌های مهم می‌توان به کارخانه پشم شیشه، توسعه خطوط کاشی، فرآوری خاک چینی، نیروگاه خورشیدی و طرح‌های توسعه زغال‌سنگ اشاره کرد.

گزارش حسابرس

بر اساس گزارش ارائه‌شده در مجمع، حسابرس صورت‌های مالی را از جنبه‌های بااهمیت، مطابق استانداردهای حسابداری، مطلوب ارزیابی کرد.

در بخش معاملات مشمول ماده ۱۲۹ نیز توضیح داده شد که تشریفات قانونی مربوط به معاملات اشخاص وابسته رعایت شده و موضوع در مجمع مورد بررسی و تنفیذ قرار گرفت.

سوالات سهامداران و پاسخ هیئت مدیره
سود حاصل از فروش سهام چه شد؟
یکی از سهامداران درباره فروش بخشی از سهام و شناسایی حدود ۲.۸ همت سود در گزارش‌های ماهانه پرسید که چرا این سود در صورت‌های مالی ۱۲ماهه به همان شکل مشاهده نمی‌شود.

مدیریت توضیح داد سهام مورد اشاره فروخته نشده و در قالب ساختار تأمین مالی و انتشار ۳ همت اوراق اجاره در اختیار واسط قرار گرفته است. پس از پایان دوره اوراق، مالکیت و منافع دارایی به پرتفوی هلدینگ بازمی‌گردد و سود و مالکیت آن همچنان متعلق به هلدینگ است.

میزان تولید و ذخایر طلای تفتان چقدر است؟
مدیریت اعلام کرد تولید پایدار به حدود ۴۰ کیلوگرم در ماه رسیده و برای افزایش ظرفیت تا ۶۰ کیلوگرم برنامه‌ریزی شده است.

همچنین اعلام شد ذخایر قطعی حدود ۲۴ میلیون تن و ذخایر احتمالی حدود ۴۸ میلیون تن است و اکتشاف همزمان با استخراج ادامه دارد.

آیا افزایش تولید موجب افزایش حقوق دولتی می‌شود؟
مدیریت در پاسخ گفت پروانه فعلی امکان استخراج یک میلیون تن ماده معدنی را فراهم می‌کند و حقوق دولتی متناسب با میزان شمش تولیدشده پرداخت می‌شود. همچنین برای افزایش ظرفیت‌های آینده، اصلاح پروانه بهره‌برداری در صورت نیاز پیگیری خواهد شد.

مدیریت برای اطمینان از خوراک کارخانه نیز اعلام کرد حدود ۱۵۰ هزار تن ماده معدنی در محل کارخانه دپو شده و از این بابت نگرانی برای تأمین خوراک تا پایان سال وجود ندارد.

حاشیه سود ۶۰ درصدی پایدار است؟
سهامداران درباره حاشیه سود بالا و امکان حفظ آن در زمان افزایش تولید پرسیدند.

مدیریت توضیح داد هزینه استخراج، حمل، حقوق دولتی و مواد اولیه بر حاشیه سود اثرگذار است و به همین دلیل پیش‌بینی منطقی، حاشیه سود حدود ۴۵ تا ۵۵ درصد است، نه ارقام بسیار بالاتر.

نسبت تولید نقره به طلا چقدر است؟
مدیریت توضیح داد میزان نقره همراه با کانسنگ و عیار ماده معدنی متفاوت است و نسبت ثابتی برای تمام محدوده وجود ندارد. بر اساس عیار و بازیابی، میزان نقره قابل استحصال می‌تواند تغییر کند.

سیاست فروش طلا چیست؟
در پاسخ به پرسشی درباره نگهداری طلا برای افزایش ارزش آن، مدیریت اعلام کرد فروش طلا بر اساس نیاز نقدینگی، هزینه‌های جاری، بازپرداخت بدهی‌ها و تأمین مالی پروژه‌ها انجام می‌شود.

همچنین تأکید شد منابع حاصل از تولید طلا در صورت انتقال به هلدینگ، در چارچوب سیاست‌های استراتژیک تاصیکو در مسیر توسعه حوزه طلا و پروژه‌های مرتبط قرار خواهد گرفت.

افزایش سرمایه از محل تجدید ارزیابی چه زمانی انجام می‌شود؟
سهامداران درباره تجدید ارزیابی دارایی‌های برخی شرکت‌های زیرمجموعه سؤال کردند.

مدیریت توضیح داد موضوع تجدید ارزیابی در برنامه قرار دارد، اما در برخی شرکت‌ها مشکلات اسناد و مالکیت زمین وجود داشته است. درباره پشم شیشه نیز ارزش‌گذاری زمین انجام شده، اما مشکلات اسناد مانع تکمیل فرآیند شده است.

همچنین اعلام شد دستورالعمل‌های جدید افزایش سرمایه از محل تجدید ارزیابی و آثار استهلاک دارایی‌ها در حال بررسی است و در صورت فراهم شدن شرایط، موضوع پیگیری خواهد شد.

چرا تمرکز تاصیکو بر طلا افزایش یافته است؟
مدیریت تأکید کرد تمرکز بر طلا، نقره، مس و سایر کامودیتی‌ها بخشی از استراتژی بلندمدت تاصیکو است و طی دو تا سه سال آینده، حوزه طلا همچنان یکی از محورهای اصلی توسعه اکتشاف و ذخایر معدنی خواهد بود.

در عین حال، مدیریت تأکید کرد سایر شرکت‌های پرتفوی مانند حوزه‌های خاک چینی، پشم شیشه، کاشی، زغال‌سنگ و صنایع معدنی نیز همچنان در برنامه هلدینگ قرار دارند و هدف، ایجاد یک سبد متنوع و سودآور معدنی است.

مصوبات مهم مجمع
در بخش پایانی مجمع، صورت‌های مالی تصویب شد و اعضای مجمع درباره تقسیم سود، انتخاب حسابرس و بازرس قانونی و سایر دستورهای جلسه تصمیم‌گیری کردند.

مهم‌ترین مصوبات و موارد اعلام‌شده عبارتند از:

تقسیم ۴۸ تومان سود به ازای هر سهم از محل سود قابل تقسیم؛

انتخاب حسابرس و بازرس قانونی مطابق مصوبه مجمع؛

انتخاب روزنامه اطلاعات به عنوان روزنامه کثیرالانتشار؛

تعیین حق حضور اعضای هیئت‌مدیره برای جلسات مطابق مصوبه مجمع؛

تعیین حق حضور اعضای کمیته‌های حاکمیت شرکتی؛

تنفیذ معاملات موضوع ماده ۱۲۹ قانون تجارت؛

ادامه پیگیری افزایش سرمایه ۶ هزار میلیارد تومانی در دو مرحله؛

پیگیری اجرای پروژه‌های توسعه‌ای طلا، نقره و سایر طرح‌های معدنی.

جمع‌بندی
مجمع تاصیکو در حالی برگزار شد که مدیریت هلدینگ بر رشد تولید شرکت‌های زیرمجموعه، توسعه ذخایر معدنی، افزایش ظرفیت طلای تفتان، تکمیل پروژه طلای کردستان و ورود جدی‌تر به زنجیره طلا و نقره تأکید داشت.

از سوی دیگر، برنامه افزایش سرمایه ۶ هزار میلیارد تومانی و ثبت مرحله نخست آن به مبلغ ۲ هزار و ۸۰۰ میلیارد تومان، در کنار پروژه‌های توسعه‌ای، مهم‌ترین برنامه‌های پیش روی تاصیکو اعلام شد.
مرداد متفاوت «شخارک» در کارنامه ۱۴۰۵


آمار مردادماه پتروشیمی خارک از بهبود محسوس عملکرد شرکت نسبت به تیرماه حکایت دارد.

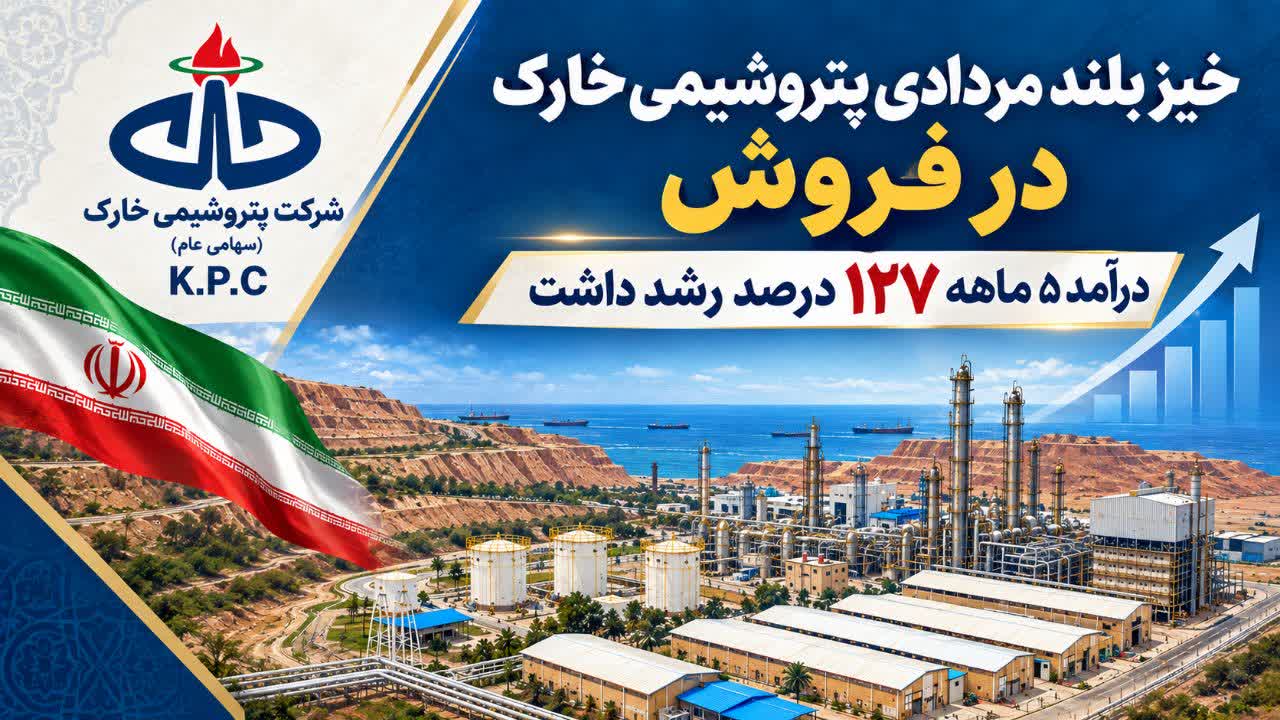
به گزارش آرمان آرا،آمار مردادماه پتروشیمی خارک از بهبود محسوس عملکرد شرکت نسبت به تیرماه حکایت دارد؛ به‌طوری که مقدار فروش از ۳ هزار و ۲۱۷ تن به ۵۸ هزار و ۵۷ تن و درآمد از حدود ۲۴۰ میلیارد تومان به ۳.۶۶ همت افزایش یافته است.

از سوی دیگر، درآمد صادراتی شرکت در پنج ماه نخست سال به ۱۸.۰۷ همت رسیده که نسبت به ۷.۹۷ همت دوره مشابه سال گذشته، رشد ۱۲۷ درصدی را نشان می‌دهد.

با این حال، کاهش مقدار صادرات پنج‌ماهه در کنار افزایش درآمد، اهمیت نرخ فروش محصولات را در عملکرد مالی «شخارک» برجسته می‌کند. بنابراین، تداوم روند درآمدی شرکت در ماه‌های آینده بیش از هر چیز به مسیر نرخ‌های فروش، میزان تولید و حجم صادرات محصولات پتروشیمی خارک وابسته خواهد بود.

دعوت پتروشیمی مارون به مجامع عادی و فوق‌العاده با دو دستور کار مهم

به گزارش آرمان آرا،شرکت پتروشیمی مارون با انتشار دو اطلاعیه جداگانه، از سهامداران خود برای حضور در مجمع عمومی عادی به‌طور فوق‌العاده و مجمع عمومی فوق‌العاده دعوت کرد. این دو مجمع روز شنبه ۷ شهریور ۱۴۰۵ در پژوهشگاه صنعت نفت تهران برگزار خواهند شد.

مجمع عادی؛ بررسی عملکرد و تصمیم‌گیری درباره سود سهام

بر اساس اطلاعیه شرکت، مجمع عمومی عادی به‌طور فوق‌العاده ساعت ۹:۰۰ صبح آغاز می‌شود و مهم‌ترین دستورهای جلسه عبارتند از:

استماع گزارش هیئت‌مدیره و بازرس قانونی
تصویب صورت‌های مالی سال مالی منتهی به ۲۹ اسفند ۱۴۰۴
انتخاب حسابرس و بازرس قانونی
انتخاب روزنامه کثیرالانتشار
تعیین حق حضور اعضای غیرموظف هیئت‌مدیره
تعیین پاداش هیئت‌مدیره
تصمیم‌گیری درباره تقسیم سود نقدی
تنفیذ معاملات موضوع ماده ۱۲۹ اصلاحیه قانون تجارت
بررسی سایر موارد در صلاحیت مجمع
مجمع فوق‌العاده با محوریت افزایش سرمایه
پس از پایان مجمع عادی، مجمع عمومی فوق‌العاده از ساعت ۱۰:۳۰ صبح در همان محل برگزار خواهد شد.

مطابق اعلام شرکت، تنها دستور جلسه این مجمع، تصمیم‌گیری درباره افزایش سرمایه پتروشیمی مارون است؛ موضوعی که از مهم‌ترین رویدادهای پیش روی این شرکت برای اصلاح ساختار مالی و اجرای برنامه‌های توسعه‌ای به شمار می‌رود.

امکان حضور آنلاین سهامداران

پتروشیمی مارون اعلام کرده است سهامدارانی که امکان حضور فیزیکی در مجامع را ندارند، می‌توانند از طریق پخش زنده اینترنتی، روند برگزاری هر دو مجمع را به صورت آنلاین دنبال کنند.

همچنین از سهامداران، نمایندگان قانونی و وکلای آنان درخواست شده است یک ساعت پیش از آغاز جلسات با در دست داشتن کارت ملی، معرفی‌نامه یا وکالت‌نامه رسمی برای دریافت کارت ورود در محل برگزاری حضور یابند.

اهمیت مجامع برای سهامداران

برگزاری همزمان مجمع عادی و فوق‌العاده، فرصت مهمی برای سهامداران پتروشیمی مارون فراهم می‌کند تا علاوه بر بررسی عملکرد مالی سال ۱۴۰۴ و تصمیم‌گیری درباره میزان سود نقدی، درباره افزایش سرمایه شرکت نیز اظهار نظر و رأی‌گیری انجام شود؛ تصمیماتی که می‌تواند بر مسیر توسعه و وضعیت مالی شرکت در سال‌های آینده اثرگذار باشد.

گزارش عملکرد تیرماه ۱۴۰۵ پتروشیمی اصفهان

به گزارش آرمان آرا،عملکرد تیرماه و چهار ماه نخست سال ۱۴۰۵ «پتروشیمی اصفهان» از بهبود محسوس درآمد این شرکت حکایت دارد. اگرچه مقدار تولید و فروش نسبت به مدت مشابه سال گذشته رشد محدودی را تجربه کرده، اما افزایش نرخ فروش محصولات نقش اصلی را در ارتقای درآمد شرکت ایفا کرده است. بررسی عملکرد ماهانه نیز نشان می‌دهد پس از ثبت فروش قابل توجه در خردادماه، شرکت در تیرماه با کاهش مقدار فروش مواجه شد، اما همچنان درآمدی به‌مراتب بالاتر از دوره مشابه سال قبل به ثبت رساند.

پتروشیمی اصفهان در تیرماه ۱۴۰۵ موفق به تولید ۱۷ هزار و ۴۱۲ تن محصول و فروش ۱۶ هزار و ۵۱۶ تن شد و از این محل ۲۵ هزار و ۷۰۳ میلیارد ریال درآمد (معادل ۲.۵۷ همت) شناسایی کرد.

این شرکت در خردادماه سال جاری ۱۷ هزار و ۱۹۷ تن تولید و ۱۹ هزار و ۴۳۶ تن فروش داشت و درآمد آن به حدود ۲.۸۳ همت رسید. مقایسه این دو ماه نشان می‌دهد با وجود افزایش جزئی تولید در تیرماه، کاهش حجم فروش باعث افت درآمد ماهانه نسبت به خرداد شده است.

در مقایسه با تیرماه سال گذشته نیز روند متفاوتی مشاهده می‌شود. پتروشیمی اصفهان در تیر ۱۴۰۴ ۱۴ هزار و ۵۹۰ تن محصول تولید و ۱۱ هزار و ۸۲۲ تن فروش ثبت کرده بود و درآمد آن حدود ۷۲۱ میلیارد تومان بود. بنابراین درآمد تیرماه امسال با وجود افزایش نه‌چندان چشمگیر مقدار فروش، رشد قابل توجهی را نسبت به سال گذشته تجربه کرده که بیانگر اثر افزایش نرخ فروش محصولات است.

عملکرد تجمیعی شرکت نیز این روند را تأیید می‌کند. پتروشیمی اصفهان در چهار ماه نخست سال ۱۴۰۵ با تولید ۶۴ هزار و ۳۹۶ تن و فروش ۵۹ هزار و ۲۱۶ تن محصول، ۸۵ هزار و ۱۴۷ میلیارد ریال درآمد (معادل ۸.۵۱ همت) کسب کرد. این در حالی است که درآمد چهار ماهه شرکت در مدت مشابه سال گذشته ۲۹ هزار و ۸۹۶ میلیارد ریال (حدود ۲.۹۹ همت) بود.

بررسی آمارها نشان می‌دهد تولید چهارماهه شرکت نسبت به مدت مشابه سال قبل حدود ۱۳ درصد و مقدار فروش بیش از ۱۵ درصد افزایش یافته است. همزمان رشد قابل توجه درآمد نشان می‌دهد علاوه بر بهبود حجم فروش، افزایش نرخ فروش محصولات نیز نقش مهمی در عملکرد مالی شرکت داشته است.

گزارش عملکرد پتروشیمی نوری در خرداد ۱۴۰۵

به گزارش خبرصنعتی؛ بررسی صورت‌های مالی حسابرسی‌شده سال ۱۴۰۴ پتروشیمی نوری که در سامانه رسمی کدال منتشر شده است، از ثبت یکی از درخشان‌ترین دوره‌های عملکرد این شرکت از زمان آغاز فعالیت تاکنون حکایت دارد؛ عملکردی که در سایه مدیریت راهبردی، بهره‌گیری حداکثری از ظرفیت‌های تولید، کنترل هدفمند هزینه‌ها، بهینه‌سازی ترکیب خوراک و توسعه بازارهای فروش رقم خورده و پتروشیمی نوری را در جایگاه یکی از موفق‌ترین شرکت‌های صنعت پتروشیمی کشور قرار داده است.

ثبت بالاترین رکورد تولید در تاریخ پتروشیمی نوری

پتروشیمی نوری در سال ۱۴۰۴ موفق به تولید ۵ میلیون و ۱۲ هزار تن محصول شد؛ رقمی که در مقایسه با تولید ۴ میلیون و ۸۳۶ هزار تن در سال ۱۴۰۳، رشد ۳.۶ درصدی را نشان می‌دهد و به عنوان بالاترین میزان تولید از ابتدای بهره‌برداری این مجتمع به ثبت رسیده است.

رشد ۴۵ درصدی درآمد عملیاتی؛ شکستن رکورد فروش تاریخ شرکت

در حوزه فروش نیز پتروشیمی نوری عملکردی کم‌نظیر از خود به جای گذاشت و درآمد عملیاتی شرکت با ثبت رکوردی جدید به بیش از ۲۵۰.۵ هزار میلیارد تومان رسید؛ رقمی که نسبت به ۱۷۳.۳ هزار میلیارد تومان سال قبل، رشد چشمگیر ۴۵ درصدی را نشان می‌دهد.

در این میان، فروش داخلی با رشد ۴۲ درصدی و فروش صادراتی با رشد ۵۴ درصدی همراه بوده است که بیانگر موفقیت شرکت در مدیریت همزمان بازارهای داخلی و بین‌المللی و بهره‌برداری مؤثر از ظرفیت‌های صادراتی است.

جهش سودآوری؛ رشد سود بیش از رشد درآمد

یکی از مهم‌ترین شاخص‌های عملکرد مالی سال ۱۴۰۴، افزایش قابل توجه سودآوری شرکت است.

بر این اساس، سود ناخالص پتروشیمی نوری با رشد ۶۵ درصدی به ۶۷.۴ هزار میلیارد تومان رسید و حاشیه سود ناخالص نیز با افزایش ۳ واحد درصدی به ۲۷ درصد ارتقا یافت؛ دستاوردی که حاصل مدیریت بهای تمام‌شده، استفاده حداکثری از خوراک دریافتی، اصلاح ترکیب تولید، کاهش ضایعات و کنترل دقیق هزینه‌های تولید بوده است.

همچنین سود عملیاتی شرکت با رشد ۵۱ درصدی به ۴۶ هزار میلیارد تومان و سود قبل از مالیات نیز با افزایش ۵۵ درصدی به ۴۵.۴ هزار میلیارد تومان رسید؛ موضوعی که نشان می‌دهد نرخ رشد سودآوری از نرخ رشد درآمد عملیاتی نیز فراتر رفته و بیانگر اثربخشی سیاست‌های مدیریتی در کنترل هزینه‌های تولید، فروش، اداری و سایر هزینه‌های غیرعملیاتی است.

در ادامه این روند، سود خالص شرکت نیز با رشد ۳۹ درصدی به ۳۳.۵ هزار میلیارد تومان افزایش یافت؛ این در حالی است که هزینه مالیات بر درآمد شرکت به دلیل عدم اعمال معافیت موضوع ماده ۱۳۲ قانون مالیات‌های مستقیم نسبت به سال گذشته ۱۲۸ درصد افزایش یافته است. با وجود این افزایش چشمگیر در مالیات، شرکت همچنان موفق به ثبت یکی از بهترین عملکردهای سودآوری خود شده است.

‌مدیریت هزینه‌ها؛ رمز اصلی موفقیت پتروشیمی نوری

صورت‌های مالی منتشرشده نشان می‌دهد که نسبت هزینه‌های فروش به درآمد عملیاتی تنها ۲ واحد درصد افزایش یافته که بخش عمده آن ناشی از افزایش هزینه‌های لجستیک بوده است؛ این در حالی است که ارزش فروش صادراتی شرکت نسبت به سال گذشته ۴۵ درصد رشد داشته است.

از سوی دیگر، نسبت هزینه‌های عمومی و اداری به درآمد عملیاتی بدون هیچ تغییری حفظ شده که نشان‌دهنده انضباط مالی، کنترل دقیق هزینه‌ها و مدیریت کارآمد منابع در مجموعه پتروشیمی نوری است.

پاسخ مستند به برخی برداشت‌های نادرست از صورت‌های مالی

پتروشیمی نوری در توضیحات رسمی خود درباره برخی تحلیل‌های منتشرشده پیرامون صورت‌های مالی اعلام کرده است که مجموع سایر هزینه‌ها در بخش سربار و عمومی و اداری از ۱.۳ هزار میلیارد تومان به ۲.۳ هزار میلیارد تومان رسیده و ۷۸ درصد رشد داشته است.

بر اساس توضیحات شرکت، این افزایش عمدتاً ناشی از افزایش هزینه بیمه جامع اموال و تأسیسات و همچنین رشد قیمت کالاها و مواد مصرفی بوده است؛ بنابراین، برخی ادعاهای مطرح‌شده در خصوص این هزینه‌ها فاقد پشتوانه کارشناسی بوده و با واقعیت‌های مالی شرکت و اطلاعات منتشرشده در سامانه کدال همخوانی ندارد.

جمع‌بندی

مرور عملکرد مالی پتروشیمی نوری در سال ۱۴۰۴ نشان می‌دهد که این شرکت با ثبت بالاترین میزان تولید تاریخ خود، رشد ۴۵ درصدی درآمد، رشد ۶۵ درصدی سود ناخالص، رشد ۵۱ درصدی سود عملیاتی، رشد ۵۵ درصدی سود قبل از مالیات و رشد ۳۹ درصدی سود خالص، یکی از موفق‌ترین سال‌های فعالیت خود را پشت سر گذاشته است.

این دستاوردها در شرایط پیچیده اقتصادی، نوسانات بازارهای جهانی و افزایش هزینه‌های عملیاتی، بیانگر نقش تعیین‌کننده مدیریت راهبردی، برنامه‌ریزی دقیق، بهره‌وری عملیاتی وانضباط مالی در هدایت بزرگ‌ترین مجتمع آروماتیکی ایران است؛ عملکردی که جایگاه پتروشیمی نوری را به عنوان یکی از سودآورترین و موفق ترین شرکت‌های صنعت پتروشیمی کشور بیش از پیش تثبیت کرده است.

دلایل افزایش سود خالص تامین سرمایه خلیج فارس در سال ۱۴۰۴ تشریح شد

به گزارش آرمان آرا،؛ شرکت تامین سرمایه خلیج فارس در اطلاعیه‌ای اعلام کرد افزایش سود خالص این شرکت در سال ۱۴۰۴ عمدتاً به چند عامل اصلی مربوط می‌شود.

بر اساس این اعلام، رشد ۶۰ درصدی تعهدات بازارگردانی شرکت در سال ۱۴۰۴، شناسایی سود حاصل از فروش ساختمان و همچنین مدیریت هزینه‌های شرکت از مهم‌ترین دلایل افزایش سود خالص به شمار می‌روند.

این شرکت جزئیات بیشتری درباره آثار هر یک از این عوامل بر عملکرد مالی سال ۱۴۰۴ ارائه نکرده است.

پتروشیمی فن آوران رکورددار صنعت متانول در سال ۱۴۰۴

به گزارش خبرصنعتی؛ شرکت پتروشیمی فن‌آوران با پشتوانه کارکنان پرتلاش، حمایت سهامداران و همدلی مدیرعامل و هیأت‌مدیره، در سال ۱۴۰۴ توانست با عبور از دو جنگ تحمیلی و اجرای بزرگ‌ترین تعمیرات اساسی تابستانه، رکورد تاریخی درآمد خود را بشکند و از بودجه مصوب سالانه نیز فراتر رود.

در شرایطی که بسیاری از صنایع کشور در پی دو جنگ تحمیلی و مشکلات خوراک گازی با چالش‌های جدی مواجه بودند، پتروشیمی فن‌آوران با انسجام سازمانی و مدیریت هوشمندانه توانست مسیر تازه‌ای برای رشد و شکوفایی بگشاید. گزارش‌های مالی نشان می‌دهد این شرکت نه تنها توانسته است درآمدی بی‌سابقه در تاریخ فعالیت خود ثبت کند، بلکه با عبور از سقف بودجه مصوب، جایگاه خود را در زنجیره ارزش صنعت پتروشیمی تثبیت کرده است.

بر اساس صورت‌های مالی منتشرشده، پتروشیمی فن‌آوران در سال مالی منتهی به ۲۹ اسفند ۱۴۰۴ موفق شد با تحقق ۲۰۷,۳۴۲,۲۱۲ میلیون ریال درآمد (معادل حدود ۲۰.۷ همت) برای نخستین‌بار از سقف بودجه مصوب به مبلغ ۱۹۴,۶۴۰,۶۱۳ میلیون ریال عبور کند. این رقم نسبت به بودجه حدود ۶.۵ درصد و نسبت به مجموع درآمد سال گذشته که ۱۵۳,۰۱۴,۲۶۷ میلیون ریال گزارش شده بود، رشدی معادل ۳۵.۵ درصد را نشان می‌دهد.

این جهش درآمدی در حالی رخ داد که شرکت با وقفه‌های تولیدی ناشی از جنگ رمضان، توقف‌های اجباری تعمیراتی و تأثیرات جنگ ۱۲ روزه مواجه بود؛ با این حال، مدیریت تولید و فروش توانست اثرات منفی این وقفه‌ها را تا حد زیادی خنثی کند. مدیران شرکت در گزارش خود اشاره کرده‌اند که علی‌رغم توقف‌های موقت تولید، برنامه‌های فروش و تخصیص محصولات به بازارهای هدف به‌گونه‌ای اجرا شد که جریان درآمدی شرکت حفظ شود.

برآوردهای اولیه نشان می‌دهد پتروشیمی فن‌آوران قادر خواهد بود سودی در حدود ۵۵۰ ریال به ازای هر سهم برای سهامداران محقق سازد؛ رقمی که بازتابی از بهبود حاشیه سود و افزایش حجم فروش است. این عملکرد مالی، نشان‌دهنده تاب‌آوری و کارایی عملیاتی شرکت در شرایط بحرانی کشور بوده و عبور از بودجه و ثبت رشد چشمگیر نسبت به سال گذشته، موقعیت شرکت را در زنجیره ارزش پتروشیمی تقویت می‌کند.

بر این اساس باید گفت، فن‌آوران با روحیه‌ای تازه و عزم جدی، در مسیر ارزآوری و تقویت صنایع داخلی گام برمی‌دارد. همدلی کارکنان، همراهی مدیران و حمایت سهامداران، چرخه تولید را پایدار نگه داشته و امید تازه‌ای برای آینده صنعت کشور آفریده است. انتظار می‌رود این روند مثبت با مدیریت مناسب هزینه‌ها و تداوم فروش، به افزایش بازدهی سهامداران و نقش‌آفرینی مؤثرتر در اقتصاد ملی منجر شود.

ایرانول نرخ فروش روغن موتور را ۳۰ درصد افزایش داد

به گزارش آرمان آرا،؛ شرکت نفت ایرانول، از تولیدکنندگان برجسته روانکار در کشور، از اعمال افزایش میانگین ۳۰ درصدی در نرخ فروش انواع روغن موتورهای بنزینی و دیزلی خود خبر داد. این تعدیل قیمت در پی افزایش هزینه‌های تولید، از جمله رشد نرخ خوراک مصرفی، نوسانات نرخ ارز و افزایش قیمت مواد افزودنی ضروری تشخیص داده شده است.

با توجه به وابستگی بخش قابل توجهی از مواد اولیه، به‌ویژه افزودنی‌های تخصصی، به نرخ ارز، تغییرات اخیر این حوزه منجر به افزایش بهای تمام‌شده محصولات شده است. ایرانول با هدف حفظ حاشیه سود و استمرار چرخه تولید، اقدام به اصلاح نرخ فروش کرده است. انتظار می‌رود این افزایش نرخ، با جبران بخشی از هزینه‌های تولید، بر عملکرد مالی آتی شرکت تأثیر مثبت گذارد و در گزارش‌های مالی آینده منعکس شود.

رشد درآمد پتروشیمی خراسان در فروردین؛ سهم ۵۹ درصدی اوره در فروش داخلی

به گزارش آرمان آرا،؛ شرکت پتروشیمی خراسان در نخستین ماه سال مالی ۱۴۰۵، معادل ۱۱۲۵ میلیارد تومان درآمد شناسایی کرده است. از این مبلغ، ۸۹۷ میلیارد تومان به فروش داخلی و ۲۲۸ میلیارد تومان به فروش صادراتی اختصاص یافته است.

محصول اوره نقش کلیدی در ترکیب فروش این شرکت داشته است؛ به‌طوری که بیشترین سهم از فروش داخلی (۶۹۵ میلیارد تومان) و همچنین بخش عمده فروش صادراتی (۲۲۳ میلیارد تومان) مربوط به اوره حمایتی و اوره بوده است. این تمرکز بر فروش اوره، چه در بازار داخلی و چه صادراتی، نشان‌دهنده اهمیت استراتژیک این محصول در عملکرد مالی شرکت پتروشیمی خراسان در دوره مورد بررسی است.

رشد خیره‌کننده سودآوری «پتروشیمی پردیس»؛ سود خالص ۱۶۲٪ افزایش یافت

به گزارش آرمان آرا،؛ شرکت پتروشیمی پردیس (شپدیس) با انتشار صورت‌های مالی منتهی به اسفند ۱۴۰۴، رشد ۱۶۲ درصدی سود خالص و ثبت درآمد عملیاتی ۵۶ هزار میلیارد تومانی را اعلام کرد. این شرکت همچنین برنامه‌های توسعه بازارهای صادراتی در آفریقا، آسیا، چین و برزیل را برای دستیابی به سهم بیشتر در بازارهای جهانی اوره و آمونیاک در دستور کار دارد.

به گزارش پتروشیمی ها؛ شرکت پتروشیمی پردیس (شپدیس) با انتشار صورت‌های مالی منتهی به اسفند ماه ۱۴۰۴، از عملکرد مالی چشمگیر خود در سال مالی گذشته خبر داد. در این دوره، شرکت موفق به شناسایی ۵۶ هزار میلیارد تومان درآمد عملیاتی شد که در مقایسه با رقم ۲۴ هزار میلیارد تومان در دوره مشابه سال قبل، رشد ۱۳۵ درصدی را نشان می‌دهد.

علی‌رغم افزایش ۷۵ درصدی در بهای تمام شده، رشد قابل توجه درآمدها منجر به افزایش ۲۴۲ درصدی سود ناخالص و رسیدن آن به حدود ۳۰ هزار میلیارد تومان گردید. سود عملیاتی شرکت نیز با ۲۲۹ درصد افزایش به حدود ۲۹ هزار میلیارد تومان رسید.

مهم‌ترین دستاورد مالی برای «شپدیس» در این دوره، رشد ۱۶۲ درصدی سود خالص بود که از ۹,۵۷۲ میلیارد تومان در دوره قبل به حدود ۲۵ هزار میلیارد تومان افزایش یافت. این میزان سود خالص معادل سود ۴۱,۸۵۶ ریالی به ازای هر سهم گزارش شده است.

شرکت برای ۶ ماهه باقی‌مانده سال مالی، درآمد عملیاتی حدود ۱۰۰ هزار میلیارد تومان را پیش‌بینی کرده است که در صورت تحقق، مجموع درآمد عملیاتی را به بیش از ۱۵۶ هزار میلیارد تومان خواهد رساند.

راهبرد اصلی «پتروشیمی پردیس» برای ادامه سال، افزایش تولید با حداکثر ظرفیت و گسترش بازارهای صادراتی است. علاوه بر تثبیت حضور در بازارهای فعلی، این شرکت توسعه بازارهای جدید در قاره آفریقا، شرق آسیا، چین و برزیل را با هدف کسب سهم بیشتر از بازار جهانی اوره و آمونیاک در دستور کار دارد. با توجه به چالش‌های تحریم‌های اقتصادی و سیاسی، «شپدیس» در حال بررسی روش‌های نوین فروش صادراتی و مکانیزم‌های جایگزین برای تراکنش‌های ارزی جهت تضمین پایداری روند صادرات محصولات خود است.

۲ جنگ هم حریف شفن نشد؛ درآمد پتروشیمی فن‌آوران در ۱۴۰۴ از بودجه عبور کرد؛ ثبت رکوردی تازه با درآمد حدود ۲۰.۷ همت

به گزارش خبرصنعتی؛ شرکت پتروشیمی فن‌آوران با نماد شفن در بازار سرمایه در سال مالی منتهی به ۲۹ اسفندماه ۱۴۰۴ موفق شد با تحقق ۲۰۷,۳۴۲,۲۱۲ میلیون ریال درآمد (معادل حدود ۲۰.۷ همت) برای نخستین‌بار از سقف بودجه مصوب عبور کند؛ این رقم نسبت به بودجه حدود ۶.۵ درصد و نسبت به مجموع درآمد سال گذشته حدود ۳۵.۵ درصد رشد نشان می‌دهد.

بر پایه صورت سود و زیان منتشرشده، پتروشیمی فن‌آوران در سال مالی ۱۴۰۴ درآمدی معادل ۲۰۷,۳۴۲,۲۱۲ میلیون ریال محقق کرده است که از بودجه مصوب شرکت به مبلغ ۱۹۴,۶۴۰,۶۱۳ میلیون ریال فراتر رفته است. این عملکرد نشان‌دهنده توان شرکت در کسب بازدهی بالاتر از پیش‌بینی‌ها است و حاکی از مدیریت موثر فروش و بهره‌برداری در شرایط عملیاتی چالش‌زا است.
با مقایسه عملکرد سال جاری با سال مالی گذشته که درآمد آن ۱۵۳,۰۱۴,۲۶۷ میلیون ریال گزارش شده بود، فن‌آوران رشد درآمدی قابل‌توجهی معادل حدود ۳۵.۵ درصد را تجربه کرده است.

این جهش درآمدی در حالی رخ داده که شرکت با وقفه‌های تولیدی ناشی از جنگ رمضان، توقف‌های اجباری تعمیراتی و تأثیرات ناشی از جنگ ۱۲ روزه مواجه بوده است؛ با این حال، مدیریت تولید و فروش توانسته است اثرات منفی این وقفه‌ها را تا حد زیادی خنثی کند.

مدیران شرکت در گزارش خود اشاره کرده‌اند که علی‌رغم توقف‌های موقت تولید، برنامه‌های فروش و تخصیص محصولات به بازارهای هدف به‌گونه‌ای اجرا شده که جریان درآمدی شرکت حفظ شود. برآوردهای اولیه نشان می‌دهد که پتروشیمی فن‌آوران قادر خواهد بود سودی در حدود ۵۵۰ ریال به ازای هر سهم برای سهامداران محقق سازد که این رقم بازتابی از بهبود حاشیه سود و افزایش حجم فروش است.

لازم به ذکر است، عملکرد مالی پتروشیمی فن‌آوران در سال مالی ۱۴۰۴ نشان‌دهنده تاب‌آوری و کارایی عملیاتی شرکت در شرایط بحرانی کشور است؛ عبور از بودجه و ثبت رشد چشمگیر نسبت به سال گذشته، موقعیت شرکت را در زنجیره ارزش پتروشیمی تقویت می‌کند و انتظار می‌رود این روند مثبت، با مدیریت مناسب هزینه‌ها و تداوم فروش، به افزایش بازدهی سهامداران منجر شود.

درآمد پتروشیمی فن‌آوران در ۱۴۰۴ از بودجه عبور کرد؛ ثبت رکوردی تازه با درآمد حدود ۲۰.۷ همت

به گزارش آرمان آرا، به نقل از روابط عمومی پتروشیمی فن‌آوران؛ بر پایه صورت سود و زیان منتشرشده، پتروشیمی فن‌آوران در سال مالی ۱۴۰۴ درآمدی معادل ۲۰۷,۳۴۲,۲۱۲ میلیون ریال محقق کرده است که از بودجه مصوب شرکت به مبلغ ۱۹۴,۶۴۰,۶۱۳ میلیون ریال فراتر رفته است. این عملکرد نشان‌دهنده توان شرکت در کسب بازدهی بالاتر از پیش‌بینی‌ها است و حاکی از مدیریت موثر فروش و بهره‌برداری در شرایط عملیاتی چالش‌زا است.

با مقایسه عملکرد سال جاری با سال مالی گذشته که درآمد آن ۱۵۳,۰۱۴,۲۶۷ میلیون ریال گزارش شده بود، فن‌آوران رشد درآمدی قابل‌توجهی معادل حدود ۳۵.۵ درصد را تجربه کرده است. این جهش درآمدی در حالی رخ داده که شرکت با وقفه‌های تولیدی ناشی از جنگ رمضان، توقف‌های اجباری تعمیراتی و تأثیرات ناشی از جنگ ۱۲ روزه مواجه بوده است؛ با این حال، مدیریت تولید و فروش توانسته است اثرات منفی این وقفه‌ها را تا حد زیادی خنثی کند.

مدیران شرکت در گزارش خود اشاره کرده‌اند که علی‌رغم توقف‌های موقت تولید، برنامه‌های فروش و تخصیص محصولات به بازارهای هدف به‌گونه‌ای اجرا شده که جریان درآمدی شرکت حفظ شود. برآوردهای اولیه نشان می‌دهد که پتروشیمی فن‌آوران قادر خواهد بود سودی در حدود ۵۵۰ ریال به ازای هر سهم برای سهامداران محقق سازد که این رقم بازتابی از بهبود حاشیه سود و افزایش حجم فروش است.

لازم به ذکر است، عملکرد مالی پتروشیمی فن‌آوران در سال مالی ۱۴۰۴ نشان‌دهنده تاب‌آوری و کارایی عملیاتی شرکت در شرایط بحرانی کشور است؛ عبور از بودجه و ثبت رشد چشمگیر نسبت به سال گذشته، موقعیت شرکت را در زنجیره ارزش پتروشیمی تقویت می‌کند و انتظار می‌رود این روند مثبت، با مدیریت مناسب هزینه‌ها و تداوم فروش، به افزایش بازدهی سهامداران منجر شود.

یوتیلیتی‌ هاب ماهشهر در آستانه درآمد ۳۰ همتی/ درآمد فجر انرژی خلیج فارس در ۱۱ ماهه ۱۴۰۴ رشد ۲۵ درصدی را ثبت کرد

به گزارش آرمان آرا،؛ شرکت فجر انرژی خلیج فارس با نماد «بفجر» در بازار سرمایه، در عملکرد منتهی به پایان بهمن‌ماه ۱۴۰۴ با ثبت ۲۷۰,۶۱۹,۳۶۵ میلیون ریال (۲۷ همت) درآمد عملیاتی، رشد حدود ۲۵ درصدی نسبت به رقم ۲۱۶,۶۵۷,۹۲۵ میلیون ریالی مدت مشابه سال گذشته را محقق کرد؛ رشدی که این شرکت زیرساختی را در آستانه ثبت درآمد ۳۰ هزار میلیارد تومانی تا پایان سال قرار داده و جایگاه آن را به‌عنوان ستون پایداری هاب پتروشیمی ماهشهر بیش از پیش تثبیت کرده است.

بر پایه گزارش منتشر شده در سامانه ناشران کدال، عملکرد مالی بفجر در سال ۱۴۰۴ یک رشد عددی نبوده؛ بلکه انعکاس بلوغ عملیاتی و ثبات ساختاری در مهم‌ترین شرکت یوتیلیتی کشور را به نمایش گذاشته است. فجر انرژی خلیج فارس به عنوان تأمین‌کننده استراتژیک بخار، برق، آب صنعتی، هوای فشرده، نیتروژن و سایر سرویس‌های حیاتی مجتمع‌های پتروشیمی منطقه ویژه اقتصادی ماهشهر، نقش «زیرساخت مادر» زنجیره ارزش پتروشیمی کشور را ایفا می‌کند.

تحقق رشد ۲۵ درصدی درآمد در شرایطی رقم خورده که ماهیت کسب‌وکار یوتیلیتی مبتنی بر پایداری و استمرار است، نه جهش‌های مقطعی. این بدان معناست که افزایش درآمد، حاصل مدیریت بهینه سبد خدمات، بهبود ساختار تعرفه‌ای، ارتقای راندمان عملیاتی و انضباط در مدیریت هزینه‌ها بوده است؛ نه صرفاً نوسانات بیرونی.

در بخش عملیاتی نیز تولید یوتیلیتی به ۱,۶۵۴,۸۹۶,۸۲۱ واحد رسیده که در مقایسه با ۱,۶۴۲,۸۳۳,۰۹۴ واحد سال گذشته، ضمن حفظ سطح پایدار تولید، روندی صعودی را ثبت کرده است. این افزایش ملایم اما معنادار، نشان‌دهنده پایداری شبکه تولید و انتقال انرژی و استمرار بدون وقفه خدمات‌رسانی به مجتمع‌های پتروشیمی مستقر در ماهشهر است.

در اکوسیستم صنعتی، یوتیلیتی صرفاً یک خدمت نیست؛ بلکه ضامن استمرار تولید ملی است. هر واحد بخار یا مگاوات برق تولیدی در بفجر، به معنای تضمین تولید محصولات پتروشیمی، تثبیت صادرات غیرنفتی و خلق ارزش افزوده در مقیاس ملی است. از این منظر، عملکرد بفجر مستقیماً با امنیت تولید و ثروت‌آفرینی در صنعت پتروشیمی کشور گره خورده است.

نکته حائز اهمیت آن است که رشد درآمدی در کنار ثبات تولید، حاکی از بهبود کیفیت درآمد (Revenue Quality) و افزایش کارایی سرمایه‌گذاری‌های انجام‌شده در زیرساخت‌های انرژی است. این موضوع می‌تواند در صورت‌های مالی سالانه، خود را در قالب بهبود حاشیه سود عملیاتی و تقویت جریان نقدی عملیاتی نمایان سازد.

ثبت فروش ۵۰ همتی و سود خالص ۷.۵ همتی پتروشیمی امیرکبیر در ۱۰ ماهه ۱۴۰۴

به گزارش آرمان آرا، به نقل از روابط عمومی و امور بین‌الملل شرکت پتروشیمی امیرکبیر؛ براساس گزارش‌های مالی مربوط به عملکرد ۱۰ ماه نخست سال ۱۴۰۴، این شرکت موفق به ثبت حدود ۵۰ همت فروش و تحقق ۷.۵ همت سود خالص شده است که نشان‌دهنده افزایش ۳۶ درصدی سود خالص نسبت به مدت مشابه سال گذشته است.

برای نخستین‌بار میزان فروش محصولات «شکبیر» با افزایش ۳۶ درصدی نسبت به سال گذشته همراه بوده که نقش مستقیمی در رشد ۳۶ درصدی سود خالص داشته و بیانگر تثبیت عملکرد تولید و ارتقای بهره‌وری عملیاتی در این مجتمع است.

براساس اطلاعات مالی، سود خالص ۱۰ ماهه سال جاری ۲۵ درصد بالاتر از کل سود خالص سال مالی ۱۴۰۳ است که نشان‌دهنده رشد عملکرد مالی شرکت در سال جاری محسوب می‌شود.

طبق داده‌های مالی، ۸۵ درصد از فروش ریالی شرکت مربوط به محصولات پلیمری بوده و با وجود انجام تعمیرات اساسی یک‌ماهه در واحد الفین، مدیریت تأمین خوراک اتیلن برای واحدهای پلیمری موجب شده میزان تولید این محصولات به ۱۰۹ درصد برنامه پیش‌بینی‌شده برسد.

براساس برآوردهای انجام‌شده، پیش‌بینی می‌شود با تداوم اجرای برنامه‌های عملیاتی و حفظ روند فعلی تولید و فروش، شاخص‌های درآمدی و سودآوری تا پایان سال جاری نیز در مسیر افزایشی باقی بماند.

گزارش منتشرشده نشان می‌دهد عملکرد ۱۰ ماهه پتروشیمی امیرکبیر در سال ۱۴۰۴ از منظر شاخص‌های فروش، تولید و سودآوری نسبت به دوره‌های پیشین بهبود یافته و می‌تواند مبنایی برای ارزیابی روند آتی شرکت توسط فعالان اقتصادی و بازار سرمایه باشد.

بودجه نفت پاسارگاد زیر ذره بین تاپیکو

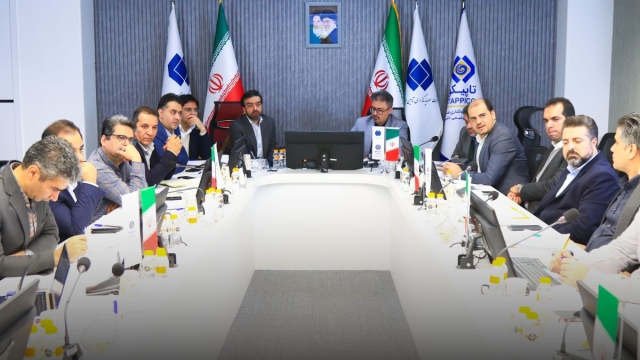
به گزارش آرمان آرا، به نقل از روابط عمومی، برند و مسئولیت اجتماعی تاپیکو؛ جلسه ویژه بررسی عملکرد ۹ ماهه سال ۱۴۰۴ و تدوین بودجه سال ۱۴۰۵ شرکت نفت پاسارگاد با حضور عضو هیات مدیره، معاونان و مدیران ارشد هلدینگ تاپیکو و مدیران عامل شرکت‌های تابعه در محل ساختمان مرکزی هلدینگ نفت و گاز و پتروشیمی تأمین برگزار شد.

در این جلسه عملکرد شرکت نفت پاسارگاد بررسی شد و مدیران ارشد هلدینگ تاپیکو در جریان آخرین وضعیت عملکرد، روند تولیدات و پیشرفت پروژه‌ها و همچنین برنامه‌های سال ۱۴۰۵ این شرکت‌ قرار گرفتند.

در این جلسه ضمن تشریح راهبردهای هلدینگ تاپیکو برای سال ۱۴۰۵، بر حرکت به سمت افزایش سودآوری شرکت‌های تابعه در چارچوب توافق‌‌نامه عملکردی این هلدینگ با مدیران عامل این شرکت‌ها با هدف انسجام مدیریتی، بهبود عملکرد مالی، عملیاتی، توسعه‌ای و بازار و در راستای شفافیت عملکرد، تحقق اهداف راهبردی و افزایش ارزش آفرینی برای ذینفعان تاکید شد.

در همین حال، معاونان و مدیران ارشد تاپیکو و نفت پاسارگاد با ارائه گزارشی از آخرین اقدامات این شرکت‌ به اهم مشکلات جاری و چالش‌های‌ کلیدی پیش‌رو پرداختند.

لازم به ذکر است که جلسات ویژه بررسی عملکرد ۹ ماهه سال ۱۴۰۴ و تدوین بودجه سال ۱۴۰۵ شرکت‌های تابعه تاپیکو تا دو هفته آینده ادامه خواهد داشت.

بودجه نفت پاسارگاد زیر ذره بین تاپیکو

به گزارش آرمان آرا، به نقل از روابط عمومی، برند و مسئولیت اجتماعی تاپیکو؛ جلسه ویژه بررسی عملکرد ۹ ماهه سال ۱۴۰۴ و تدوین بودجه سال ۱۴۰۵ شرکت نفت پاسارگاد با حضور عضو هیات مدیره، معاونان و مدیران ارشد هلدینگ تاپیکو و مدیران عامل شرکت‌های تابعه در محل ساختمان مرکزی هلدینگ نفت و گاز و پتروشیمی تأمین برگزار شد.

در این جلسه عملکرد شرکت نفت پاسارگاد بررسی شد و مدیران ارشد هلدینگ تاپیکو در جریان آخرین وضعیت عملکرد، روند تولیدات و پیشرفت پروژه‌ها و همچنین برنامه‌های سال ۱۴۰۵ این شرکت‌ قرار گرفتند.

در این جلسه ضمن تشریح راهبردهای هلدینگ تاپیکو برای سال ۱۴۰۵، بر حرکت به سمت افزایش سودآوری شرکت‌های تابعه در چارچوب توافق‌‌نامه عملکردی این هلدینگ با مدیران عامل این شرکت‌ها با هدف انسجام مدیریتی، بهبود عملکرد مالی، عملیاتی، توسعه‌ای و بازار و در راستای شفافیت عملکرد، تحقق اهداف راهبردی و افزایش ارزش آفرینی برای ذینفعان تاکید شد.

در همین حال، معاونان و مدیران ارشد تاپیکو و نفت پاسارگاد با ارائه گزارشی از آخرین اقدامات این شرکت‌ به اهم مشکلات جاری و چالش‌های‌ کلیدی پیش‌رو پرداختند.

لازم به ذکر است که جلسات ویژه بررسی عملکرد ۹ ماهه سال ۱۴۰۴ و تدوین بودجه سال ۱۴۰۵ شرکت‌های تابعه تاپیکو تا دو هفته آینده ادامه خواهد داشت.