بایگانی برچسب برای: گزارش عملکرد

عملکرد شهریور فملی؛ رشد درآمد با اثرگذاری نرخ، مقدار فروش و صادرات

به گزارش آرمان آرا،شرکت ملی صنایع مس ایران با نماد «فملی» در شهریور ۱۴۰۵ بیش از ۸۲ هزار و ۳۵۹ میلیارد تومان درآمد فروش شناسایی کرد. مجموع درآمد شرکت در نیمه نخست سال نیز به ۳۲۹ هزار و ۸۸۲ میلیارد تومان رسید که نسبت به مدت مشابه سال قبل رشد حدود ۲۲۵.۷ درصدی را نشان می‌دهد.

روند فروش در نیمه نخست سال

درآمد ماهانه فملی از ۲۵ هزار و ۴۴۸ میلیارد تومان در فروردین به ۶۲ هزار و ۳۶۶ میلیارد تومان در اردیبهشت رسید. این رقم در خرداد به ۴۱ هزار و ۹۴۳ میلیارد تومان کاهش یافت، اما از تیرماه روند افزایشی گرفت. فروش تیر، مرداد و شهریور به‌ترتیب ۵۱ هزار و ۳۷۰، ۶۶ هزار و ۳۹۵ و ۸۲ هزار و ۳۵۹ میلیارد تومان ثبت شد.

رشد فروش شش‌ماهه تنها به افزایش مقدار فروش محدود نیست و تغییر نرخ محصولات، ترکیب فروش و شرایط بازار مس نیز در آن نقش داشته است.

کاتد؛ بیشترین سهم از فروش داخلی

کاتد مس در شهریور با حدود ۴۳ هزار و ۹۰۰ میلیارد تومان، بیشترین سهم را در فروش داخلی فملی داشت. پس از آن مفتول با ۹ هزار و ۸۰۰ میلیارد تومان، کنسانتره مس با ۵ هزار و ۸۰۰ میلیارد تومان و کنسانتره مولیبدن با ۴ هزار و ۶۰۰ میلیارد تومان قرار گرفتند.

مقدار فروش داخلی کاتد در این ماه حدود ۱۸ هزار و ۴۳۶ تن بود. بنابراین تغییرات درآمد این محصول تحت تأثیر هم‌زمان مقدار فروش و نرخ فروش قرار دارد.

صادرات؛ ۷۲ هزار میلیارد تومان در ۶ ماه

فروش صادراتی فملی در شهریور حدود ۸ هزار و ۸۰۰ میلیارد تومان بود. این رقم در مجموع شش‌ماهه به حدود ۷۲ هزار و ۳۰۰ میلیارد تومان رسید. با وجود این، بخش اصلی درآمد شرکت همچنان از بازار داخلی تأمین شده است.

تغییر ترکیب صادرات میان کاتد و کنسانتره نیز باعث می‌شود درآمد صادراتی شرکت علاوه بر حجم فروش، از قیمت جهانی مس و نرخ ارز اثر بپذیرد.

قیمت مس و وضعیت سودآوری

قیمت مس سه‌ماهه در بورس فلزات لندن در پایان شهریور در محدوده ۱۴ هزار و ۴۱۶ دلار به ازای هر تن قرار داشت. این سطح قیمتی یکی از عوامل مؤثر بر نرخ فروش محصولات فملی، به‌ویژه در بخش صادرات، محسوب می‌شود.

فملی در سه‌ماهه نخست سال ۷۲۵ هزار و ۸۸۶ میلیارد ریال سود خالص و ۶۹۱ ریال سود به ازای هر سهم ثبت کرد. حاشیه سود ناخالص شرکت نیز حدود ۷۴.۴ درصد بود. صورت‌های مالی شش‌ماهه، اطلاعات کامل‌تری درباره تغییرات هزینه و سودآوری شرکت ارائه خواهد کرد.

جمع‌بندی بازارمحور

عملکرد شهریور نشان می‌دهد درآمد فملی در کنار حجم فروش، به شرایط بازار مس و نرخ ارز وابستگی قابل توجهی دارد. در ادامه سال، قیمت جهانی مس، نرخ ارز، میزان تولید و فروش کاتد و کنسانتره و هزینه‌های انرژی، مهم‌ترین متغیرهای اثرگذار بر درآمد و حاشیه سود شرکت خواهند بود. بنابراین برای ارزیابی روند آتی فملی، صرفاً رقم فروش ماهانه کافی نیست و باید تغییرات بازار مس و صورت‌های مالی شرکت هم‌زمان دنبال شود.

رشد ۳۷ درصدی درآمد پتروشیمی آبادان در شهریور

به گزارش آرمان آرا،پتروشیمی آبادان با نماد «شپترو» در شهریور ۱۴۰۵، ۶۲۳.۳ میلیارد تومان درآمد از فروش محصولات ثبت کرد که نسبت به مرداد حدود ۳۷ درصد افزایش داشت. درآمد شرکت در شش‌ماهه نخست سال نیز به ۲۴۰۶ میلیارد تومان رسید.

تولید و فروش

تولید «شپترو» از فروردین آغاز نشد و تولید PVC در این ماه صفر بود. شرکت در اردیبهشت ۱۹۲۷ تن، خرداد ۳۶۳۴ تن و تیر ۳۱۴۰ تن تولید کرد، اما تولید مرداد به ۹۸۵ تن کاهش یافت. در شهریور تولید با رشد ۱۸۲ درصدی نسبت به مرداد به ۲۷۷۵ تن رسید.

فروش شهریور نیز با ۳۴ درصد افزایش نسبت به مرداد به ۳۱۱۸ تن رسید. بالاتر بودن فروش از تولید ماهانه نشان می‌دهد بخشی از فروش شهریور از موجودی ماه‌های قبل تأمین شده است.

PVC؛ محور درآمد

در شهریور ۲۰۰۶ تن PVC تولید و ۲۳۹۶ تن فروخته شد. درآمد این محصول حدود ۶۱۳ میلیارد تومان بود که نزدیک به ۹۸ درصد درآمد ماهانه شرکت را تشکیل داد. نرخ فروش PVC نیز از حدود ۲۲۹ میلیون تومان در مرداد به حدود ۲۵۶ میلیون تومان به ازای هر تن رسید.

در شش‌ماهه نخست، تولید PVC به ۹۴۲۱ تن و فروش آن به ۱۰۲۸۵ تن رسید و این محصول حدود ۹۷ درصد درآمد شرکت را تأمین کرد.

صادرات و تأمین خوراک

در شهریور فروش صادراتی ثبت نشد. مجموع صادرات شش‌ماهه شرکت نیز به ۲۲۴ تن DDB با درآمد حدود ۳۵ میلیارد تومان محدود بود؛ بنابراین درآمد شرکت عمدتاً از فروش داخلی PVC حاصل شده است.

پتروشیمی آبادان در شهریور ۴۸۱۱ تن EDC و ۱۵۴ تن بنزن خریداری کرد که ارزش آن حدود ۲۴۱ میلیارد تومان بود. در شش‌ماهه نخست، خرید EDC به ۱۲۷۰۲ تن و خرید بنزن به ۶۶۱ تن رسید.

سودآوری

با وجود افزایش درآمد، آخرین صورت مالی منتشرشده برای دوره سه‌ماهه منتهی به خرداد، زیان خالص ۱۹۶.۹ میلیارد تومانی را نشان می‌دهد. بنابراین ارزیابی اثر رشد فروش بر وضعیت مالی شرکت به بررسی حاشیه سود، بهای تمام‌شده، هزینه‌های مالی و جریان نقد در صورت‌های مالی شش‌ماهه نیاز دارد.

جمع‌بندی

عملکرد شهریور «شپترو» با افزایش تولید، فروش و درآمد همراه بود؛ با این حال، ساختار درآمدی شرکت همچنان تمرکز بالایی بر PVC و بازار داخلی دارد و صادرات سهم محدودی داشته است. استمرار تولید، تأمین خوراک و کنترل هزینه‌ها از عوامل اصلی تعیین‌کننده حاشیه سود شرکت در نیمه دوم سال خواهد بود.

رشد ۵۱ درصدی درآمد «کرماشا» در شش‌ماهه؛ فروش شهریور ۲.۲ همت ثبت شد

به گزارش آرمان آرا،، شرکت صنایع پتروشیمی کرمانشاه با نماد «کرماشا» در شهریور ۱۴۰۵ حدود ۲.۱۹۵ همت درآمد فروش ثبت کرد و مجموع درآمد شرکت در شش‌ماهه نخست سال به ۱۲.۴۴ همت رسید. بررسی گزارش‌های ماهانه شرکت در کدال نشان می‌دهد درآمد تجمعی شش‌ماهه نسبت به دوره مشابه سال قبل ۵۱ درصد افزایش یافته است.

فروش شهریور و مرداد

درآمد فروش کرماشا در شهریور حدود ۲.۲۰ همت بود که نسبت به مرداد، با فروش ۴.۸۲۳ همتی، حدود ۵۴.۵ درصد کاهش داشت. فروش شهریور همچنین نسبت به ماه مشابه سال قبل ۲۸ درصد کمتر بود.

در مرداد، درآمد ماهانه شرکت به ۴.۸۲۳ همت رسید و فروش تجمعی پنج‌ماهه را به ۱۰.۳۷۲ همت رساند. این رقم نسبت به پنج‌ماهه سال قبل حدود ۱۰۱ درصد افزایش داشت.

با اضافه شدن فروش شهریور، درآمد شش‌ماهه به ۱۲.۴۴۲ همت رسید و رشد تجمعی نسبت به دوره مشابه سال قبل به ۵۱ درصد رسید.

روند فروش در ماه‌های نخست سال

فروش کرماشا در سه‌ماهه نخست حدود ۲.۹۲ همت بود. در تیرماه درآمد ماهانه به ۲.۶۳۱ همت رسید و در مرداد با افزایش به ۴.۸۲۳ همت، بالاترین رقم ماهانه در پنج ماه نخست ثبت شد.

شهریور با فروش ۲.۱۹۵ همت، نسبت به دو ماه قبل رقم پایین‌تری داشت. بنابراین روند درآمد ماهانه شرکت در نیمه نخست سال یکنواخت نبوده و تغییرات ماهانه در مقدار تولید، فروش و ارزش محصولات در آن اثر داشته است.

تولید و مقدار فروش

در شش‌ماهه نخست، تولید اوره کرماشا حدود ۳۰۸ هزار تن و تولید آمونیاک حدود ۱۷۸ هزار تن گزارش شد. این ارقام نسبت به دوره مشابه سال قبل به‌ترتیب کاهش داشته‌اند.

مقدار فروش محصولات نیز در شش‌ماهه حدود ۲۲۷ هزار تن بود؛ در حالی که این رقم در دوره مشابه سال قبل حدود ۳۱۸ هزار تن ثبت شده بود.

در نتیجه، افزایش درآمد ریالی شرکت در شش‌ماهه با افزایش متناسب حجم تولید و فروش همراه نبوده است.

نرخ فروش و ترکیب محصولات

در بخش اوره کشاورزی، مقدار فروش شش‌ماهه از حدود ۷۸.۴ هزار تن در دوره مشابه سال قبل به ۶۶.۹ هزار تن کاهش یافته، اما درآمد این محصول از حدود ۲.۰۵ همت به ۳.۶۱ همت افزایش داشته است.

بر این اساس، افزایش نرخ متوسط فروش هر تن اوره نقش مهمی در رشد درآمد این محصول داشته است. در بخش صادرات نیز مقدار فروش از حدود ۲۲۹ هزار تن به ۱۴۹ هزار تن کاهش یافته، اما درآمد صادراتی از حدود ۵.۹۵ همت به ۸.۲۳ همت افزایش داشته است.

این اختلاف میان مقدار فروش و درآمد نشان می‌دهد تغییر ارزش ریالی محصولات و نرخ فروش، یکی از عوامل اصلی رشد درآمد کرماشا در این دوره بوده است.

هزینه خوراک و سوخت

در شش‌ماهه نخست، هزینه خوراک و سوخت کرماشا حدود ۵.۵۴ همت اعلام شده است؛ در حالی که این رقم در دوره مشابه سال قبل حدود ۳.۴۴ همت بود و حدود ۶۱ درصد افزایش یافته است.

درآمد فروش در همین دوره ۵۱ درصد رشد کرده است. بنابراین برای ارزیابی عملکرد مالی شرکت، افزایش درآمد باید در کنار تغییر هزینه خوراک و سوخت بررسی شود و رشد فروش به‌تنهایی معیار کافی برای سنجش سودآوری نیست.

نرخ گاز و اثر آن بر عملکرد

نرخ گاز خوراک و سوخت از متغیرهای مهم در ساختار هزینه کرماشا محسوب می‌شود. شرکت در اطلاعیه‌های خود نرخ‌های جدید گاز را اعلام کرده و نرخ خوراک مردادماه نیز ۲۹۷,۴۸۹ ریال به ازای هر مترمکعب تعیین شده است.

تغییر این نرخ‌ها در کنار نرخ فروش اوره و آمونیاک، بر حاشیه سود شرکت اثرگذار است و در بررسی عملکرد ماه‌های آینده باید در کنار درآمد و مقدار تولید مورد توجه قرار گیرد.

جمع‌بندی

کرماشا در شش‌ماهه نخست ۱۴۰۵، ۱۲.۴۴ همت درآمد فروش ثبت کرد که ۵۱ درصد بیشتر از دوره مشابه سال قبل است. فروش پنج‌ماهه نیز به ۱۰.۳۷ همت رسید و مرداد با ۴.۸۲ همت، بیشترین درآمد ماهانه در این دوره را به ثبت رساند.

در شهریور، درآمد ماهانه به ۲.۲۰ همت رسید. همزمان، تولید و مقدار فروش شش‌ماهه نسبت به سال قبل کاهش داشته است. بنابراین رشد درآمد بیشتر از تغییر ارزش ریالی محصولات و نرخ‌های فروش ناشی شده و افزایش حجم تولید عامل اصلی این رشد نبوده است.

در سمت هزینه نیز خوراک و سوخت ۶۱ درصد افزایش یافته است. از این رو، برای ارزیابی عملکرد اقتصادی کرماشا، روند درآمد باید همزمان با مقدار تولید، حجم فروش، نرخ محصولات و هزینه خوراک و سوخت بررسی شود.

عملکرد پتروشیمی بوعلی؛ فروش صعودی، عملیات نزولی؛ شکاف درآمد و تولید!

به گزارش آرمان آرا،، صورت‌وضعیت عملکرد پتروشیمی بوعلی‌سینا در نیمه نخست ۱۴۰۵ در نگاه نخست از رشد قابل توجه درآمد خبر می‌دهد، اما بررسی هم‌زمان شاخص‌های عملیاتی تصویر متفاوتی ارائه می‌کند. درآمد فروش شرکت افزایش یافته، در حالی که تولید، فروش مقداری و خوراک مصرفی با افت قابل توجه مواجه بوده‌اند. بنابراین، رشد ریالی فروش را نمی‌توان به‌تنهایی معادل بهبود عملکرد عملیاتی دانست.

درآمد ۳۷ درصد بالا رفت، اما تولید افت کرد

بوعلی در شش‌ماهه نخست ۱۴۰۵، ۶۳.۲۶۴ همت درآمد فروش ثبت کرد؛ در حالی که این رقم در دوره مشابه سال قبل ۴۶.۱۹ همت بود و رشد حدود ۳۷ درصدی را نشان می‌دهد. شهریور نیز با فروش ۱۳.۷۵۴ همتی به پایان رسید که نسبت به شهریور سال گذشته ۱۶۵ درصد بیشتر است.

اما در سمت عملیات، شرایط متفاوت است. تولید شهریور ۱۱۴ هزار و ۴۸۳ تن و فروش مقداری ۸۶ هزار و ۵۴ تن بود؛ هر دو رقم نسبت به شهریور سال قبل کاهش داشته‌اند. بنابراین، رشد ۱۶۵ درصدی درآمد شهریور عمدتاً از افزایش ارزش فروش و تغییرات نرخ و ترکیب محصولات حاصل شده، نه افزایش حجم عملیات.

افت خوراک؛ مهم‌ترین علامت هشدار عملیاتی

کاهش خوراک، مسئله مهم‌تری از افت یک‌ماهه تولید است. خوراک دریافتی بوعلی در شهریور حدود ۹۶.۶ هزار تن بوده که نسبت به حدود ۱۷۲.۶ هزار تن در شهریور سال قبل، نزدیک به ۴۴ درصد کاهش دارد.

وقتی خوراک ورودی تقریباً نصف نشده اما به‌شدت کاهش یافته و هم‌زمان تولید نیز افت کرده است، رشد درآمد را باید با احتیاط بیشتری تفسیر کرد. افزایش نرخ محصولات می‌تواند درآمد اسمی را بالا ببرد، اما نمی‌تواند جای خالی کاهش ظرفیت عملیاتی را پر کند.

ریفرمیت، پارازایلین و بنزن؛ تمرکز بالای درآمد

در شهریور، حدود ۷.۰۲ همت از درآمد شرکت از ریفرمیت، ۳.۱۸ همت از پارازایلین و ۱.۷۸ همت از بنزن حاصل شد. این سه محصول روی‌هم بخش عمده درآمد ماه را تشکیل داده‌اند.

این ترکیب از یک سو ارزش فروش را تقویت کرده، اما از سوی دیگر نشان می‌دهد عملکرد درآمدی ماه به چند محصول اصلی وابستگی بالایی داشته است. بنابراین، تداوم رشد درآمد بدون بررسی نرخ و حاشیه سود این محصولات، قابل نتیجه‌گیری نیست.

فروش داخلی پررنگ‌تر از صادرات

در شش‌ماهه نخست، بوعلی ۴۱۳ هزار و ۵۴۶ تن محصول در بازار داخلی و ۷۳ هزار و ۶۹۰ تن در بازار صادراتی فروخته است. درآمد صادراتی نیز حدود ۹.۱ همت بوده است.

اما در شهریور، از ۱۳.۷۵۴ همت فروش، حدود ۱۳.۷۳۴ همت مربوط به بازار داخلی و تنها حدود ۱۹ میلیارد تومان مربوط به صادرات بوده است. بنابراین، جهش درآمد شهریور را نمی‌توان به رشد صادرات نسبت داد و بخش اصلی فروش ماه از بازار داخلی تأمین شده است.

مسئله اصلی؛ رشد اسمی یا رشد عملیاتی؟

نکته کلیدی گزارش بوعلی در نیمه نخست ۱۴۰۵، فاصله میان رشد ریالی و عملکرد مقداری است. درآمد شش‌ماهه ۳۷ درصد افزایش یافته، اما این افزایش در شرایطی رخ داده که شاخص‌های تولید و خوراک با فشار مواجه بوده‌اند.

از این منظر، ارزیابی عملکرد بوعلی صرفاً بر مبنای رقم فروش می‌تواند گمراه‌کننده باشد. شاخص تعیین‌کننده‌تر برای ماه‌های آینده، توان شرکت در تأمین خوراک، تثبیت تولید، افزایش حجم فروش و حفظ ارزش محصولات است.

جمع‌بندی

بوعلی در نیمه نخست ۱۴۰۵ از نظر درآمد اسمی عملکرد مثبتی ثبت کرده، اما داده‌های عملیاتی اجازه نمی‌دهد این رشد را به‌عنوان افزایش متناسب فعالیت تولیدی تفسیر کنیم.

در شهریور، شکاف میان این دو شاخص حتی پررنگ‌تر شده است: درآمد ۱۶۵ درصد افزایش یافته، در حالی که تولید و فروش مقداری کاهش داشته‌اند. بنابراین، نقطه قوت فعلی شرکت در ارزش‌گذاری و ترکیب فروش است؛ نقطه‌ای که در مقابل، کاهش خوراک و افت تولید همچنان به‌عنوان ریسک اصلی عملکرد بوعلی باقی مانده است.

برای قضاوت دقیق‌تر درباره کیفیت این رشد، باید در گزارش‌های ماه‌های بعد علاوه بر فروش ریالی، حجم خوراک، تولید، فروش مقداری، نرخ فروش هر محصول و حاشیه سود هم‌زمان بررسی شود.

رشد ۱۰۵ درصدی فروش پتروشیمی مارون در شهریور؛ جهش درآمدی متکی بر نرخ فروش و ترکیب محصولات

به گزارش آرمان آرا،، پتروشیمی مارون در شهریور ۱۴۰۵ با ثبت ۱۵.۴۸ همت درآمد فروش، جهش قابل توجهی در فروش ماهانه داشت. فروش این ماه ۱۵۴,۷۹۸,۴۷۶ میلیون ریال بود که نسبت به شهریور سال گذشته ۱۰۵ درصد رشد کرد. فروش تجمعی شش‌ماهه نیز به ۵۷۳,۳۴۴,۶۸۱ میلیون ریال، معادل ۵۷.۳۳ همت رسید که رشد ۶۱ درصدی نسبت به دوره مشابه سال قبل را نشان می‌دهد.

شهریور بالاتر از میانگین پنج‌ماهه

فروش پنج‌ماهه مارون حدود ۴۰.۳۹ همت بود و میانگین فروش ماهانه این دوره به حدود ۸.۰۸ همت رسید. بنابراین فروش شهریور حدود ۹۲ درصد بالاتر از میانگین پنج‌ماهه و حدود ۲۰ درصد بیشتر از مرداد بود و به‌تنهایی حدود ۳۸ درصد فروش شش‌ماهه را تشکیل داد.

همزمان، رشد فروش تجمعی شرکت از حدود ۴۵ درصد در پایان مرداد به ۶۱ درصد در پایان شهریور افزایش یافت.

رشد فروش بدون جهش تولید

رشد درآمد شهریور با افزایش متناسب حجم عملیات همراه نبود. تولید پنج‌ماهه مارون حدود ۱.۸۹۷ میلیون تن و مقدار فروش حدود ۷۳۹ هزار تن بود. در شهریور نیز تولید حدود ۳۷۶ هزار تن و مقدار فروش حدود ۱۳۱ هزار تن ثبت شد؛ یعنی تولید تقریباً در سطح میانگین ماهانه پنج‌ماهه و مقدار فروش حدود ۱۲ درصد پایین‌تر از میانگین قرار گرفت.

بر این اساس، عامل اصلی افزایش درآمد شهریور رشد نرخ فروش و تغییر ترکیب محصولات بوده است. متوسط درآمد فروش هر تن در پنج‌ماهه حدود ۵۴.۷ میلیون تومان بود، در حالی که در شهریور به حدود ۱۱۸ میلیون تومان رسید.

ترکیب فروش شهریور

پلی‌پروپیلن با حدود ۴.۵۹ همت بیشترین سهم درآمد شهریور را داشت. پلی‌اتیلن سنگین ۲.۹۵ همت، اتیلن ۲.۶۹ همت و منواتیلن‌گلایکول ۱.۷۶ همت درآمد ایجاد کردند.

در بازار داخلی حدود ۱۰۴.۷ هزار تن محصول به ارزش ۱۲.۷۵ همت فروخته شد و صادرات حدود ۲۶ هزار تن و ۲.۷۳ همت درآمد داشت. بنابراین حدود ۸۲ درصد درآمد شهریور از بازار داخلی حاصل شد. سهم صادرات از درآمد شش‌ماهه نیز به ۱۳.۹ درصد رسید؛ در حالی که این سهم در دوره مشابه سال قبل ۲۰.۵ درصد بود.

افزایش هزینه مواد اولیه

در شهریور حدود ۱۸۵.۹ هزار تن مواد اولیه دریافت شد که نسبت به مدت مشابه سال قبل ۷.۸ درصد کاهش داشت. دریافت اتان و بالاتر نیز با افت ۱۰.۲ درصدی به حدود ۱۵۶.۳ هزار تن رسید.

با وجود کاهش مقدار مواد اولیه، ارزش خرید آن با رشد حدود ۸۹ درصدی از ۳.۷۹ همت به ۷.۱۴ همت افزایش یافت. بنابراین رشد درآمد باید در کنار افزایش هزینه خوراک و مواد اولیه ارزیابی شود.

جمع‌بندی

مارون در شهریور با ۱۵.۴۸ همت فروش، رشد ۱۰۵ درصدی فروش ماهانه و افزایش فروش تجمعی شش‌ماهه به ۵۷.۳۳ همت، شتاب درآمدی بالایی ثبت کرد. با این حال، تولید و مقدار فروش جهش مشابهی نداشتند و افزایش نرخ فروش و ترکیب محصولات، محرک اصلی رشد درآمد بود.

در مقابل، کاهش مقدار دریافت خوراک و رشد ۸۹ درصدی ارزش خرید مواد اولیه، اهمیت حاشیه سود را در ارزیابی این رشد افزایش می‌دهد. بنابراین مهم‌ترین شاخص‌های ادامه عملکرد مارون، تداوم نرخ‌های فروش، تولید و مقدار فروش و کنترل هزینه خوراک خواهد بود.

شهریور متفاوت «شبریز»؛ فروش ۷۰.۷ همتی با رشد محدود تولید و فروش مقداری

به گزارش آرمان آرا،، شرکت پالایش نفت تبریز در شهریور ۱۴۰۵ حدود ۷۰.۷ همت درآمد فروش ثبت کرد و مجموع فروش شرکت در پایان شش‌ماهه به ۲۷۵.۴ همت رسید؛ رقمی که نسبت به مدت مشابه سال قبل ۱۶۰ درصد افزایش دارد. گزارش ماهانه شهریور در تاریخ ۷ مهر در کدال منتشر شده است.

جهش شهریور در درآمد

فروش شهریور حدود ۷۰.۷ همت بود؛ یعنی نسبت به مرداد، با مبنای گزارش اصلاح‌شده، حدود ۱۷.۳ درصد رشد کرد. درآمد شهریور همچنین حدود ۲۷۹ درصد بیشتر از شهریور ۱۴۰۴ بود.

این رقم از نظر مقیاس نیز قابل توجه است؛ شهریور به‌تنهایی حدود ۳۴.۵ درصد فروش پنج‌ماهه اصلاح‌شده شرکت را تشکیل می‌دهد. میانگین فروش ماهانه شبریز در پنج ماه نخست حدود ۴۰.۹ همت بود؛ بنابراین درآمد شهریور حدود ۷۲.۶ درصد بالاتر از متوسط پنج‌ماهه قرار گرفت.

تولید؛ رشد محدود اما بدون جهش

تولید شبریز در شهریور به حدود ۵۸۲ هزار مترمکعب رسید؛ این میزان نسبت به مرداد حدود ۰.۶ درصد کاهش و نسبت به شهریور سال قبل حدود ۰.۷ درصد افزایش داشت.

در شش‌ماهه نخست، تولید شرکت حدود ۳.۳۸ میلیون مترمکعب بود که تقریباً در سطح سال قبل قرار گرفت. با کسر تولید شهریور، متوسط تولید پنج ماه نخست حدود ۵۶۰ هزار مترمکعب در ماه برآورد می‌شود؛ بنابراین تولید شهریور فقط حدود ۴ درصد بالاتر از متوسط پنج ماه قبل بوده است.

این ارقام نشان می‌دهد افزایش درآمد شهریور از مسیر افزایش محسوس حجم تولید ایجاد نشده است.

فروش مقداری؛ بهتر از تولید، اما همچنان محدود

مقدار فروش شهریور حدود ۵۹۶ هزار مترمکعب بود که نسبت به مرداد ۱.۴ درصد افزایش یافت و در مقایسه با شهریور سال گذشته فقط حدود ۰.۴ درصد بیشتر شد.

مقدار فروش شش‌ماهه نیز حدود ۳.۳۷ میلیون مترمکعب اعلام شده که نسبت به دوره مشابه سال گذشته ۱.۳ درصد کاهش دارد.

بنابراین فاصله میان رشد ۱۶۰ درصدی درآمد و تغییر بسیار محدود مقدار فروش، مهم‌ترین ویژگی عملکرد این دوره است.

مقایسه شهریور با پنج ماه نخست

پنج‌ماهه نخست پس از اصلاح گزارش مرداد، ۲,۰۴۷.۲ همت فروش ثبت کرده بود. گزارش اولیه مرداد رقم ۱,۸۴۳.۵ همت را برای فروش تجمعی اعلام کرده بود، اما شرکت در اصلاحیه ۹ شهریور این رقم را به ۲,۰۴۷.۲ همت افزایش داد.

شهریور با ثبت ۷۰.۷ همت، به‌تنهایی بیش از یک‌سوم درآمد پنج ماه قبل را به حجم فروش تجمعی اضافه کرد. در نتیجه فروش شش‌ماهه به ۲,۷۵۳.۹ همت رسید.

از منظر روندی، فروش ماهانه شبریز از حدود ۳۶۸.۹ همت ریالی در خرداد به ۴۵۳.۲ همت در تیر رسید و پس از اصلاح مرداد، فروش آن ماه ۶۰۲.۳ همت ثبت شد؛ شهریور با ۷۰۶.۷ همت ریالی، از مرداد نیز عبور کرد.

موتور اصلی رشد؛ نرخ فروش

ترکیب داده‌های مقداری و ریالی نشان می‌دهد عامل اصلی جهش درآمد، افزایش ارزش ریالی فرآورده‌های فروخته‌شده بوده است، نه رشد ظرفیت یا مقدار تولید.

در شش‌ماهه، تولید تقریباً ثابت مانده و فروش مقداری کاهش داشته، اما درآمد از ۱۰۵.۸ همت به ۲۷۵.۴ همت رسیده است. همین شکاف، نقش نرخ‌های فروش را در رشد درآمد به‌وضوح نشان می‌دهد.

تغییر ترکیب فرآورده‌ها

در شش‌ماهه، ترکیب تولید نیز کاملاً ثابت نمانده است؛ تولید نفت‌گاز حدود ۱۶ درصد کاهش داشته، تولید انواع نفت‌کوره حدود ۱۳ درصد افزایش یافته و تولید بنزین حدود ۴.۵ درصد بیشتر شده است. این تغییر می‌تواند بر ارزش فروش و حاشیه سود سبد محصولات اثرگذار باشد.

خوراک؛ متغیری که نباید از تحلیل حذف شود

در کنار رشد فروش، هزینه خوراک نیز افزایش قابل توجهی داشته است. در شش‌ماهه، مقدار نفت خام دریافتی حدود ۳.۳۱ میلیون مترمکعب بود، اما ارزش خرید آن از حدود ۸۶.۹ همت به ۲۱۲ همت رسید؛ یعنی حدود ۱۴۴ درصد افزایش. هزینه مواد اولیه نیز حدود ۱۳۸ درصد رشد کرده است.

بنابراین رشد ۱۶۰ درصدی درآمد را نمی‌توان معادل رشد همین میزان سود دانست. کیفیت این رشد به فاصله میان نرخ فرآورده‌ها و هزینه خوراک وابسته است.

یک رویداد مهم در شهریور

در ۲۲ شهریور ۱۴۰۵، پالایش نفت تبریز اطلاعیه بااهمیت مربوط به تعیین مبانی اعمال نرخ خوراک و فرآورده‌های نفتی اصلی منتشر کرد. این افشا از آن جهت اهمیت دارد که مبانی نرخ‌گذاری خوراک و فرآورده‌ها مستقیماً در محاسبه درآمد و بهای تمام‌شده پالایشگاه اثرگذار است و برای تحلیل حاشیه سود دوره‌های بعد اهمیت دارد.

جمع‌بندی

شهریور ۱۴۰۵ برای شبریز از نظر درآمد فروش یکی از قوی‌ترین ماه‌های سال بود؛ فروش به ۷۰.۷ همت رسید و شش‌ماهه با ۲۷۵.۴ همت درآمد بسته شد. با این حال، تولید و فروش مقداری رشد محدودی داشتند و تولید شش‌ماهه تقریباً در سطح سال قبل باقی ماند.

در نتیجه، محور اصلی عملکرد شبریز در این دوره، افزایش ارزش ریالی فروش و نرخ فرآورده‌ها بوده است. در سمت هزینه نیز رشد شدید ارزش خوراک باعث شده برای ارزیابی واقعی عملکرد، تمرکز از مبلغ فروش به حاشیه سود، نرخ خوراک و ترکیب فرآورده‌ها منتقل شود.

در مقایسه با پنج ماه نخست، شهریور از نظر درآمد شتاب بیشتری نشان داده؛ اما از نظر عملیاتی، هنوز نشانه‌ای از جهش متناسب در حجم تولید دیده نمی‌شود. بنابراین ادامه این سطح درآمد در ماه‌های بعد بیش از هر چیز به پایداری نرخ‌های فروش و نسبت آنها با هزینه خوراک وابسته خواهد بود.

فروش ۷.۴ همتی «شکبیر» در شهریور؛ بررسی روند تولید و فروش در نیمه نخست ۱۴۰۵

به گزارش آرمان آرا،پتروشیمی امیرکبیر در شهریور ۱۴۰۵ با ثبت حدود ۷.۳۹ همت فروش، یکی از متفاوت‌ترین ماه‌های سال را پشت سر گذاشت. فروش شهریور تقریباً دو برابر مرداد و حدود ۲.۴۴ برابر میانگین فروش ماهانه پنج ماه نخست بود.

بر اساس گزارش‌های ماهانه، فروش پنج‌ماهه شرکت به ۱۵.۱۳۴ همت و فروش شش‌ماهه به ۲۲.۵۲۶ همت رسید؛ بنابراین شهریور به‌تنهایی حدود ۷.۳۹۲ همت درآمد ایجاد کرده است. با این حال، فروش شش‌ماهه همچنان حدود ۱۷ درصد کمتر از دوره مشابه سال قبل است.

رشد محسوس تولید در فصل دوم

تغییر اصلی از سمت عملیات تولید اتفاق افتاده است. تولید شرکت از ۵۲,۸۴۸ تن در سه‌ماهه نخست به ۹۳,۲۱۸ تن در سه‌ماهه دوم رسید؛ رشدی حدود ۷۶ درصدی. فروش نیز از ۶۵,۰۲۰ تن در فصل اول به ۸۶,۶۴۸ تن در فصل دوم افزایش یافت.

در شهریور، فروش به حدود ۴۳,۹۰۵ تن رسید، در حالی که تولید حدود ۳۲,۲۲۶ تن بود. بنابراین حدود ۱۱,۷۰۰ تن از فروش شهریور از موجودی تأمین شده است. این موضوع اهمیت دارد؛ زیرا فروش ۷.۳۹ همتی شهریور را نمی‌توان بدون تعدیل، نرخ پایدار ماه‌های آینده دانست.

مدیریت شرکت پیش‌تر از وجود حدود ۵۳,۹۴۹ تن موجودی محصول آماده فروش در ابتدای سال خبر داده بود؛ موجودی‌ای که در دوره محدودیت‌های تولید برای استمرار فروش مورد استفاده قرار گرفت.

افزایش ارزش فروش هر تن

پنج ماه نخست سال با فروش ۱۰۷,۷۶۳ تن، متوسط درآمدی حدود ۱۴۰.۴ میلیون تومان به ازای هر تن ایجاد کرد. این رقم در شهریور با فروش ۴۳,۹۰۵ تن و درآمد ۷.۳۹۲ همتی به حدود ۱۶۸.۴ میلیون تومان در هر تن رسید؛ یعنی نزدیک به ۲۰ درصد بالاتر از متوسط پنج‌ماهه.

بنابراین جهش شهریور فقط ناشی از افزایش تناژ نبود و ترکیب محصولات و نرخ فروش نیز به رشد درآمد کمک کرده است.

نیمه دوم؛ مسئله اصلی تولید پایدار است

عملکرد شهریور نشان می‌دهد افت شدید ابتدای سال تا حدی جبران شده، اما تداوم این روند به خوراک، برق و یوتیلیتی و حفظ ظرفیت تولید وابسته است. از سوی دیگر، فروش سنگین شهریور بخشی از موجودی را مصرف کرده و در ماه‌های بعد باید مشخص شود تولید جاری تا چه اندازه قادر به پوشش فروش خواهد بود.

بر همین اساس، فروش ۷.۳۹ همتی شهریور را باید نقطه عطف عملکرد شرکت دانست، نه الزاماً نرخ ماهانه قابل تکرار.

پیش‌بینی نیمه دوم ۱۴۰۵

در سناریوی مبنا، اگر تولید در محدوده عملکرد سه‌ماهه دوم تثبیت شود، فروش ماهانه می‌تواند حدود ۵ تا ۵.۶ همت باشد. در این حالت:

فروش نیمه دوم: حدود ۳۰ تا ۳۳.۶ همت
فروش کل سال: حدود ۵۲.۵ تا ۵۶.۱ همت

برآورد مرکزی، فروش حدود ۳۳ همت در نیمه دوم و نزدیک به ۵۵.۵ همت برای کل سال است.

در سناریوی ضعیف‌تر و با بازگشت محدودیت‌های خوراک یا انرژی، فروش نیمه دوم می‌تواند به حدود ۲۶.۴ تا ۲۹.۴ همت کاهش یابد. در صورت بهبود بیشتر تولید و فروش ۳۳ تا ۳۶ هزار تن در ماه، این رقم می‌تواند به حدود ۳۴.۸ تا ۳۹ همت برسد.

جمع‌بندی

شهریور برای «شکبیر» ماه بازگشت جدی فروش و عملیات بود؛ اما بخش مهمی از فاصله فروش و تولید این ماه از محل موجودی تأمین شده است. بنابراین شاخص تعیین‌کننده نیمه دوم، نه تکرار فروش ۷.۳۹ همتی، بلکه تثبیت تولید بالای ۳۰ هزار تن در ماه، حفظ ارزش فروش هر تن و تأمین پایدار خوراک و یوتیلیتی خواهد بود.

با فرض تحقق این شرایط، فروش حدود ۳۳ همتی نیمه دوم و حدود ۵۵.۵ همتی کل سال۱۴۰۵ سناریوی مبنای این گزارش است.

گزارش عملکرد دوساله هلدینگ خلیج فارس به رئیس‌جمهور؛ از سود ۱۸۷ همتی تا ۳۳ طرح توسعه‌ای

به گزارش آرمان آرا،گزارش هیئت‌مدیره و رؤسای کمیسیون‌های مجمع وزیران ادوار درباره عملکرد دوساله هلدینگ خلیج فارس به رئیس‌جمهور ارائه شد؛ گزارشی که در آن، شاخص‌هایی همچون سودآوری، رشد تولید، صادرات، اجرای طرح‌های توسعه‌ای، توسعه محصولات تخصصی و برنامه‌های تأمین انرژی مورد بررسی قرار گرفته است.

گزارشی از عملکرد دو ساله «فارس»

در این گزارش که عملکرد هلدینگ خلیج فارس از نیمه دوم سال ۱۴۰۳ تاکنون را بررسی می‌کند، عملکرد این مجموعه در حوزه‌های تولید، سودآوری، صادرات، توسعه سرمایه‌گذاری، فناوری و محصولات تخصصی ارزیابی شده است. بر اساس گزارش مجمع وزیران ادوار، هلدینگ خلیج فارس در این دوره از مرحله تثبیت و عبور از محدودیت‌های عملیاتی به سمت توسعه و افزایش سودآوری حرکت کرده است.

سود خالص ۱۸۷ همتی و رشد تولید

در گزارش ارائه‌شده به رئیس‌جمهور، سود خالص هلدینگ خلیج فارس برای سال مالی منتهی به خرداد ۱۴۰۵ حدود ۱۸۷.۵ همت اعلام شده و رشد ۶۷.۴ درصدی نسبت به دوره قبل برای آن ذکر شده است.

با این حال، صورت‌های مالی حسابرسی‌شده شرکت در کدال، سود خالصی در حدود ۱۸۷.۳ همت و رشد حدود ۴۸ درصدی را نشان می‌دهد؛ بنابراین رقم ۶۷.۴ درصدی باید به‌عنوان رقم مندرج در گزارش مجمع وزیران ادوار تلقی شود و با نرخ رشد استخراج‌شده از صورت‌های مالی حسابرسی‌شده یکسان در نظر گرفته نشود.

در بخش تولید نیز بر اساس همین گزارش، تولید شرکت‌های تابعه هلدینگ در مقایسه با سال قبل حدود ۲ میلیون تن افزایش یافته است.

پیش‌بینی سود ۲۲۰ همتی

یکی از محورهای مورد توجه در گزارش ارائه‌شده به رئیس‌جمهور، چشم‌انداز سودآوری «فارس» است. بر اساس این گزارش، در صورت تداوم شرایط موجود، سود خالص هلدینگ در سال مالی منتهی به خرداد ۱۴۰۶ می‌تواند به حدود ۲۲۰ همت برسد.

این رقم، برآورد آینده‌نگر مندرج در گزارش مجمع وزیران ادوار است و نباید به‌عنوان سود تحقق‌یافته یا الزاماً پیش‌بینی رسمی شرکت تلقی شود.

تحقق این سطح از سود به عواملی همچون میزان تولید و فروش، قیمت محصولات، شرایط صادرات، نرخ خوراک و انرژی، هزینه‌های مالی و سرعت اجرای طرح‌های توسعه‌ای وابسته خواهد بود.

نزدیک به ۱۰ میلیارد دلار ارز صادراتی

در بخش صادرات، گزارش از بازگشت نزدیک به ۱۰ میلیارد دلار ارز حاصل از صادرات هلدینگ طی دو سال مورد بررسی خبر می‌دهد. همچنین سهم هلدینگ خلیج فارس از ارزش کل بازار سرمایه حدود ۱۲.۵ درصد اعلام شده است.

در همین دوره، سرمایه هلدینگ از ۷۵ به ۱۲۵ همت افزایش یافته و برنامه افزایش سرمایه تا سطح ۲۰۰ همت نیز مطرح شده است.

۳۳ طرح توسعه‌ای با ظرفیت ۱۲ میلیون تن

یکی از بخش‌های اصلی گزارش ارائه‌شده به رئیس‌جمهور به پروژه‌های توسعه‌ای اختصاص دارد. بر اساس این گزارش، ۳۳ طرح در مجموعه هلدینگ خلیج فارس در دست اجراست که مجموع ظرفیت آنها حدود ۱۲ میلیون تن برآورد شده و ارزش سرمایه‌گذاری آنها بیش از ۱۴ میلیارد یورو اعلام شده است.

تأمین مالی این پروژه‌ها از محل منابع هلدینگ و شبکه بانکی دنبال می‌شود و اجرای آنها در چارچوب برنامه هفتم توسعه قرار گرفته است.

حرکت به سمت محصولات تخصصی و دانش‌بنیان

در بخش دیگری از گزارش، برنامه هلدینگ برای حرکت از تولید محصولات متعارف به سمت محصولات با ارزش افزوده بالاتر مورد توجه قرار گرفته است.

برنامه راهبردی سال‌های ۱۴۰۵ تا ۱۴۰۷ بر توسعه محصولات مهندسی و تخصصی، استفاده از ظرفیت شرکت‌های دانش‌بنیان، دانشگاه‌ها و مراکز پژوهشی، بومی‌سازی تجهیزات و فناوری و تنوع‌بخشی به خوراک و منابع انرژی تمرکز دارد.

هدف از این رویکرد، کاهش ریسک توقف تولید، افزایش سهم محصولات تخصصی و توسعه صادرات محصولات با ارزش افزوده بیشتر عنوان شده است.

انرژی و بازسازی زیرساخت‌ها

تأمین پایدار انرژی نیز یکی از محورهای مهم برنامه‌های هلدینگ است. بر اساس گزارش، اجرای طرح‌های انرژی خورشیدی با هدف ایجاد ظرفیت ۵ هزار مگاوات در دستور کار قرار دارد و دستیابی به ۵۰۰ مگاوات ظرفیت تا پایان سال هدف‌گذاری شده است.

جمع‌آوری گازهای مشعل و تقویت شبکه گاز نیز در زمره برنامه‌های زیرساختی قرار دارد.

همچنین در پی آسیب‌های واردشده به برخی زیرساخت‌های صنعت، از مجموع هشت نیروگاه آسیب‌دیده، بازگشت چهار نیروگاه به مدار و ادامه فرآیند بازسازی چهار نیروگاه دیگر در گزارش مورد اشاره قرار گرفته است.

تصویری که گزارش به رئیس‌جمهور ارائه می‌کند

گزارش مجمع وزیران ادوار، عملکرد دوساله هلدینگ خلیج فارس را از منظر سودآوری، تولید، صادرات، سرمایه‌گذاری و توسعه زیرساختی بررسی کرده است.

بر اساس داده‌های این گزارش، سود خالص حدود ۱۸۷ همتی، افزایش حدود ۲ میلیون تنی تولید شرکت‌های تابعه، بازگشت نزدیک به ۱۰ میلیارد دلار ارز صادراتی و اجرای ۳۳ طرح توسعه‌ای با ظرفیت حدود ۱۲ میلیون تن، مهم‌ترین شاخص‌های مورد استناد قرار گرفته‌اند.

در عین حال، تفاوت میان نرخ رشد ۶۷.۴ درصدی ذکرشده در گزارش مجمع وزیران ادوار و رشد حدود ۴۸ درصدی قابل استخراج از صورت‌های مالی حسابرسی‌شده، نکته‌ای است که در تحلیل عملکرد مالی «فارس» باید مورد توجه قرار گیرد.

از سوی دیگر، رقم ۲۲۰ همت برای سود سال مالی منتهی به خرداد ۱۴۰۶، یک برآورد آینده‌نگر است و تحقق آن به عملکرد عملیاتی، شرایط بازار محصولات پتروشیمی، صادرات، تأمین خوراک و انرژی و پیشرفت پروژه‌های توسعه‌ای وابسته خواهد بود.

عملکرد پتروشیمی غدیر در شهریور ۱۴۰۵؛ رشد فروش پس از افت تولید

به گزارش آرمان آرا،شرکت پتروشیمی غدیر با نماد «شغدیر» در پایان شهریور ۱۴۰۵، نیمه نخست سال را با درآمد حدود ۶ هزار و ۱۷۹ میلیارد تومان به پایان رساند. بر اساس داده‌های گزارش فعالیت ماهانه، فروش شهریور حدود ۸۵۱ میلیارد تومان بوده که نسبت به فروش ۵۸۹ میلیارد تومانی مرداد حدود ۴۴.۵ درصد افزایش داشته است. در عین حال، فروش شهریور حدود ۲۰.۱ درصد پایین‌تر از میانگین فروش ماهانه پنج ماه ابتدایی سال قرار گرفته است. داده‌های Tindex نیز که اطلاعات گزارش‌های کدال/TSETMC را تجمیع می‌کند، فروش شهریور را ۸۵۱ میلیارد تومان و رشد آن نسبت به مرداد را ۴۴.۵ درصد ثبت کرده است.

مقایسه فروش شهریور با پنج ماه ابتدایی سال

بر اساس ارقام ثبت‌شده در گزارش‌های فعالیت ماهانه، درآمد فروش شغدیر در پنج ماه نخست سال ۱۴۰۵ به ۵۳٬۲۸۱٬۴۰۳ میلیون ریال، معادل حدود ۵٬۳۲۸ میلیارد تومان رسید و نسبت به دوره مشابه سال قبل ۱۱۸ درصد رشد کرد.

با تفکیک ماهانه، روند فروش به این شکل بوده است:

ماه| فروش تقریبی
فروردین| ۴۵.۸ میلیارد تومان
اردیبهشت| ۱٬۹۴۴.۸ میلیارد تومان
خرداد| ۱٬۲۸۳.۸ میلیارد تومان
تیر| ۱٬۴۶۴.۷ میلیارد تومان
مرداد| ۵۸۹.۰ میلیارد تومان
جمع پنج‌ماهه| ۵٬۳۲۸.۱ میلیارد تومان
میانگین ماهانه پنج‌ماهه| ۱٬۰۶۵.۶ میلیارد تومان
شهریور| حدود ۸۵۱ میلیارد تومان

اعداد فروردین تا مرداد از تفاضل ارقام تجمعی گزارش‌های کدال به دست می‌آید؛ برای نمونه، فروش دوماهه ۱۹٬۹۰۶٬۱۲۱ میلیون ریال و فروش سه‌ماهه ۳۲٬۷۴۴٬۴۰۵ میلیون ریال گزارش شده و فروش پنج‌ماهه نیز ۵۳٬۲۸۱٬۴۰۳ میلیون ریال بوده است.

در نتیجه، شهریور اگرچه نسبت به مرداد ۲۶۲ میلیارد تومان فروش بیشتری ایجاد کرده، اما هنوز حدود ۲۱۵ میلیارد تومان پایین‌تر از میانگین پنج‌ماهه بوده است. این تفاوت از نظر تحلیلی مهم است؛ زیرا نشان می‌دهد شرکت هنوز نتوانسته سطح فروش ماه‌های پربازده‌تر بهار و تیر را به شکل پایدار تکرار کند.

جهش شهریور در برابر مرداد، اما فاصله با ماه‌های قوی‌تر

رشد ۴۴.۵ درصدی شهریور نسبت به مرداد در نگاه نخست قابل توجه است، اما مقایسه ماه‌به‌ماه تصویر دقیق‌تری ارائه می‌دهد.

فروش شهریور حدود ۳۳.۷ درصد پایین‌تر از خرداد و حدود ۴۱.۵ درصد کمتر از تیر بوده است. بنابراین رشد شهریور عمدتاً در مقایسه با یک ماه ضعیف یعنی مرداد رخ داده و هنوز به سطوح درآمدی اردیبهشت، خرداد و تیر بازنگشته است.

از این منظر، می‌توان گفت روند درآمدی شغدیر در نیمه نخست سال دو مرحله متفاوت داشته است: ابتدا جهش درآمد در اردیبهشت و خرداد، سپس افت در مرداد و در نهایت بازگشت نسبی در شهریور.

مهم‌ترین نکته گزارش؛ رشد درآمد بدون رشد متناسب تولید

مهم‌ترین بخش تحلیل شغدیر در سال ۱۴۰۵، فاصله میان رشد مبلغ فروش و عملکرد مقداری تولید است.

شغدیر در پنج ماه نخست امسال مجموعاً حدود ۱۸ هزار و ۶۵۱ تن محصول تولید و حدود ۲۱ هزار و ۶۶۴ تن محصول به فروش رساند.

در شش ماهه نخست، میزان تولید PVC شرکت حدود ۲۱.۹ هزار تن و مقدار فروش PVC و VCM حدود ۲۴.۵ هزار تن گزارش شده است؛ بنابراین بخش عمده افزایش فروش شهریور نسبت به مرداد از محل فعال‌شدن فروش و افزایش ارزش ریالی فروش بوده و نه جهش شدید در حجم تولید.

این موضوع در مقایسه سالانه برجسته‌تر می‌شود. درآمد شش‌ماهه شغدیر از حدود ۲٬۹۴۰ میلیارد تومان در نیمه نخست سال قبل به حدود ۶٬۱۷۹ میلیارد تومان رسیده که معادل رشد تقریبی ۱۱۰ درصدی است؛ در مقابل، تولید PVC نسبت به سال گذشته حدود ۶۳.۵ درصد افت کرده و مقدار فروش PVC و VCM نیز حدود ۵۷ درصد کاهش داشته است.

بنابراین موتور رشد درآمد در سال جاری عمدتاً افزایش نرخ فروش بوده است، نه رشد حجم تولید.

وابستگی کامل به PVC؛ نقطه قوت و ریسک همزمان

ساختار درآمدی شغدیر یک ویژگی مهم دارد: در شش ماه نخست سال، تقریباً تمام درآمد فروش شرکت از PVC حاصل شده و سهم صادرات نیز صفر بوده است.

این تمرکز دو اثر متضاد دارد.

از یک سو، رشد نرخ PVC به‌سرعت خود را در درآمد شرکت نشان می‌دهد و در ماه‌هایی که نرخ‌های معاملاتی بازار بالا می‌رود، حتی حجم پایین‌تر تولید می‌تواند درآمد ریالی مناسبی ایجاد کند.

از سوی دیگر، چنین ساختاری باعث می‌شود شرکت همزمان در معرض ریسک قیمت PVC، ریسک فروش داخلی و ریسک تولید قرار گیرد. در چنین مدلی، اگر تولید متوقف شود، حتی رشد نرخ فروش نیز در نهایت سقف مشخصی برای جبران کاهش حجم خواهد داشت.

عامل تعیین‌کننده در شهریور؛ ریسک خوراک و انرژی

یکی از مهم‌ترین اتفاقات عملیاتی سال جاری برای شغدیر، توقف تولید در ابتدای شهریور بود. شرکت در اطلاعیه کدال اعلام کرد که به دلیل توقف فعالیت پتروشیمی اروند و قطع خوراک VCM، فعالیت خطوط تولید شغدیر نیز متوقف شده است. علت توقف اروند نیز به محدودیت برق و مدیریت بار در منطقه ویژه اقتصادی پتروشیمی ماهشهر مربوط شد.

این موضوع برای شغدیر اهمیت ویژه‌ای دارد، زیرا وابستگی زنجیره تولید PVC شرکت به تأمین VCM از اروند، ریسک عملیاتی را افزایش می‌دهد. در واقع، بخشی از ریسک شغدیر در خارج از خود مجتمع قرار دارد.

اهمیت این مسئله زمانی روشن‌تر می‌شود که شرکت در اوایل سال نیز با آثار اختلالات تولید ناشی از شرایط جنگی و زیرساخت انرژی مواجه بوده است. وبگاه رسمی پتروشیمی غدیر اعلام کرده بود که تولید PVC از ۸ اردیبهشت ۱۴۰۵ مجدداً فعال شده و در مقطعی با حدود ۸۵ درصد ظرفیت اسمی در حال تولید بوده است.

بنابراین کارنامه نیمه نخست بیشتر شبیه عملکرد یک مجتمع در حال بازسازی ظرفیت و عبور از شوک‌های عملیاتی است تا عملکرد یک مجتمع با تولید پایدار و یکنواخت.

چرا رشد فروش اهمیت دارد؟

با وجود افت مقدار تولید، جهش درآمدی یک پیام مثبت دارد: قدرت قیمت‌گذاری ریالی شرکت در سال ۱۴۰۵ به‌مراتب بالاتر از سال قبل بوده است.

فروش پنج‌ماهه با رشد ۱۱۸ درصدی به ۵.۳۳ همت رسید و با افزودن شهریور، فروش شش‌ماهه به حدود ۶.۱۸ همت رسید.

این مسئله از منظر اقتصادی زمانی بااهمیت‌تر می‌شود که بدانیم تولید و فروش مقداری شرکت پایین‌تر از سال گذشته بوده است. به بیان دیگر، قیمت هر واحد محصول توانسته بخش قابل توجهی از کاهش حجم را جبران کند.

اما باید بین درآمد و سود تفاوت گذاشت. افزایش ۱۱۰ یا ۱۱۸ درصدی فروش الزاماً به معنای افزایش سود با همان نسبت نیست؛ میزان مصرف خوراک، هزینه انرژی، هزینه‌های ثابت، تعمیرات و استهلاک و همچنین مدت زمان بهره‌برداری واقعی، مستقیماً بر حاشیه سود اثر می‌گذارند.

نشانه مهم بازار PVC در ابتدای پاییز

داده‌های معاملات بورس کالا در ابتدای مهر نیز نشان می‌دهد بازار PVC از نظر قیمت‌گذاری همچنان فضای پرتقاضایی داشته است. در معامله ثبت‌شده در ۶ مهر ۱۴۰۵، حدود ۱٬۵۸۴ تن PVC شغدیر با قیمت پایانی حدود ۳٬۳۹۶٬۶۹۵ هزار ریال به ازای هر تن معامله شد و میزان رقابت به ۱۱۵.۴ درصد رسید. این داده از یک منبع تحلیلی بازار است و نباید به‌عنوان میانگین قیمت فروش ماهانه کل شرکت تلقی شود، اما جهت بازار را نشان می‌دهد.

بنابراین در آغاز نیمه دوم سال، شرکت از منظر نرخ فروش PVC با محیطی کاملاً ضعیف مواجه نیست؛ مسئله اصلی همچنان توان تبدیل این قیمت‌ها به حجم پایدار تولید و فروش است.

چشم‌انداز نیمه دوم سال

چشم‌انداز شغدیر را می‌توان بر اساس سه متغیر اصلی ارزیابی کرد:

۱. بازگشت تولید به سطوح پایدار

مهم‌ترین عامل برای ادامه رشد درآمد، افزایش مقدار تولید است. ارقام نیمه نخست نشان می‌دهد ظرفیت موجود شرکت به‌طور کامل مورد استفاده قرار نگرفته و هر میزان بهبود در تولید، در صورت حفظ نرخ‌های فروش PVC، می‌تواند اثر قابل توجهی بر درآمد عملیاتی داشته باشد.

۲. تداوم نرخ‌های بالای PVC

درآمد شغدیر در سال ۱۴۰۵ تاکنون بیش از هر چیز از رشد قیمت محصول حمایت شده است. در صورتی که نرخ‌های PVC در بازار داخلی و بورس کالا در سطوح مناسب باقی بماند، حتی تولید متوسط نیز می‌تواند جریان درآمدی قابل توجهی ایجاد کند. اما اگر قیمت PVC کاهش محسوسی داشته باشد، اتکای فعلی به عامل نرخ، دیگر به اندازه نیمه نخست کمک‌کننده نخواهد بود.

۳. برق و خوراک؛ ریسک اصلی نیمه دوم

توقف تولید در شهریور نشان داد ریسک انرژی و خوراک همچنان یک متغیر جدی است. بنابراین برای قضاوت درباره استمرار رشد شغدیر، گزارش‌های ماهانه مهر و آبان از خود گزارش شهریور اهمیت بیشتری خواهند داشت؛ زیرا مشخص می‌کنند فروش ۸۵۱ میلیارد تومانی شهریور آغاز یک روند جدید بوده یا صرفاً بازگشت موقت پس از مرداد ضعیف.

جمع‌بندی اقتصادی

عملکرد شهریور ۱۴۰۵ پتروشیمی غدیر را باید در میانه دو واقعیت خواند.

واقعیت نخست، جهش کم‌سابقه درآمد ریالی است. فروش پنج‌ماهه به ۵.۳۳ همت رسید و فروش شش‌ماهه به حدود ۶.۱۸ همت افزایش یافت؛ رشدی بیش از دو برابر نسبت به مدت مشابه سال قبل.

واقعیت دوم، ضعف شاخص‌های مقداری است. تولید و فروش مقداری PVC در نیمه نخست نسبت به سال گذشته افت سنگینی داشته و شرکت هنوز نتوانسته رشد درآمدی را با رشد تولید پشتیبانی کند.

از این رو، شهریور را می‌توان ماه ترمیم درآمد برای شغدیر دانست: فروش نسبت به مرداد ۴۴.۵ درصد افزایش یافت، اما هنوز ۲۰ درصد پایین‌تر از میانگین ماهانه پنج‌ماهه بود.

در نتیجه، برای نیمه دوم سال، سؤال اصلی دیگر این نیست که «قیمت PVC چقدر بالا می‌رود؟» بلکه این است که شغدیر با چه میزان تولید پایدار می‌تواند این قیمت‌ها را به درآمد و سپس سود تبدیل کند.

اگر تولید به مدار پایدار نزدیک شود و نرخ PVC نیز در محدوده‌های مناسب باقی بماند، اهرم عملیاتی شرکت می‌تواند فعال‌تر شود؛ اما تکرار محدودیت برق یا اختلال در تأمین VCM می‌تواند دوباره فاصله میان «فروش ریالی» و «عملکرد واقعی تولید» را افزایش دهد.

بنابراین دو گزارش ماهانه آینده، به‌ویژه مهر و آبان ۱۴۰۵، برای تشخیص اینکه رشد شهریور آغاز یک روند پایدار بوده یا یک جهش مقطعی، اهمیت تعیین‌کننده‌ای خواهند داشت.

عملکرد شش‌ماهه پتروشیمی تبریز در بورس کالا؛ ارزش معاملات به فروش سالانه نزدیک شد


پتروشیمی تبریز در شش‌ماهه نخست سال ۱۴۰۵ با ثبت بیش از ۱۰۲ هزار تن عرضه انواع محصولات پلیمری در بورس کالا، ارزش معاملاتی بالغ بر ۱۷ هزار میلیارد تومان را به ثبت رساند؛ رقمی که به فروش کل این شرکت در سال گذشته نزدیک است.

به گزارش آرمان آرا،پتروشیمی تبریز به‌ عنوان یکی از پتروشیمی‌های متنوع کشور در حوزه الفین و تولید محصولات پلیمری، طیف متنوعی از محصولات خود را در بورس کالا عرضه می‌کند. این شرکت در ۲۶ هفته سپری‌شده از سال ۱۴۰۵، به‌ طور میانگین در هر هفته حدود سه هزار و ۹۳۰ تن انواع محصولات پلیمری را عرضه کرده است.

بر اساس آمار معاملات تا پایان شهریورماه، مجموع عرضه محصولات پتروشیمی تبریز در بورس کالا به ۱۰۲ هزار و ۹۰ تن رسید که با تقاضای ۱۴۴ هزار و ۵۶۲ تنی همراه شد. در نهایت، ۸۵ هزار و ۶۷۷ تن از محصولات عرضه‌ شده مورد معامله قرار گرفت.

میانگین نرخ فروش محصولات پتروشیمی تبریز در معاملات بورس کالا طی این مدت نیز به حدود ۲۰۰.۳ میلیون تومان به ازای هر تن رسید و ارزش کل معاملات شرکت از ابتدای سال تا پایان شهریورماه به ۱۷ هزار و ۱۶۲ میلیارد تومان بالغ شد.

این رقم در حالی به ثبت رسیده است که ارزش کل فروش پتروشیمی تبریز در بورس کالا طی سال گذشته حدود ۱۸.۲ هزار میلیارد تومان بوده است؛ موضوعی که نشان‌دهنده ثبت بخش عمده‌ای از فروش سال گذشته شرکت در نیمه نخست سال جاری است.


https://khabarsanati.ir/47062کپی شد!


شفن پس از اختلالات تولید؛ جهش فروش و صادرات با بازگشت متانول به مدار

به گزارش آرمان آرا،گزارش عملکرد ماهانه پتروشیمی فن‌آوران در شهریور ۱۴۰۵، یکی از متفاوت‌ترین ماه‌های عملکردی شرکت در سال جاری را ثبت کرده است. فروش ماهانه به ۳۱.۶۱۴ همت رسید که نسبت به شهریور ۱۴۰۴ حدود ۷۹ درصد رشد دارد. با این حال، فروش شش‌ماهه شرکت به ۷۰.۷۸۵ همت رسیده که در مقایسه با ۷۷.۴۵۳ همت دوره مشابه سال قبل، حدود ۸.۶ درصد پایین‌تر است. بنابراین اهمیت شهریور بیش از آنکه در یک رکورد ماهانه خلاصه شود، در میزان جبرانی است که برای عملکرد ماه‌های ابتدایی سال ایجاد کرده است.

سهم شهریور از عملکرد شش‌ماهه

وقتی شفن در ۵ ماه نخست سال حدود ۳۹.۱۷ همت فروش داشته‌اند؛ بنابراین فروش ۳۱.۶ همتی شهریور معادل حدود ۸۱ درصد کل فروش پنج ماه قبل بوده است. یعنی میانگین فروش ماهانه حدود ۷.۸ همت بوده و شهریور بیش از چهار برابر این میانگین، فروش داشته است.

در بخش مقداری، فروش شهریور حدود ۴۱ هزار تن بوده، در حالی که مجموع فروش پنج ماه نخست حدود ۶۶ هزار تن ثبت شده است. در نتیجه، یک ماه شهریور بیش از ۶۲ درصد تناژ فروش پنج ماه قبل را به خود اختصاص داده است.

در صادرات نیز، سهم شهریور به حدود ۳۳ هزار تن رسید؛ در برابر حدود ۳۲ هزار تن در کل پنج ماه نخست. به این ترتیب، سهم صادرات از تناژ فروش از حدود ۴۸.۵ درصد در پنج ماه نخست به حدود ۸۰.۵ درصد در شهریور افزایش یافته است.

درآمد ارزی؛ جهش بزرگ‌تر از رشد تناژ

فروش ارزی شهریور ۱۳.۲ میلیون دلار بود، در حالی که کل فروش ارزی پنج ماه نخست حدود ۹.۹ میلیون دلار بوده است. بنابراین شرکت در یک ماه، معادل ۱۳۳ درصد فروش ارزی پنج ماه قبل درآمد صادراتی ثبت کرده است.

این نسبت زمانی معنادارتر می‌شود که ارزش صادرات به تناژ مقایسه شود. فروش ارزی به ازای هر تن صادرات در شهریور حدود ۴۰۰ دلار محاسبه می‌شود، در حالی که این رقم برای پنج ماه نخست حدود ۳۰۹ دلار بوده است. این اختلاف الزاماً به معنای افزایش قیمت یک محصول مشخص نیست و می‌تواند از ترکیب محصولات، مقصد صادرات، شرایط قرارداد و زمان شناسایی فروش تأثیر گرفته باشد؛ اما نشان می‌دهد جهش شهریور صرفاً ناشی از افزایش مقدار فروش نبوده است.

درآمد به ازای هر تن چه می‌گوید؟

بر مبنای درآمد عملیاتی و تناژ فروش، درآمد عملیاتی به ازای هر تن در پنج ماه نخست حدود ۵۹ میلیون تومان و در شهریور حدود ۷۷ میلیون تومان بوده است؛ یعنی حدود ۳۰ درصد بالاتر.

این شاخص برای تحلیل کیفیت فروش اهمیت دارد، زیرا افزایش درآمد با سرعتی بالاتر از رشد صرفاً مقداری اتفاق افتاده است. با این حال، همچنان نمی‌توان این اختلاف را مستقیماً به رشد قیمت محصولات نسبت داد؛ ترکیب فروش داخلی و صادراتی و ترکیب محصول نیز در آن مؤثر است.

عامل عملیاتی جهش شهریور

بخش مهمی از این تغییر با وضعیت تولید متانول در ماه‌های قبل ارتباط دارد. واحد متانول فن‌آوران از ۱۸ مرداد ۱۴۰۵ به دلیل ناترازی برق و ناپایداری برق ورودی از مدار خارج شد و از ۱۱ شهریور مجدداً راه‌اندازی شد.

از آنجا که متانول محصول محوری شرکت است، بازگشت این واحد می‌تواند توضیح مهمی برای افزایش ناگهانی تناژ و فروش صادراتی شهریور باشد. بنابراین برای ارزیابی ماه‌های آینده، مسئله اصلی تکرار عدد ۳۱.۶ همت نیست؛ بلکه مشخص شدن میزان پایداری ظرفیت تولید پس از بازگشت واحد متانول است.

مزیت اصلی؛ ظرفیت بالای تبدیل تولید به درآمد ارزی

داده‌های شهریور نشان می‌دهد بازار صادراتی توان جذب حجم قابل توجهی از محصولات شرکت را داشته است. بیش از ۸۰ درصد تناژ فروش این ماه صادر شده و فروش ارزی نیز به ۱۳.۲ میلیون دلار رسیده است.

برای شرکتی با ساختار متانول‌محور، این موضوع اهمیت دارد؛ زیرا افزایش تولید در صورت دسترسی به بازار صادراتی می‌تواند سریع‌تر به جریان درآمد ارزی تبدیل شود. وضعیت بازار جهانی متانول در سپتامبر نیز از نظر قیمت، نسبت به ماه‌های قبل شرایط مساعدتری داشت و قیمت قراردادی سپتامبر چین توسط Methanex برابر ۵۲۵ دلار به ازای هر تن اعلام شده بود.

ضعف اصلی؛ ریسک یوتیلیتی و تمرکز محصول

در سمت دیگر، توقف واحد متانول نشان داد که ریسک عملیاتی شرکت همچنان جدی است. محدودیت‌های برق و یوتیلیتی در ماه‌های قبل نیز به توقف یا کاهش فعالیت برخی واحدها منجر شده بود.

این مسئله برای فن‌آوران اهمیت بیشتری دارد، زیرا ظرفیت درآمدزایی شرکت به استمرار تولید متانول وابستگی بالایی دارد. بنابراین هر اختلال در انرژی، مستقیماً می‌تواند حجم تولید، صادرات و جریان نقدی را تحت تأثیر قرار دهد.

فروش بالاتر الزاماً به معنی سود بالاتر نیست

در سه‌ماهه نخست سال، سود خالص شرکت ۵.۶۵ همت بوده که نسبت به دوره مشابه سال قبل ۲۵ درصد کاهش داشته است. از سوی دیگر، هزینه‌های خوراک، سوخت و یوتیلیتی در سال گذشته افزایش قابل توجهی داشته‌اند.

به همین دلیل، شاخص تعیین‌کننده برای ماه‌های بعد فقط درآمد فروش نیست؛ بلکه باید دید افزایش حجم و نرخ فروش تا چه اندازه به حاشیه سود ناخالص و عملیاتی منتقل می‌شود.

شهریور؛ نقطه عطف یا یک ماه جبرانی؟

اگر پنج ماه نخست و شهریور را در کنار هم قرار دهیم، شش‌ماهه نخست حدود ۱۰۷ هزار تن فروش، ۶۵ هزار تن صادرات و ۲۳.۱ میلیون دلار فروش ارزی داشته است. شهریور به تنهایی حدود ۳۸ درصد تناژ فروش، ۵۱ درصد صادرات و ۵۷ درصد فروش ارزی شش‌ماهه را ساخته است.

تمرکز چنین سهمی در یک ماه دو برداشت متفاوت ایجاد می‌کند: از یک سو نشان‌دهنده ظرفیت بالای شرکت برای جهش سریع پس از رفع محدودیت تولید است؛ از سوی دیگر، نشان می‌دهد عملکرد شرکت در نیمه نخست سال از نوسان بالایی برخوردار بوده و برای اثبات تغییر روند، به چند ماه متوالی با عملکرد نزدیک به شهریور نیاز است.

مسیر مطلوب ماه‌های آینده

روند مطلوب برای فن‌آوران را می‌توان با چهار شاخص سنجید:

تولید: استمرار فعالیت واحد متانول بدون توقف‌های ناشی از برق و یوتیلیتی.

فروش: تثبیت تناژ ماهانه در سطحی بالاتر از میانگین پنج ماه نخست، بدون اتکا به فروش‌های جبرانی.

صادرات: حفظ سهم قابل توجه بازار خارجی همراه با نرخ مناسب فروش دلاری.

سودآوری: کنترل رشد هزینه خوراک، انرژی و یوتیلیتی به‌گونه‌ای که افزایش درآمد به حاشیه سود نیز منتقل شود.

اگر این چهار متغیر طی ماه‌های پاییز و زمستان همزمان در وضعیت مطلوب باقی بمانند، عملکرد شهریور می‌تواند به‌عنوان نقطه شروع یک دوره باثبات‌تر ارزیابی شود. در غیر این صورت، وزن بالای شهریور در عملکرد شش‌ماهه بیشتر نشان‌دهنده بازگشت موقت ظرفیت و جبران اختلالات قبلی خواهد بود.

جمع‌بندی

شهریور ۱۴۰۵ برای پتروشیمی فن‌آوران از سه جهت اهمیت دارد: فروش ۳۱.۶ همتی، صادرات ۳۳ هزار تنی و فروش ارزی ۱۳.۲ میلیون دلاری. در کنار افزایش تناژ، درآمد به ازای هر تن نیز نسبت به میانگین پنج ماه نخست بالاتر بوده است.

اما تصویر کامل‌تر زمانی به دست می‌آید که این ارقام در برابر دو واقعیت قرار گیرند: فروش شش‌ماهه هنوز حدود ۸.۶ درصد پایین‌تر از سال قبل است و سودآوری شرکت نیز در سه‌ماهه نخست تحت فشار بوده است.

در نتیجه، مهم‌ترین متغیر برای ارزیابی «شفن» در ماه‌های آینده تداوم عملکرد شهریور است؛ نه تکرار یک رقم خاص. اگر ظرفیت تولید، صادرات و حاشیه سود همزمان تثبیت شوند، کیفیت بهبود عملکرد شرکت بالاتر خواهد بود؛ در غیر این صورت، جهش شهریور باید با احتیاط و در چارچوب بازگشت ظرفیت پس از اختلالات عملیاتی تفسیر شود.

درآمد اروند ۳۶ درصد ریخت؛ رشد نرخ‌ها بخشی از افت فروش را جبران کرد

به گزارش آرمان آرا،، درآمد پتروشیمی اروند در شهریورماه ۱۴۰۵ با افت ۳۶.۴ درصدی نسبت به مرداد به ۳.۳۱ همت رسید؛ با این حال، مقایسه عملکرد شرکت با شهریور سال گذشته از رشد ۲۰.۴ درصدی درآمد حکایت دارد. افزایش نرخ فروش محصولات و رشد فروش برخی محصولات از جمله کلر و اتیلن دی‌کلراید، بخشی از اثر کاهش حجم فعالیت شرکت را جبران کرده است.

اروند در شهریور ۶۳ هزار و ۷۰۳ تن تولید و ۲۸ هزار و ۹۷۹ تن فروش ثبت کرد. حجم تولید شرکت نسبت به مرداد ۳۳.۶ درصد کاهش یافت و درآمد ماهانه نیز از ۵.۲۱ همت به ۳.۳۱ همت رسید.

رشد ۲۰ درصدی درآمد نسبت به شهریور سال گذشته

با وجود افت ماهانه، مقایسه شهریور ۱۴۰۵ با مدت مشابه سال گذشته تصویر متفاوتی دارد. درآمد اروند نسبت به شهریور پارسال ۲۰.۴ درصد افزایش یافته است؛ این در حالی است که تولید ۶۷ درصد و مقدار فروش ۶۸.۴ درصد کاهش داشته است.

این اختلاف نشان می‌دهد رشد نرخ فروش محصولات توانسته اثر کاهش شدید حجم فعالیت را تا حد قابل‌توجهی در درآمد ریالی شرکت خنثی کند.

افت ۵۵.۸ درصدی درآمد PVC سوسپانسیون

بیشترین فشار بر درآمد شهریور اروند از محل پی‌وی‌سی سوسپانسیون ایجاد شد. تولید این محصول از ۱۹ هزار و ۲۲۶ تن در مرداد به ۲ هزار و ۶۴۴ تن در شهریور رسید که نشان‌دهنده افت ۸۶.۲ درصدی است.

فروش PVC سوسپانسیون نیز با کاهش ۶۶.۴ درصدی از ۱۸ هزار و ۵۰۰ تن به ۶ هزار و ۲۱۸ تن رسید. در مقابل، نرخ متوسط فروش محصول ۳۱.۴ درصد افزایش یافت و به حدود ۲۶۴ میلیون تومان برای هر تن رسید.

با این حال، افزایش نرخ برای جبران افت مقدار فروش کافی نبود و درآمد PVC سوسپانسیون با کاهش ۵۵.۸ درصدی از ۳.۷۲ همت به ۱.۶۴ همت رسید.

کلر و اتیلن دی‌کلراید؛ دو نقطه مثبت در فروش شهریور

در مقابل افت PVC، فروش برخی محصولات اروند در شهریور رشد قابل‌توجهی داشت.

مقدار فروش کلر از ۵۲۳ تن در مرداد به ۴ هزار و ۸۵۰ تن رسید و درآمد این محصول نیز از حدود ۳۰ میلیارد تومان به ۲۷۶ میلیارد تومان افزایش یافت.

فروش اتیلن دی‌کلراید نیز با رشد ۱۳۲.۸ درصدی به ۶ هزار و ۶۶۶ تن رسید. افزایش ۶.۴ درصدی نرخ فروش این محصول باعث شد درآمد آن با رشد ۱۴۷.۷ درصدی به حدود ۲۷۲ میلیارد تومان برسد.

این رشد در حالی ثبت شد که تولید اتیلن دی‌کلراید نسبت به مرداد ۴۱.۴ درصد کاهش داشت؛ موضوعی که نقش افزایش مقدار فروش و نرخ محصول را در رشد درآمد آن نشان می‌دهد.

کاستیک؛ رشد تولید و ثبات نسبی درآمد

در بخش کاستیک نیز تولید با رشد ۳۱.۹ درصدی به ۱۸ هزار و ۶۵۷ تن رسید. اگرچه مقدار فروش این محصول ۱۹.۵ درصد کاهش یافت و به ۱۰ هزار و ۸۳۶ تن رسید، اما افزایش ۲۲.۳ درصدی نرخ فروش باعث شد درآمد کاستیک تنها ۱.۵ درصد کاهش پیدا کند و در محدوده ۱.۱۱ همت باقی بماند.

این عملکرد نشان می‌دهد رشد نرخ فروش در این بخش نیز توانسته بخش قابل‌توجهی از اثر کاهش حجم فروش را خنثی کند.

شش‌ماهه اروند؛ کاهش محدود درآمد در برابر افت سنگین حجم فروش

در نیمه نخست سال ۱۴۰۵، درآمد پتروشیمی اروند به ۱۵.۴۵ همت رسید که نسبت به ۱۶.۰۵ همت دوره مشابه سال قبل، ۳.۷ درصد کاهش دارد.

در همین مدت، مجموع تولید شرکت با افت ۶۶.۸ درصدی به ۳۶۳ هزار و ۶۶ تن رسید و مقدار فروش نیز با کاهش ۷۱ درصدی، ۱۵۷ هزار و ۹۱۱ تن ثبت شد.

به این ترتیب، کاهش درآمد شش‌ماهه بسیار کمتر از افت حجم فروش بوده است؛ اتفاقی که بار دیگر اثر افزایش نرخ محصولات بر حفظ درآمد ریالی شرکت را نشان می‌دهد.

صادرات؛ مهم‌ترین بخش متفاوت عملکرد شش‌ماهه

یکی از تفاوت‌های مهم عملکرد امسال، فروش صادراتی شرکت است. در نیمه نخست ۱۴۰۵ هیچ فروش صادراتی برای اروند ثبت نشده، در حالی که شرکت در دوره مشابه سال گذشته ۱۰۳ هزار و ۳۶۴ تن محصول به ارزش ۲.۰۳ همت صادر کرده بود.

برق؛ ۸۹ درصد هزینه انرژی اروند

در شهریورماه، مجموع هزینه انرژی و خدمات جانبی پتروشیمی اروند حدود ۱.۲۸ همت بود که نزدیک به ۱.۱۴ همت آن به برق اختصاص داشت؛ بنابراین برق حدود ۸۹ درصد هزینه این بخش را تشکیل داده است.

مصرف برق شرکت نیز از ۵۸ هزار و ۴۰۴ مگاوات‌ساعت در مرداد به ۶۳ هزار و ۹۳۲ مگاوات‌ساعت در شهریور افزایش یافت؛ رشدی حدود ۹.۵ درصدی که همزمان با کاهش مجموع تولید شرکت اتفاق افتاده است.

البته به دلیل تغییر ترکیب محصولات و لحاظ شدن محصولات میانی در مجموع تولید، صرف مقایسه مصرف برق با حجم کل تولید برای ارزیابی قطعی بهره‌وری انرژی کافی نیست.

مصرف ۱.۱۶ میلیون دلاری اروند در شهریور

پتروشیمی اروند در شهریورماه حدود ۱.۱۶ میلیون دلار مصرف ارزی داشت که ۶۳۰ هزار دلار آن مربوط به خرید خدمات و حدود ۵۳۱ هزار دلار مربوط به خرید ماشین‌آلات و تجهیزات بود.

معادل ریالی این مصارف حدود ۱۹۸ میلیارد تومان گزارش شده است. در مقابل، منابع ارزی ثبت‌شده شرکت در شهریورماه صفر بوده است.

نرخ‌ها؛ تکیه‌گاه درآمد اروند در برابر افت حجم

در مجموع، گزارش شهریور پتروشیمی اروند در کنار افت محسوس تولید و فروش، چند نشانه مثبت نیز دارد؛ درآمد شرکت نسبت به شهریور سال گذشته ۲۰.۴ درصد افزایش یافته، نرخ فروش چند محصول رشد کرده و فروش کلر و اتیلن دی‌کلراید نیز جهش داشته است. رشد تولید کاستیک و حفظ درآمد این محصول نیز از دیگر نکات قابل توجه گزارش است.

در سمت دیگر، کاهش ظرفیت تولید محصولات اصلی و نبود فروش صادراتی در نیمه نخست سال همچنان متغیرهای مهم عملکرد شرکت هستند. بنابراین، روند بازگشت تولید، ترکیب فروش محصولات و تداوم نرخ‌های فروش، سه عامل مهم برای ارزیابی عملکرد دوره‌های بعدی اروند خواهند بود.

رشد درآمد شیمی‌بافت در سایه افت شدید حجم تولید و فروش

به گزارش آرمان آرا،، عملکرد شهریورماه شیمی‌بافت از نظر مقداری ضعیف‌تر از دوره‌های مقایسه‌ای بوده و آمارها از کاهش محسوس تولید و فروش شرکت حکایت دارد؛ به‌طوری که بخشی از فروش این دوره از محل موجودی انبار تأمین شده است.

افت شدید تولید و فروش شیمی‌بافت

در مقیاس شش‌ماهه نیز حجم فعالیت شیمی‌بافت کاهش قابل‌توجهی داشته و میزان تولید و فروش شرکت حدود ۷۳.۵ درصد افت کرده است. با وجود این کاهش، درآمد شش‌ماهه شرکت همچنان در مقایسه با دوره مشابه سال گذشته در سطح بالاتری قرار گرفته است.

رشد درآمد با وجود کاهش حجم فروش

بررسی همزمان درآمد و مقدار فروش نشان می‌دهد رشد درآمد شیمی‌بافت عمدتاً از محل افزایش نرخ فروش محصولات، به‌ویژه MTBE، حاصل شده و افزایش حجم تولید یا فروش نقشی در این رشد نداشته است.

به بیان دیگر، شرکت در شرایطی درآمد بیشتری نسبت به مدت مشابه سال قبل ثبت کرده که حجم تولید و فروش آن به شکل محسوسی کاهش یافته است؛ موضوعی که نقش نرخ فروش MTBE را در وضعیت درآمدی شیمی‌بافت پررنگ‌تر می‌کند.

ام‌تی‌بی‌ای؛ متغیر مهم درآمدی شیمی‌بافت

در مجموع، عملکرد شهریورماه و شش‌ماهه شیمی‌بافت دو روند متفاوت را نشان می‌دهد؛ از یک سو افت محسوس تولید و فروش و از سوی دیگر رشد درآمد تحت تأثیر افزایش نرخ‌ها.

بر همین اساس، تغییرات نرخ MTBE را می‌توان یکی از متغیرهای مهم اثرگذار بر روند درآمدی شیمی‌بافت در دوره مورد بررسی دانست؛ روندی که در ارزیابی عملکرد مالی شرکت باید در کنار تغییرات مقدار تولید و فروش مورد توجه قرار گیرد.

کارنامه سه‌ماهه پترول: رشد سود خالص و کاهش سود عملیاتی؛ شارپیلن و صدف در آستانه خط پایان


گروه سرمایه‌گذاری و توسعه صنایع تکمیلی پتروشیمی خلیج فارس (پترول) در سه‌ماهه نخست سال مالی ۱۴۰۵، رشد ۴۹ درصدی سود خالص و کاهش ۱۲ درصدی سود عملیاتی نسبت به دوره مشابه پارسال را تجربه کرد؛ همزمان دو پروژه پتروشیمی صدف خلیج فارس و ارغوان گستر ایلام با پیشرفت فیزیکی بیش از ۹۸ درصد در آستانه تکمیل قرار گرفته‌اند.

به گزارش آرمان آرا،، گروه سرمایه‌گذاری و توسعه صنایع تکمیلی پتروشیمی خلیج فارس (پترول) در سه‌ماهه نخست سال مالی ۱۴۰۵ با ثبت ۵۸۶ میلیارد تومان سود خالص، رشد ۴۹ درصدی را نسبت به دوره مشابه سال قبل تجربه کرد؛ همزمان دو پروژه پتروشیمی صدف خلیج فارس و ارغوان گستر ایلام با پیشرفت فیزیکی بیش از ۹۸ درصد در آستانه تکمیل قرار گرفته‌اند.

عملکرد مالی پترول در سه‌ماهه منتهی به ۳۱ مرداد ۱۴۰۵ تصویری دوگانه از وضعیت این هلدینگ ارائه می‌دهد؛ از یک سو سود خالص و موجودی نقد افزایش یافته و از سوی دیگر، درآمد و سود عملیاتی کاهش داشته و هزینه‌های مالی رشد قابل توجهی را ثبت کرده است. در همین دوره، پروژه‌های توسعه‌ای پترول نیز به مراحل پایانی اجرای خود نزدیک شده‌اند؛ موضوعی که می‌تواند در دوره‌های آینده بر وضعیت عملیاتی و سرمایه‌گذاری این مجموعه اثرگذار باشد.

سود خالص بالا رفت، اما سود عملیاتی کاهش یافت

بر اساس اطلاعات صورت‌های مالی و گزارش تفسیری مدیریت پترول، سود خالص هلدینگ در سه‌ماهه نخست سال مالی جدید از ۳۹۳ میلیارد تومان در دوره مشابه سال گذشته به ۵۸۵.۸ میلیارد تومان رسیده است.

در مقابل، درآمد عملیاتی شرکت با کاهش ۱۲ درصدی از حدود ۵۰۲ میلیارد تومان به ۴۴۲ میلیارد تومان رسید و سود عملیاتی نیز با افت ۳۳ درصدی، از ۴۵۵ میلیارد تومان به حدود ۳۰۵ میلیارد تومان کاهش یافت.

درآمدهای غیرعملیاتی در این دوره به حدود ۴۸۷.۶ میلیارد تومان رسید؛ در حالی که این رقم در دوره مشابه سال گذشته کمتر از یک میلیارد تومان بود. همزمان هزینه‌های مالی نیز از ۶۲ میلیارد تومان به حدود ۲۰۷ میلیارد تومان افزایش یافت.

این ترکیب عملکرد نشان می‌دهد رشد سود خالص در این دوره عمدتاً تحت تأثیر درآمدهای غیرعملیاتی بوده و در ادامه مسیر، عملکرد سرمایه‌گذاری‌ها و نحوه مدیریت هزینه‌های مالی از متغیرهای مهم در سودآوری پترول خواهد بود.

صدف خلیج فارس در یک قدمی تکمیل

پتروشیمی صدف خلیج فارس در پایان مردادماه به پیشرفت فیزیکی ۹۹.۳۳ درصدی رسیده است. این پروژه با ظرفیت تولید سالانه ۱۳۶ هزار تن لاستیک استایرن بوتادین امولسیونی (ESBR) احداث شده و محصول آن در صنعت تایرسازی و سایر بخش‌های پایین‌دستی لاستیک کاربرد دارد.

پیشرفت مالی ارزی پروژه نیز ۹۶.۶ درصد اعلام شده و پترول مالک ۶۵.۰۸ درصد سهام پتروشیمی صدف خلیج فارس است.

با توجه به سطح پیشرفت فیزیکی پروژه، تکمیل و ورود آن به مرحله بهره‌برداری می‌تواند یکی از نقاط مهم در مسیر توسعه پرتفوی عملیاتی پترول باشد.

ارغوان گستر ایلام؛ ۹۸.۹۵ درصد پیشرفت فیزیکی

پروژه پتروشیمی ارغوان گستر ایلام نیز در پایان مردادماه به پیشرفت فیزیکی ۹۸.۹۵ درصدی رسیده است. پیشرفت مالی ریالی این طرح ۹۸.۵ درصد و پیشرفت مالی ارزی آن ۸۵.۵ درصد گزارش شده است.

پترول به‌صورت مستقیم ۵۵.۱۱ درصد سهام ارغوان گستر ایلام را در اختیار دارد.

در کنار این دو پروژه، صنایع شیمیایی نگین سنقر با پیشرفت فیزیکی ۶۳.۶ درصد و پتروآرمند لردگان با پیشرفت ۶۳.۲ درصد، همچنان در مراحل اجرایی قرار دارند.

پرتفوی بورسی پترول به نزدیک ۳۰ همت رسید

ارزش روز سرمایه‌گذاری‌های بورسی و فرابورسی پترول در پایان مردادماه به حدود ۲۹.۷۴ همت رسیده است؛ در حالی که بهای تمام‌شده این سرمایه‌گذاری‌ها حدود ۴.۲۶ همت اعلام شده است.

صنایع پتروشیمی کرمانشاه با ارزش روز بیش از ۱۰.۲ همت، اوره لردگان با حدود ۵.۹ همت، ارغوان گستر ایلام با ۵.۱ همت و پتروشیمی جم با حدود ۳.۸۵ همت، از مهم‌ترین دارایی‌های بورسی پترول به شمار می‌روند.

در بخش سرمایه‌گذاری‌های غیربورسی نیز بهای تمام‌شده دارایی‌های پترول حدود ۸.۹ همت گزارش شده که پتروشیمی ایلام و صدف خلیج فارس در میان دارایی‌های مهم این بخش قرار دارند.

موجودی نقد ۲۴۴ درصد افزایش یافت

موجودی نقد پترول در پایان مردادماه به بیش از ۲۶۱ میلیارد تومان رسید؛ در حالی که این رقم در ابتدای دوره حدود ۷۶ میلیارد تومان بود و به این ترتیب، رشد ۲۴۴ درصدی را ثبت کرد.

جریان نقد خالص حاصل از فعالیت‌های عملیاتی نیز با رشد ۹ درصدی به حدود ۴۹.۵ میلیارد تومان رسید. طبق اطلاعات منتشرشده، بخشی از افزایش موجودی نقد از محل فعالیت‌های سرمایه‌گذاری و بازگشت تسهیلات اعطایی تأمین شده است.

دو پروژه در آستانه ورود به مرحله جدید

کارنامه سه‌ماهه پترول نشان می‌دهد رشد سود خالص و افزایش نقدینگی در کنار کاهش سود عملیاتی و رشد هزینه‌های مالی رقم خورده است. در بخش پروژه‌ها نیز صدف خلیج فارس و ارغوان گستر ایلام با عبور از مرز ۹۸ درصد پیشرفت فیزیکی، به مرحله نهایی اجرای خود رسیده‌اند؛ بنابراین نحوه تکمیل، بهره‌برداری و انعکاس آثار این دو پروژه در عملکرد مالی، از محورهای قابل توجه در گزارش‌های دوره‌های آینده پترول خواهد بود.

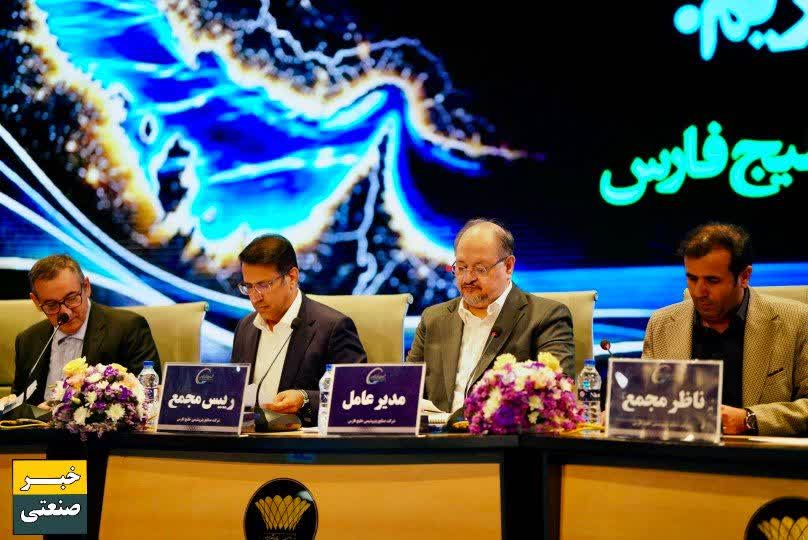
گزارش مجمع هلدینگ خلیج فارس؛ از تقسیم ۷۵ هزار میلیارد تومان سود تا بازسازی نیروگاه‌ها و تغییر مدیریت آریاساسول

  به گزارش آرمان آرا،، مجمع عمومی عادی سالیانه نوبت دوم شرکت صنایع پتروشیمی خلیج فارس با حضور ۷۶.۵۸ درصد صاحبان سهام در سالن همایش‌های بین‌المللی برج میلاد برگزار شد و پس از استقرار هیئت‌رئیسه به ریاست حسین حسین‌زاده، گزارش عملکرد هیئت‌مدیره در سال مالی منتهی به ۳۱ خرداد ۱۴۰۵ ارائه شد.

در این مجمع، مدیران شرکت‌های مختلف زیرمجموعه هلدینگ خلیج فارس آخرین وضعیت تولید، بازسازی تأسیسات آسیب‌دیده، طرح‌های توسعه‌ای، برنامه‌های تأمین مالی، ساختار مدیریتی، منابع انسانی و برنامه‌های مالی و مدیریتی گروه را تشریح کردند.

رشد ۴۸ درصدی سود خالص «فارس»

بر اساس گزارش‌های ارائه‌شده از عملکرد مالی شرکت، سود خالص هلدینگ خلیج فارس در سال مالی منتهی به ۳۱ خرداد ۱۴۰۵ به بیش از ۱۸۷ هزار میلیارد تومان رسید که نسبت به دوره مشابه سال قبل، رشد ۴۸ درصدی را نشان می‌دهد.

همچنین سود خالص هر سهم شرکت به یک هزار و ۵۱۰ ریال افزایش یافت و درآمد عملیاتی هلدینگ نیز در این دوره ۱۱۲.۲ هزار میلیارد تومان گزارش شد.

در بخش پایانی مجمع نیز صورت‌های مالی شرکت به تصویب سهامداران رسید.

تقسیم ۷۵ هزار میلیارد تومان سود نقدی

بر اساس اطلاعات ارائه‌شده در مجمع، رقم سود قابل تقسیم حدود ۷۵ هزار میلیارد تومان اعلام شد و سهامداران با تقسیم ۶۰ تومان سود نقدی به ازای هر سهم موافقت کردند.

همچنین اعلام شد سود سهامداران حقیقی در اولین فرصت ممکن پس از برگزاری مجمع و زودتر از زمان اعلامی قبلی پرداخت خواهد شد.

در حوزه مسئولیت اجتماعی نیز با تصویب مجمع، رقم ۷۰ میلیارد تومان برای سال جاری اختصاص یافت؛ این رقم در سال گذشته ۶۵ میلیارد تومان بوده است.

ثبت رکورد فروش محصولات پتروشیمی

بر اساس گزارش عملکرد هلدینگ خلیج فارس، این مجموعه در سال ۱۴۰۴ توانسته میزان فروش محصولات خود را به ۹۳۱ هزار و ۴۶۳ میلیارد تومان برساند؛ رقمی که به‌عنوان بالاترین میزان فروش ثبت‌شده در تاریخ گروه مطرح شد.

این عملکرد در شرایطی به ثبت رسیده که صنعت پتروشیمی با محدودیت‌های ناشی از جنگ و اختلال در روند صادرات و فعالیت برخی مجتمع‌ها مواجه بوده است.

درس‌آموخته‌های جنگ برای «فارس»

محمد شریعتمداری، مدیرعامل شرکت صنایع پتروشیمی خلیج فارس، با اشاره به تجربه دو جنگ تحمیلی اخیر، متنوع‌سازی منابع تولید و درآمد را یکی از مهم‌ترین درس‌های این دوره عنوان کرد.

به گفته او، وابستگی یک مجموعه بزرگ صنعتی به یک بخش از زنجیره تولید، یک منبع انرژی یا یک مسیر صادراتی می‌تواند در زمان بروز بحران، ریسک قابل توجهی ایجاد کند.

مدیرعامل هلدینگ خلیج فارس بر همین اساس توسعه فعالیت‌های مرتبط و مکمل در کنار کسب‌وکار اصلی پتروشیمی را مورد تأکید قرار داد و گفت تنوع‌بخشی باید در حوزه صادرات نیز دنبال شود.

به گفته شریعتمداری، هلدینگ در حال بررسی مسیرهای متنوع برای صادرات محصولات است و سرمایه‌گذاری در مسیرهای دریایی و استفاده از ظرفیت کشورهای همسایه نیز در همین چارچوب مورد توجه قرار گرفته است.

وی همچنین کاهش وابستگی به زیرساخت‌های متمرکز انرژی را از دیگر محورهای راهبردی هلدینگ دانست و بر حرکت به سمت تأمین مستقل و متنوع انرژی برای واحدهای تولیدی تأکید کرد.

۸۱۵ مگاوات برق خورشیدی در مسیر عملیاتی شدن

توسعه انرژی‌های تجدیدپذیر نیز یکی دیگر از محورهای برنامه «فارس» اعلام شد.

بر اساس توضیحات ارائه‌شده در مجمع، هلدینگ خلیج فارس در سال مالی گذشته قراردادی برای احداث نیروگاه‌های خورشیدی با ظرفیت حدود ۸۰۰ مگاوات با همکاری ساتکاب و صندوق توسعه ملی منعقد کرده است.

شوال‌پور با اشاره به این برنامه اعلام کرد ساختگاه‌های مورد نیاز در نقاط مختلف کشور شناسایی شده و نخستین بخش از این ظرفیت قرار است از مهرماه وارد شبکه شود.

بر اساس برنامه اعلام‌شده، مجموع ظرفیت نیروگاه‌های خورشیدی در حال توسعه هلدینگ تا پاییز سال آینده به حدود ۸۱۵ مگاوات خواهد رسید.

هدف از توسعه این ظرفیت، علاوه بر ورود «فارس» به حوزه انرژی‌های تجدیدپذیر، کاهش بخشی از ریسک‌های ناشی از محدودیت‌های انرژی و ایجاد تنوع در منابع تأمین برق عنوان شده است.

شریعتمداری نیز در ادامه بر افزایش بهره‌وری، کاهش هزینه‌ها و افزایش ظرفیت عملی تولید تأکید کرد و استفاده از داده و هوش مصنوعی را یکی از ابزارهای دستیابی به این اهداف دانست.

به گفته وی، پروژه‌های هوشمندسازی باید از طرح‌های کوچک اما واقعی آغاز شوند و به‌تدریج در واحدهای مختلف توسعه پیدا کنند.

بازسازی ۸ نیروگاه مبین انرژی

در بخش دیگری از مجمع، هاشم نجفی، مدیرعامل شرکت مبین انرژی خلیج فارس، گزارشی از آسیب‌های واردشده به زیرساخت‌های این شرکت در جریان جنگ اخیر ارائه کرد.

به گفته نجفی، تأسیسات مبین انرژی در جریان جنگ با ۱۶ موشک هدف قرار گرفت و در پی این حملات، هشت واحد نیروگاهی آسیب دیدند.

وی اعلام کرد عملیات آواربرداری و بازسازی از نخستین ساعات پس از حمله آغاز شده و بازگرداندن ظرفیت تولید به مدار در دستور کار قرار گرفته است.

نجفی با تشریح آخرین وضعیت بازسازی نیروگاه‌ها گفت تاکنون دو واحد نیروگاهی، هرکدام با ظرفیت ۱۲۳ مگاوات، مجدداً وارد مدار تولید شده‌اند که مجموع ظرفیت آنها حدود ۲۴۶ مگاوات است.

مدیرعامل مبین انرژی همچنین از بازگشت دو بویلر ۳۳۰ تنی و سه بویلر ۷۵ تنی به مدار خبر داد و گفت یک واحد نیروگاهی دیگر نیز هفته آینده وارد مدار تولید خواهد شد.

بر اساس برنامه بازسازی اعلام‌شده، هدف مبین انرژی بازگرداندن ظرفیت تولید شرکت به سطح پیش از جنگ تا تابستان ۱۴۰۶ است.

افزایش تولید بندر امام

در ادامه مجمع، درباره توسعه خطوط ارتباطی میادین نفت و گاز و آثار مثبت آن بر روند تولید پتروشیمی بندر امام نیز توضیحاتی ارائه شد.

بر اساس مباحث مطرح‌شده، توسعه این خطوط و بهبود ارتباط با منابع خوراک می‌تواند در تقویت روند تولید این مجتمع نقش داشته باشد.

تغییر مدیریت کنترلی آریاساسول

یکی دیگر از موضوعات مطرح‌شده در مجمع، وضعیت مدیریتی شرکت پتروشیمی آریاساسول بود.

شریعتمداری اعلام کرد ۴۷.۵ درصد از سهام این شرکت در اختیار هلدینگ خلیج فارس است و طی چهار سال گذشته اداره مجموعه با سهامدار دیگر بوده که به‌زودی این دوره مدیریتی به «فارس» منتقل می‌شود.

وی تعیین مدیرعامل توسط یک سهامدار و تعیین دو معاون دیگر توسط سهامدار دیگر را چالشی برای اداره آریاساسول عنوان کرد و گفت این روند با صحبت‌های انجام‌شده با وزارت دفاع دستخوش تغییر خواهد شد و دوره مدیریتی با شکل جدید به صورت دو ساله خواهد بود.

تأمین مالی؛ یک میلیارد یورو برای بازسازی و ۵ میلیارد یورو برای بالادست

در حوزه تأمین مالی نیز هلدینگ خلیج فارس از انعقاد تفاهم‌نامه با صندوق توسعه ملی خبر داد.

بر اساس اطلاعات ارائه‌شده، یک میلیارد یورو برای پروژه‌های بازسازی و ۵ میلیارد یورو برای مشارکت در توسعه بخش بالادست در نظر گرفته شده است.

همچنین سهم بانک‌ها در تأمین مالی طرح‌های گروه از ۱۸۷ هزار میلیارد تومان به ۳۰۵ هزار میلیارد تومان افزایش یافته است.

هلدینگ خلیج فارس همچنین با بانک‌ها برای تأمین مالی طرح‌های بازسازی و سایر طرح‌های توسعه‌ای به میزان مجموعاً ۱۰۴ هزار میلیارد تومان و ۳۰۰ میلیون یورو برای هر طرح، تا سقف مجموعاً یک میلیارد و ۲۰۰ میلیون یورو در سال ۱۴۰۵ توافق کرده است.

در ادامه، مجوز تأسیس آژانس سرمایه‌گذاری خارجی اخذ شده و شرکت تأمین سرمایه خلیج فارس نیز مجوز تأسیس صندوق پروژه ارزی را دریافت کرده است.

اروند وارد بورس شد؛ هویزه در مسیر تعیین تکلیف

در بخش بازار سرمایه، عرضه اولیه پتروشیمی اروند در تاریخ اول دی‌ماه ۱۴۰۴ در بازار دوم بورس اوراق بهادار تهران انجام شده است.

همچنین ساختار شرکت پالایش گاز هویزه خلیج فارس اصلاح و ۵۴ درصد از سهام این شرکت در راستای تعیین تکلیف مطالبات ارزی سنواتی پتروشیمی بندرامام از شرکت مذکور واگذار شده است.

هلدینگ خلیج فارس همچنین در شرکت‌های تابعه از محل سود انباشته افزایش سرمایه انجام داده است.

این افزایش سرمایه در شرکت‌هایی از جمله پتروشیمی بوعلی سینا، پتروشیمی شهید تندگویان و پتروشیمی نوری انجام شده و مجموع افزایش سرمایه‌ها بیش از ۱۲ هزار میلیارد تومان اعلام شده است.

هدف از این اقدام، استفاده از معافیت مالیاتی قانون تأمین مالی تولید و زیرساخت عنوان شد.

بر اساس اطلاعات ارائه‌شده، مجموع معافیت مالیاتی گروه با احتساب افزایش سرمایه ۲۵ هزار میلیارد تومانی شرکت صنایع پتروشیمی خلیج فارس، بیش از ۷ هزار میلیارد تومان بوده است.

ارتقای امتیاز حاکمیت شرکتی «فارس»

حاکمیت شرکتی نیز از دیگر محورهای مطرح‌شده در مجمع بود.

بر اساس گزارش ارائه‌شده، امتیاز حاکمیت شرکتی هلدینگ خلیج فارس از ۱۵.۳ در سال ۱۴۰۳ به بیش از ۸۶ در سال ۱۴۰۴ ارتقا یافته است.

رعایت ماده ۲۸ دستورالعمل حاکمیت شرکتی ناشران ثبت‌شده نزد سازمان بورس و اوراق بهادار و واگذاری سهام شرکت اصلی که در تملک شرکت‌های تابعه بوده، از دیگر اقدامات اعلام‌شده در این بخش بود.

شریعتمداری همچنین مقابله با فساد و افزایش شفافیت را از محورهای مدیریتی هلدینگ عنوان کرد.

به گفته او، حسابرسی داخلی تقویت شده و علاوه بر حسابرسی‌های معمول، بررسی عملکرد مدیریت‌ها و شناسایی نقاط آسیب‌پذیر شرکت‌ها نیز در دستور کار قرار گرفته است.

مدیرعامل «فارس» سه محور «اطلاعات بیشتر، ارتباط بیشتر و پاسخگویی بیشتر» را به‌عنوان رویکرد مدیریت در برابر سهامداران مطرح کرد و از برنامه برگزاری نشست‌های مجازی با سهامداران خبر داد.

اصلاح ساختار منابع انسانی

در حوزه منابع انسانی نیز علیرضا زیبانژاد از استقرار نظام ارزیابی در هلدینگ خبر داد.

بر اساس توضیحات ارائه‌شده، حدود هزار نفر در ۹ سرفصل ارزیابی شده‌اند و برای حدود ۲۵۰ نفر در ۹ شرکت نیز ارزیابی شایستگی انجام شده است.

همچنین برنامه تشکیل کانون ارزیابی برای ۱۳۸ شرکت در دستور کار قرار گرفته است.

در حوزه سلامت کارکنان نیز خاکسار، مدیرعامل هنگام، با اشاره به پراکندگی برخی خدمات سلامت در شرکت‌های مختلف، پیشنهاد ایجاد یک مرکز جامع مراقبت سلامت را مطرح کرد.

این مرکز قرار است خدمات کنترل‌های دوره‌ای و سرپایی را با استفاده از یک تیم پزشکی ارائه کند.

«پای کار پتروشیمی گلستان هستیم»

آخرین وضعیت پتروشیمی گلستان نیز از جمله موضوعاتی بود که در مجمع سالانه «فارس» از سوی یکی از سهامداران مورد سؤال قرار گرفت.

مدیرعامل هلدینگ خلیج فارس با بیان اینکه واگذاری این پتروشیمی به هلدینگ همانند واگذاری استقلال یک تصمیم حاکمیتی بوده است، گفت هرچند متأسفانه به تعهدات و قول‌های داده‌شده در زمان واگذاری این پتروشیمی عمل نشد، اما هلدینگ پای کار اجرای این طرح که بیش از ۹۰ هزار سهامدار دارد، ایستاده است.

وی همچنین اعلام کرد فاز دوم اجرای این پتروشیمی به تصویب رسیده است.

موسوی‌جزایری، مدیرعامل پتروشیمی شهید رئیسی گلستان، نیز در توضیحی از پیگیری‌های انجام‌شده برای اجرای فاز دوم و تأمین مالی این پروژه خبر داد.

افزایش ساخت داخل تجهیزات و قطعات

افزایش ساخت داخل تجهیزات و قطعات نیز از دیگر محورهای مطرح‌شده در مجمع بود.

بر اساس گزارش ارائه‌شده، طی دوره اخیر تعداد قابل توجهی از قطعات مکانیکی و تجهیزات مورد نیاز واحدهای تولیدی در داخل کشور ساخته شده و توسعه تولید کاتالیست‌ها و قطعات مورد نیاز بخش برق نیز دنبال شده است.

مدیران هلدینگ تأکید کردند استفاده از ظرفیت تولیدکنندگان داخلی، به‌ویژه در شرایط تحریم و محدودیت دسترسی به تجهیزات خارجی، بخشی از برنامه تداوم تولید و کاهش وابستگی زنجیره تأمین است.

در حوزه بازسازی نیز پس از ارزیابی تجهیزات آسیب‌دیده، بخش‌هایی که قابلیت تعمیر و استفاده مجدد داشته‌اند شناسایی شده‌اند تا با بازسازی آنها، امکان بازگشت سریع‌تر ظرفیت تولید فراهم شود.

عملکرد «فارس» در دو جنگ تحمیلی اخیر

حسین حسین‌زاده، رئیس مجمع هلدینگ خلیج فارس، در جریان مجمع ضمن قدردانی از کارکنان صنایع نفت، گاز، پالایش، پتروشیمی و پخش برای حفظ جریان تولید در دوره جنگ، از عملکرد مدیریت هلدینگ در این دوره دفاع کرد.

وی تشکیل ستاد بازسازی و نوسازی پس از جنگ را از اقدامات مهم مجموعه دانست و اعلام کرد تولید شرکت‌های زیرمجموعه هلدینگ پس از آسیب‌ها و محدودیت‌های ایجادشده، به حدود ۵۰ درصد ظرفیت پیش از جنگ بازگشته است.

حسین‌زاده همچنین به برخی اقدامات انجام‌شده در زنجیره انرژی و تولید اشاره کرد و از تولید گازوئیل با گوگرد کمتر از ۵ پی‌پی‌ام، برنامه تولید سیار بنزین و فعالیت‌های انجام‌شده برای تأمین خوراک و توسعه بخش‌های بالادستی خبر داد.

این اظهارات در حالی مطرح شد که در بخش دیگری از مجمع، نجفی نیز از روند بازسازی نیروگاه‌های مبین انرژی و بازگشت مرحله‌ای ظرفیت تولید این شرکت به مدار خبر داده بود.

تصویب صورت‌های مالی و تعیین حسابرس

در بخش پایانی مجمع، صورت‌های مالی شرکت تصویب شد و حسابرس مستقل و سازمان حسابرسی برای دوره مالی منتهی به ۳۱ خرداد ۱۴۰۶ مورد اشاره قرار گرفت.

در نهایت، مجمع عمومی عادی سالیانه نوبت دوم شرکت صنایع پتروشیمی خلیج فارس با تصویب صورت‌های مالی، تقسیم حدود ۷۵ هزار میلیارد تومان سود نقدی میان سهامداران و اختصاص ۷۰ میلیارد تومان برای مسئولیت اجتماعی سال جاری به کار خود پایان داد.

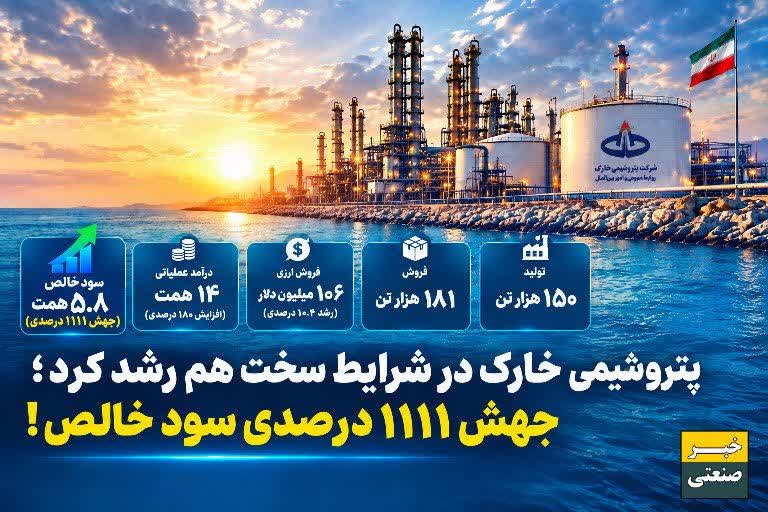
پتروشیمی خارک در اوج جنگ هم درخشید؛ جهش ۱۱۱۱ درصدی سود خالص

سرویس انرژی آرمان آرا_ بررسی عملکرد سه‌ماهه منتهی به خرداد ۱۴۰۵ پتروشیمی خارک نشان می‌دهد این شرکت در شرایط دشوار عملیاتی و محدودیت‌های ناشی از جنگ، توانسته است در شاخص‌های تولید، فروش، درآمد عملیاتی و به‌ویژه سودآوری، عملکردی قابل توجه به ثبت برساند.

پتروشیمی خارک در این دوره ۱۵۰ هزار تن محصول تولید و ۱۸۱ هزار تن محصول به فروش رسانده است؛ اما مهم‌ترین بخش کارنامه این شرکت به جهش درآمد و سود خالص بازمی‌گردد.

جهش ۱۸۰ درصدی درآمد عملیاتی خارک

درآمد عملیاتی پتروشیمی خارک از حدود ۵ همت در سال ۱۴۰۴ به ۱۴ همت در سال ۱۴۰۵ رسیده است؛ رشدی معادل ۱۸۰ درصد که نشان‌دهنده افزایش قابل توجه توان درآمدزایی و فروش شرکت است.

این رشد در شرایطی رقم خورده که فعالیت شرکت‌های پتروشیمی با چالش‌هایی از جمله محدودیت‌های لجستیکی، شرایط جنگی و اختلالات حمل‌ونقل دریایی مواجه بوده است.

فروش ارزی هم صعودی شد

عملکرد خارک تنها به رشد درآمد ریالی محدود نمانده و فروش ارزی شرکت نیز افزایش داشته است.

فروش ارزی پتروشیمی خارک از ۹۶ میلیون دلار در بهار ۱۴۰۴ به ۱۰۶ میلیون دلار در بهار ۱۴۰۵ رسیده که بیانگر رشد ۱۰.۴ درصدی است.

ثبت این میزان فروش ارزی در شرایط دشوار عملیاتی و محدودیت‌های ایجادشده در مسیرهای لجستیکی و دریایی، یکی از نقاط قابل توجه کارنامه سه‌ماهه شرکت محسوب می‌شود.

سود خالص؛ جهشی که توجه بازار را جلب می‌کند

اما مهم‌ترین اتفاق در صورت‌های مالی پتروشیمی خارک، جهش سود خالص است.

سود خالص «شخارک» از ۴۸۴ میلیارد تومان در بهار ۱۴۰۴ به حدود ۵.۸ همت در بهار ۱۴۰۵ افزایش یافته است؛ یعنی سود خالص شرکت در یک سال بیش از ۱۲ برابر شده و رشدی معادل ۱۱۱۱ درصد را ثبت کرده است.

این جهش، پتروشیمی خارک را در میان شرکت‌هایی قرار می‌دهد که توانسته‌اند در شرایط دشوار اقتصادی و عملیاتی، رشد قابل توجهی در سودآوری ایجاد کنند.

نگاهی به مسیر سودآوری شخارک

بررسی روند سود خالص پتروشیمی خارک در سال‌های گذشته نیز تصویر جالبی از فراز و فرود سودآوری این شرکت ارائه می‌دهد.

سود خالص شرکت از حدود ۲.۵ همت در سال ۱۳۹۷ به ۲.۱ همت در سال ۱۳۹۸ رسید و در سال ۱۳۹۹ به ۳.۳ همت افزایش یافت.

این رقم در سال ۱۴۰۰ به حدود ۲.۸ همت رسید و پس از آن، سود خالص شرکت در سال ۱۴۰۱ حدود ۳.۸ همت و در سال ۱۴۰۲ حدود ۳ همت ثبت شد.

در سال ۱۴۰۳ اما سود خالص پتروشیمی خارک به حدود ۶.۳ همت رسید؛ سالی که در فصل زمستان آن، مدیریت کمیل پورضیایی در این شرکت آغاز شد.

روند این ارقام نشان می‌دهد سودآوری شخارک در سال‌های اخیر نوسانات قابل توجهی داشته و عملکرد سال ۱۴۰۵ از منظر رشد سود خالص، یک نقطه برجسته در کارنامه مالی شرکت محسوب می‌شود.

خارک در برابر فشارهای جنگی

پتروشیمی خارک به دلیل موقعیت جغرافیایی و وابستگی بخش قابل توجهی از فعالیت‌های آن به زنجیره صادرات و حمل‌ونقل دریایی، از جمله شرکت‌هایی است که تحولات منطقه‌ای و محدودیت‌های دریایی می‌تواند مستقیماً بر عملکرد آن اثرگذار باشد.

با این حال، آمار سه‌ماهه منتهی به خرداد ۱۴۰۵ نشان می‌دهد شرکت در این دوره نه‌تنها توانسته جریان تولید و فروش خود را حفظ کند، بلکه در شاخص‌های درآمدی و سودآوری نیز رشد قابل توجهی به ثبت رسانده است.

مدیریت پورضیایی و آزمون دشوار شخارک

عملکرد اخیر پتروشیمی خارک در شرایطی رقم خورده که کمیل پورضیایی و تیم مدیریتی شرکت با مجموعه‌ای از چالش‌های عملیاتی، صادراتی و لجستیکی مواجه بوده‌اند.

جهش درآمد عملیاتی، افزایش فروش ارزی و رشد چشمگیر سود خالص، سه شاخصی هستند که نشان می‌دهند شخارک در مقطع مورد بررسی توانسته است ظرفیت‌های درآمدزایی خود را فعال نگه دارد.

خارک؛ رشد در دل بحران

آنچه کارنامه سه‌ماهه پتروشیمی خارک را برجسته می‌کند، صرفاً افزایش یک شاخص مالی نیست؛ بلکه همزمانی حفظ تولید، رشد فروش، افزایش فروش ارزی و جهش سودآوری در دوره‌ای است که شرایط عملیاتی صنعت پتروشیمی با فشارهای مضاعف مواجه بوده است.

اگر این روند در فصل‌های بعدی نیز ادامه پیدا کند، عملکرد سال ۱۴۰۵ می‌تواند برای سهامداران «شخارک» و همچنین ارزیابی عملکرد مدیریتی این شرکت، اهمیت ویژه‌ای پیدا کند.

مرداد متفاوت «شخارک» در کارنامه ۱۴۰۵


آمار مردادماه پتروشیمی خارک از بهبود محسوس عملکرد شرکت نسبت به تیرماه حکایت دارد.

به گزارش آرمان آرا،آمار مردادماه پتروشیمی خارک از بهبود محسوس عملکرد شرکت نسبت به تیرماه حکایت دارد؛ به‌طوری که مقدار فروش از ۳ هزار و ۲۱۷ تن به ۵۸ هزار و ۵۷ تن و درآمد از حدود ۲۴۰ میلیارد تومان به ۳.۶۶ همت افزایش یافته است.

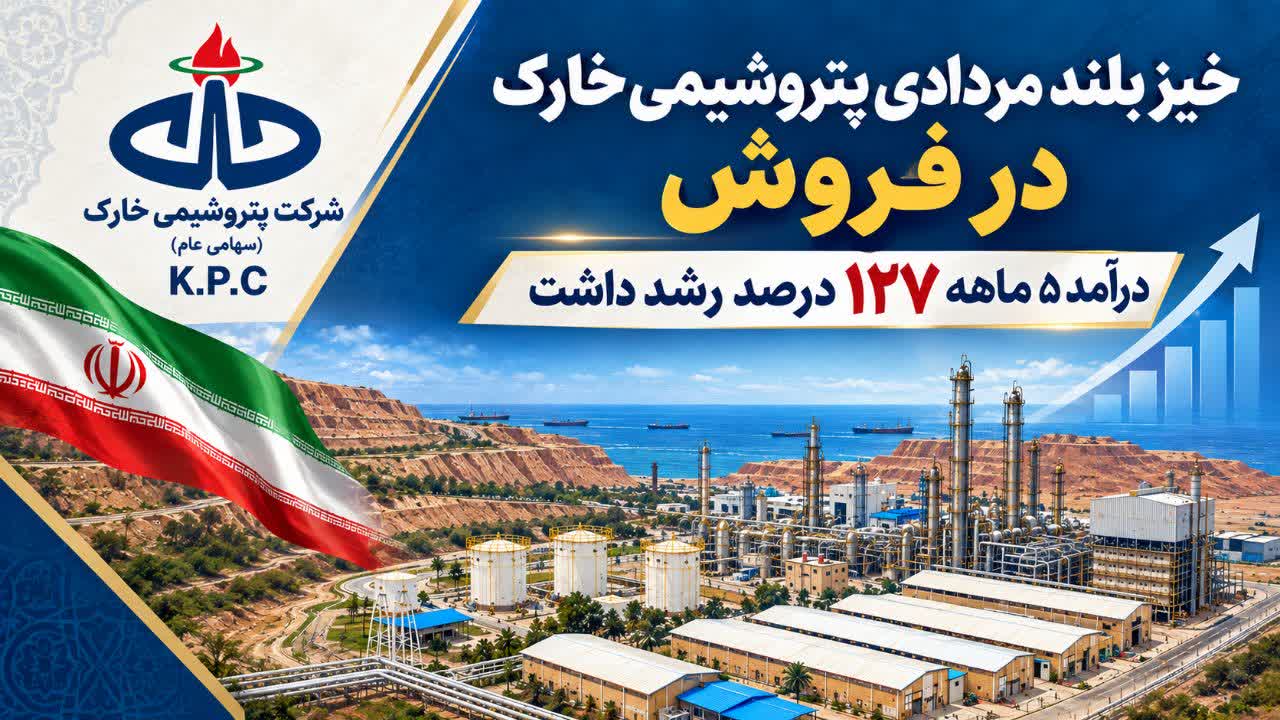
از سوی دیگر، درآمد صادراتی شرکت در پنج ماه نخست سال به ۱۸.۰۷ همت رسیده که نسبت به ۷.۹۷ همت دوره مشابه سال گذشته، رشد ۱۲۷ درصدی را نشان می‌دهد.

با این حال، کاهش مقدار صادرات پنج‌ماهه در کنار افزایش درآمد، اهمیت نرخ فروش محصولات را در عملکرد مالی «شخارک» برجسته می‌کند. بنابراین، تداوم روند درآمدی شرکت در ماه‌های آینده بیش از هر چیز به مسیر نرخ‌های فروش، میزان تولید و حجم صادرات محصولات پتروشیمی خارک وابسته خواهد بود.

عملکرد پتروشیمی پردیس در مردادماه ۱۴۰۵

به گزارش آرمان آرا،بر اساس اطلاعات منتشرشده در سامانه کدال، پتروشیمی پردیس در مردادماه ۱۴۰۵ موفق به ثبت درآمد ۱۱ هزار و ۳۶۰ میلیارد تومان شده است؛ رقمی که نسبت به درآمد تیرماه ۱۰۱ درصد و در مقایسه با مردادماه سال گذشته ۴۲ درصد افزایش داشته است.

از مجموع درآمد ثبت‌شده این شرکت در مردادماه، حدود ۱۰ هزار و ۹۰۰ میلیارد تومان مربوط به صادرات محصولات بوده است. همچنین میزان بارگیری اوره در این ماه از ۱۹۸ هزار تن عبور کرده است.

بر اساس گزارش عملکرد شرکت، تداوم تولید و فروش محصولات در این دوره در شرایطی انجام شده که صنایع پتروشیمی مستقر در منطقه ویژه اقتصادی انرژی پارس با محدودیت‌ها و نوسانات در تأمین برخی خدمات جانبی و زیرساختی مواجه بودند.

در صنایع پیوسته تولید آمونیاک و اوره، پایداری تأمین برق، بخار، نیتروژن و آب خنک‌کننده از عوامل مؤثر بر استمرار فعالیت واحدهای تولیدی است و اختلال در این بخش‌ها می‌تواند بر روند تولید اثرگذار باشد.

پتروشیمی پردیس همچنین در این دوره با افزایش هزینه خوراک گاز مواجه بوده و نرخ خوراک گاز مصرفی شرکت به ۱۸۴ هزار ریال اعلام شده است. با این حال، طبق گزارش عملکرد منتشرشده، تولید و عملیات فروش شرکت در مردادماه ادامه داشته است.

در بخش صادرات نیز بارگیری بیش از ۱۹۸ هزار تن اوره در مردادماه، امکان تداوم خروج محصول از مجتمع را فراهم کرده است. مدیریت موجودی مخازن و برنامه‌ریزی برای بارگیری و صادرات از جمله عوامل مؤثر بر جلوگیری از انباشت محصول و استمرار فعالیت تولیدی شرکت عنوان شده است.

بررسی عملکرد تجمیعی پتروشیمی پردیس نیز نشان می‌دهد این شرکت در دوره ۱۱ ماهه منتهی به شهریور ۱۴۰۵، درآمد ۸۳ هزار و ۷۸ میلیارد تومانی ثبت کرده که نسبت به دوره مشابه سال قبل ۵۵.۵ درصد افزایش داشته است.

پتروشیمی پردیس از بزرگ‌ترین تولیدکنندگان آمونیاک و اوره کشور است و بخش قابل توجهی از محصولات این مجتمع به بازارهای صادراتی عرضه می‌شود.

گزارش عملکرد پتروشیمی آبادان؛ کاهش درآمده مرداد ماه و افزایش درآمد ۵ ماهه

به گزارش آرمان آرا،پتروشیمی آبادان در مرداد ۱۴۰۵ مجموعاً ۹۸۵ تن محصول تولید کرد و ۲ هزار و ۳۲۸ تن محصول به فروش رساند.

درآمد شرکت در این ماه نیز ۴,۵۴۹,۵۲۳ میلیون ریال، معادل حدود ۰.۴۵ همت گزارش شده است.

تولید مرداد یک‌سوم تیر هم نبود

پتروشیمی آبادان در تیرماه ۳ هزار و ۱۴۰ تن تولید داشت؛ اما این رقم در مرداد به ۹۸۵ تن رسید.

به این ترتیب، تولید ماهانه شرکت حدود ۶۸.۶ درصد کاهش پیدا کرده است.

فروش نیز از ۲ هزار و ۹۶۱ تن در تیر به ۲ هزار و ۳۲۸ تن در مرداد کاهش یافت و حدود ۲۱.۴ درصد افت کرد.

درآمد اما با شدت کمتری کاهش پیدا کرد و از حدود ۰.۵۰ همت در تیر به ۰.۴۵ همت در مرداد رسید؛ معادل افت حدود ۸.۹ درصدی.

فاصله میان افت ۶۹ درصدی تولید و کاهش ۹ درصدی درآمد نشان می‌دهد عملکرد فروش مرداد تنها متکی به تولید همان ماه نبوده است.

افت ۹۲ درصدی تولید PVC

مهم‌ترین اتفاق عملیاتی مرداد را باید در PVC جست‌وجو کرد.

تولید PVC پتروشیمی آبادان از ۲ هزار و ۳۶۹ تن در تیر به تنها ۱۹۵ تن در مرداد رسیده است؛ یعنی افتی حدود ۹۱.۸ درصدی.

با این حال، شرکت در همین ماه یک هزار و ۷۹۹ تن PVC فروخته است.

فاصله بسیار بزرگ میان ۱۹۵ تن تولید و حدود ۱.۸ هزار تن فروش با مصرف موجودی محصول از دوره‌های گذشته سازگار است؛ هرچند بدون اطلاعات موجودی ابتدا و انتهای دوره نمی‌توان مقدار دقیق برداشت از انبار را مشخص کرد.

بیش از ۹۰ درصد درآمد مرداد از PVC آمد

PVC همچنان ستون اصلی درآمد پتروشیمی آبادان است.

فروش این محصول در مرداد حدود ۴,۱۱۹,۰۴۹ میلیون ریال درآمد برای شرکت ایجاد کرده که معادل نزدیک به ۰.۴۱ همت است.

بر این اساس، PVC به‌تنهایی حدود ۹۰.۵ درصد کل درآمد ماهانه شرکت را ساخته است.

این سطح از تمرکز باعث می‌شود عملکرد مالی پتروشیمی آبادان به‌شدت به شرایط تولید، فروش و نرخ PVC وابسته باشد. افت شدید تولید این محصول در مرداد نیز اهمیت این ریسک را بیشتر نشان می‌دهد.

فروش بیش از دو برابر تولید

شرکت در مرداد ۹۸۵ تن محصول تولید کرد، اما فروش آن به ۲ هزار و ۳۲۸ تن رسید.

به عبارتی، فروش حدود یک هزار و ۳۴۳ تن بیشتر از تولید ماهانه بوده است.

این اختلاف در کنار وضعیت PVC نشان می‌دهد شرکت توانسته با اتکا به موجودی محصول، بخشی از اثر افت تولید مرداد را بر فروش و درآمد کنترل کند.

اما استمرار چنین الگویی به سطح موجودی قابل فروش شرکت وابسته است و نمی‌توان آن را جایگزین پایداری تولید دانست.

درآمد پنج‌ماهه به ۱.۷۸ همت رسید

در پنج‌ماهه نخست ۱۴۰۵، پتروشیمی آبادان در مجموع ۹ هزار و ۶۸۶ تن محصول تولید کرده و فروش آن به ۹ هزار و ۵۱۵ تن رسیده است.

درآمد تجمعی نیز ۱۷,۸۲۸,۷۰۸ میلیون ریال، معادل حدود ۱.۷۸ همت بوده است.

در دوره مشابه سال گذشته تولید یک هزار و ۸۴۹ تن، فروش ۲ هزار و ۴۳ تن و درآمد حدود ۰.۰۹ همت گزارش شده بود.

بر این اساس، شاخص‌های پنج‌ماهه نسبت به سال قبل رشد بسیار بالایی نشان می‌دهند؛ اما این درصدهای رشد باید با احتیاط خوانده شوند، زیرا مبنای مقایسه سال گذشته بسیار پایین بوده است.

بنابراین جهش درصدی پنج‌ماهه به‌تنهایی برای نتیجه‌گیری درباره کیفیت عملکرد کافی نیست و وضعیت جاری تولید، به‌ویژه افت شدید مرداد، باید در کنار آن دیده شود.

تمرکز درآمد پنج‌ماهه نیز روی PVC باقی ماند

وابستگی درآمدی شرکت فقط محدود به مرداد نیست.

حدود ۹۶.۵ درصد درآمد پنج‌ماهه پتروشیمی آبادان نیز از PVC حاصل شده است. این تمرکز بالا به این معناست که اختلال در تولید این محصول می‌تواند با فاصله کوتاهی بر درآمد شرکت اثر بگذارد؛ به‌ویژه زمانی که موجودی قابل فروش کاهش پیدا کند.

در مرداد بخشی از این ریسک با فروش موجودی پوشش داده شده، اما افت نزدیک به ۹۲ درصدی تولید PVC همچنان مهم‌ترین علامت منفی گزارش ماهانه است.

صادرات سهم محدودی از درآمد داشت

فروش صادراتی مرداد شرکت مربوط به DDB بوده است.

پتروشیمی آبادان در این ماه ۲۲۴ تن DDB صادر کرده و از این محل ۳۵۲,۴۷۸ میلیون ریال، معادل حدود ۰.۰۳۵ همت درآمد داشته است.

بنابراین صادرات سهم محدودی از درآمد ماهانه داشته و ساختار فروش شرکت همچنان عمدتاً متکی به بازار داخلی و PVC است.

رشد پنج‌ماهه، افت مرداد را پنهان نمی‌کند

عملکرد پنج‌ماهه پتروشیمی آبادان نسبت به پایه ضعیف سال گذشته از نظر تولید، فروش و درآمد رشد قابل توجهی نشان می‌دهد؛ اما وضعیت خود مرداد ضعیف‌تر از تیر بوده است.

کاهش ۶۹ درصدی تولید، افت ۹۲ درصدی تولید PVC و فروش بسیار بیشتر از تولید، نشان می‌دهد بخش قابل توجهی از درآمد مرداد با اتکا به موجودی محصول حفظ شده است.

بنابراین داده‌های فعلی بیشتر از آنکه از یک روند باثبات عملیاتی حکایت کنند، نشان‌دهنده افت محسوس تولید در مرداد و وابستگی بالای درآمد به PVC هستند. بازگشت تولید این محصول در ماه‌های بعد برای ارزیابی پایداری درآمد شرکت اهمیت بالایی خواهد داشت.

گزارش عملکرد پالایشگاه لاوان در ۵ ماهه نخست ۱۴۰۵؛ رشد حدود ۲۵ درصدی درآمد

به گزارش خبرصنعتی ، پالایش نفت لاوان در مرداد ۱۴۰۵ حدود ۱۵۴ هزار و ۵۷۵ مترمکعب محصول تولید کرد و فروش شرکت به ۸۷ هزار و ۹۶۸ مترمکعب رسید.

درآمد حاصل از فروش فرآورده‌ها نیز در این ماه حدود ۱۲.۹۱ همت ثبت شد.

درآمد مرداد رشد کرد؛ فروش ۳۴ درصد پایین آمد

مقایسه با تیر نشان می‌دهد تولید پالایش نفت لاوان از ۱۲۷ هزار و ۳۰۳ مترمکعب به ۱۵۴ هزار و ۵۷۵ مترمکعب رسیده و حدود ۲۱.۴ درصد افزایش یافته است.

با این حال، فروش از ۱۳۴ هزار و ۷۳ مترمکعب به ۸۷ هزار و ۹۶۸ مترمکعب کاهش یافته و حدود ۳۴.۴ درصد افت کرده است.

در مقابل، درآمد از ۹.۶۴ همت در تیر به ۱۲.۹۱ همت در مرداد رسیده و حدود ۳۳.۹ درصد رشد کرده است.

این ترکیب نشان می‌دهد افزایش درآمد مرداد از رشد حجم فروش حاصل نشده و اثر نرخ یا ترکیب فرآورده‌های فروخته‌شده بر درآمد غالب بوده است.

درآمد مرداد بیش از دو برابر سال گذشته شد

در مقایسه با مرداد ۱۴۰۴، افت حجم عملیات «شاوان» محسوس‌تر است.

تولید از ۲۶۷ هزار و ۲۶۶ مترمکعب در مرداد سال گذشته به ۱۵۴ هزار و ۵۷۵ مترمکعب رسیده و حدود ۴۲.۲ درصد کاهش یافته است.

فروش نیز از ۱۷۱ هزار و ۴۳ مترمکعب به ۸۷ هزار و ۹۶۸ مترمکعب کاهش یافته که افتی در حدود ۴۸.۶ درصد را نشان می‌دهد.

با این حال، درآمد از ۵.۵۳ همت به ۱۲.۹۱ همت افزایش یافته و حدود ۱۳۳ درصد رشد کرده است.

بنابراین رشد سالانه درآمد «شاوان» کاملاً در خلاف جهت روند مقداری عملیات رخ داده و بیش از هر چیز به افزایش ارزش ریالی فروش فرآورده‌ها مربوط است.

تولید پنج‌ماهه تقریباً نصف شد

پالایش نفت لاوان در پنج‌ماهه نخست ۱۴۰۵ حدود ۶۵۱ هزار و ۳۸۲ مترمکعب محصول تولید کرده است.

تولید دوره مشابه سال قبل یک میلیون و ۳۲۸ هزار و ۵۴۲ مترمکعب بود؛ بنابراین تولید تجمعی شرکت حدود ۵۱ درصد کاهش یافته است.

فروش پنج‌ماهه نیز از یک میلیون و ۲۶۴ هزار و ۴۳۲ مترمکعب به ۶۳۶ هزار و ۴۳۹ مترمکعب رسیده و حدود ۴۹.۷ درصد افت کرده است.

این افت شدید حجم عملیات مهم‌ترین نکته عملکرد پنج‌ماهه «شاوان» است و باید در کنار رشد درآمد دیده شود.

درآمد پنج‌ماهه به ۴۷.۴۶ همت رسید

درآمد تجمعی پالایش نفت لاوان از ۳۷.۸۸ همت در پنج‌ماهه ۱۴۰۴ به ۴۷.۴۶ همت در پنج‌ماهه امسال رسیده و حدود ۲۵.۳ درصد افزایش یافته است.

این رشد در شرایطی ثبت شده که فروش مقداری تقریباً نصف شده است. بنابراین افزایش درآمد تجمعی «شاوان» از منظر عملیاتی، ناشی از رشد حجم فروش نبوده است.

به بیان دیگر، شرکت در پنج‌ماهه امسال فرآورده کمتری فروخته اما درآمد ریالی بیشتری شناسایی کرده است؛ الگویی که اهمیت نرخ فروش و ترکیب فرآورده‌ها را در عملکرد دوره پررنگ می‌کند.

فاصله تولید و فروش در مرداد افزایش یافت

تولید «شاوان» در مرداد حدود ۶۶ هزار و ۶۰۷ مترمکعب بیشتر از فروش بوده است.

این فاصله قابل توجه می‌تواند با افزایش موجودی محصولات در پایان دوره سازگار باشد، هرچند بدون اطلاعات موجودی ابتدا و انتهای ماه نمی‌توان نتیجه قطعی درباره انباشت موجودی گرفت.

در مقیاس پنج‌ماهه نیز تولید حدود ۱۵ هزار مترمکعب بیشتر از فروش بوده است که نسبت به فاصله مرداد محدودتر است.

رشد درآمد، تصویر کامل عملکرد «شاوان» نیست

کارنامه پنج‌ماهه پالایش نفت لاوان دو وجه متفاوت دارد؛ از یک سو درآمد ۲۵ درصد افزایش یافته و از سوی دیگر تولید و فروش تقریباً نصف شده است.

بنابراین صرف رشد درآمد نمی‌تواند نشانه بهبود کامل عملکرد تلقی شود. برای ارزیابی دقیق‌تر «شاوان» باید علت افت حجم عملیات، تغییر نرخ خوراک و فرآورده‌ها و حاشیه پالایشی شرکت نیز در صورت‌های مالی مورد بررسی قرار گیرد.

گزارش عملکرد مردادماه «پالایش نفت تبریز»؛ درآمد پنج‌ماهه به ۱۸۴.۳۵ همت رسید

به گزارش آرمان آرا،پالایش نفت تبریز در مرداد ۱۴۰۵ ۵۸۵ هزار و ۷۵۶ مترمکعب محصول تولید کرد و فروش شرکت به ۵۸۷ هزار و ۸۴۷ مترمکعب رسید.

درآمد حاصل از فروش فرآورده‌ها نیز در این ماه حدود ۳۹.۸۶ همت ثبت شد.

تولید و فروش بالا رفت، درآمد پایین آمد

مقایسه مرداد با تیر نشان می‌دهد تولید پالایش نفت تبریز از ۵۵۶ هزار و ۱۹۷ مترمکعب به ۵۸۵ هزار و ۷۵۶ مترمکعب رسیده و حدود ۵.۳ درصد افزایش یافته است.

فروش نیز از ۵۵۳ هزار و ۱۲۹ مترمکعب در تیر به ۵۸۷ هزار و ۸۴۷ مترمکعب در مرداد افزایش یافته که معادل رشد حدود ۶.۳ درصدی است.

اما همزمان درآمد شرکت از ۴۵.۴۲ همت به ۳۹.۸۶ همت کاهش یافته و حدود ۱۲.۲ درصد افت کرده است.

این واگرایی میان مقدار فروش و درآمد نشان می‌دهد افت درآمد مرداد ناشی از کاهش حجم فعالیت نبوده و نرخ یا ترکیب فرآورده‌های فروخته‌شده فشار بیشتری بر درآمد ماهانه وارد کرده است. از داده‌های موجود به‌تنهایی نمی‌توان سهم دقیق هر یک از این دو عامل را تعیین کرد.

درآمد مرداد بیش از دو برابر سال گذشته

در مقایسه با مرداد ۱۴۰۴، وضعیت مقداری «شبریز» تقریباً باثبات بوده است.

تولید از ۵۷۳ هزار و ۸۴۶ مترمکعب به ۵۸۵ هزار و ۷۵۶ مترمکعب رسیده و حدود ۲.۱ درصد رشد کرده است.

فروش نیز از ۵۷۶ هزار و ۸۶۸ مترمکعب به ۵۸۷ هزار و ۸۴۷ مترمکعب افزایش یافته و نزدیک به ۱.۹ درصد رشد نشان می‌دهد.

در مقابل، درآمد از ۱۸.۲۴ همت در مرداد سال گذشته به ۳۹.۸۶ همت در مرداد امسال رسیده و حدود ۱۱۸ درصد افزایش یافته است.

بنابراین رشد سالانه درآمد به مراتب سریع‌تر از رشد حجم عملیات بوده و افزایش ارزش ریالی فروش فرآورده‌ها نقش اصلی را در این تغییر ایفا کرده است.

درآمد پنج‌ماهه ۱۱۱ درصد افزایش یافت

پالایش نفت تبریز در پنج‌ماهه نخست امسال ۲ میلیون و ۸۰۱ هزار و ۳۹۶ مترمکعب محصول تولید کرده است.

تولید دوره مشابه سال گذشته ۲ میلیون و ۸۰۳ هزار و ۹۷۱ مترمکعب بود؛ بنابراین حجم تولید تجمعی تقریباً بدون تغییر و حدود ۰.۱ درصد کمتر از سال گذشته قرار گرفته است.

فروش پنج‌ماهه نیز از ۲ میلیون و ۸۲۳ هزار و ۹۴۳ مترمکعب به ۲ میلیون و ۷۷۴ هزار و ۷۷۹ مترمکعب رسیده و حدود ۱.۷ درصد کاهش یافته است.

در همین دوره، درآمد از ۸۷.۴۰ همت به ۱۸۴.۳۵ همت افزایش یافته که معادل رشد حدود ۱۱۱ درصدی است.

رشد درآمد پنج‌ماهه، بدون رشد حجم عملیات

ترکیب این ارقام نشان می‌دهد رشد درآمد پنج‌ماهه «شبریز» عمدتاً از افزایش حجم تولید یا فروش حاصل نشده است.

تولید نسبت به سال گذشته تقریباً ثابت مانده و فروش اندکی کاهش یافته، در حالی که درآمد بیش از دو برابر شده است. بنابراین افزایش نرخ فروش و تغییر ارزش ریالی فرآورده‌ها عامل اصلی رشد درآمد تجمعی بوده‌اند.

این موضوع در ارزیابی عملکرد پالایشگاه اهمیت دارد؛ زیرا افزایش درآمد ریالی الزاماً به معنای رشد مشابه سودآوری نیست و تغییر هزینه خوراک و حاشیه پالایشی نیز باید همزمان بررسی شود.

فروش مرداد اندکی بالاتر از تولید بود

فروش پالایش نفت تبریز در مرداد حدود ۲ هزار و ۹۱ مترمکعب بیشتر از تولید همان ماه ثبت شده است.

این فاصله نسبت به حجم کل فعالیت شرکت محدود است و می‌تواند با تغییر جزئی موجودی محصولات سازگار باشد، اما بدون اطلاعات موجودی ابتدا و پایان دوره نمی‌توان درباره مصرف موجودی انبار نتیجه قطعی گرفت.

در مجموع، عملکرد مرداد «شبریز» دو نکته متفاوت دارد: از یک طرف تولید و فروش نسبت به تیر بهبود یافته و از طرف دیگر درآمد ماهانه کاهش پیدا کرده است. در مقیاس پنج‌ماهه نیز درآمد رشد قابل توجهی داشته، اما حجم عملیات تقریباً در سطح سال گذشته باقی مانده است.

گزارش عملکرد مردادماه ۱۴۰۵ پتروشیمی شازند؛ رشد ۲۴۶ درصدی درآمد نسبت به پارسال

به گزارش آرمان آرا،شرکت پتروشیمی شازند (پتروشیمی اراک) با نماد معاملاتی «شاراک»، گزارش فعالیت ماهانه منتهی به پایان مردادماه ۱۴۰۵ را منتشر کرد. بررسی اطلاعات این گزارش از جهش قابل‌توجه درآمدهای عملیاتی شرکت در مقایسه با دوره مشابه سال گذشته حکایت دارد.

بر اساس داده‌های سامانه کدال، درآمد فروش «شاراک» در پنج‌ماهه نخست سال ۱۴۰۵ به ۴۴,۱۷۸ میلیارد تومان رسیده است. این رقم در مدت مشابه سال ۱۴۰۴ حدود ۱۵,۰۴۶ میلیارد تومان بود که نشان می‌دهد درآمد عملیاتی شرکت در این دوره ۱۹۴ درصد افزایش یافته است.

جهش ۲۴۶ درصدی فروش در مرداد
روند درآمدزایی «شاراک» در مردادماه نیز قابل‌توجه بوده است. پتروشیمی شازند در مردادماه سال گذشته ۳,۳۵۰ میلیارد تومان درآمد ثبت کرده بود، اما این رقم در مردادماه ۱۴۰۵ با رشد ۲۴۶ درصدی به ۱۱,۶۰۴ میلیارد تومان رسیده است.

این رشد قابل‌توجه می‌تواند تحت تأثیر ترکیبی از تغییر نرخ فروش محصولات، میزان تولید و حجم فروش و شرایط بازار محصولات پتروشیمی قرار داشته باشد.

هیدروکربن‌های هیدروژنه در صدر سبد فروش
در میان محصولات «شاراک»، هیدروکربن‌های هیدروژنه بیشترین سهم را از درآمد مردادماه به خود اختصاص داده‌اند. فروش این گروه محصول در مردادماه ۲,۳۴۵ میلیارد تومان بوده است.

همچنین درآمد حاصل از فروش هیدروکربن‌های هیدروژنه در مجموع پنج‌ماهه نخست سال به ۶,۴۲۱ میلیارد تومان رسیده که نشان‌دهنده جایگاه مهم این محصول در سبد درآمدی پتروشیمی شازند است.

آیا رشد فروش به رشد سود می‌رسد؟
جهش ۱۹۴ درصدی درآمد پنج‌ماهه، اتفاق مثبتی برای «شاراک» محسوب می‌شود، اما میزان اثرگذاری آن بر سودآوری شرکت به عوامل دیگری نیز وابسته است.

در این میان، حاشیه سود، بهای تمام‌شده، هزینه خوراک و انرژی، نرخ فروش محصولات و مقدار واقعی تولید و فروش از جمله متغیرهایی هستند که برای سنجش کیفیت این رشد درآمدی باید مورد توجه قرار گیرند.

در مجموع، «شاراک» در پنج‌ماهه نخست ۱۴۰۵ موفق به ثبت ۴۴.۲ همت درآمد شده و فروش مردادماه نیز با رشد ۲۴۶ درصدی نسبت به مدت مشابه سال قبل به ۱۱.۶ همت رسیده است. تداوم این روند در ماه‌های آینده می‌تواند نقش مهمی در عملکرد مالی و سودآوری پتروشیمی شازند داشته باشد.

گزارش وضعیت «مبین انرژی خلیج فارس»؛ افزایش درآمد حدود ۳۶ درصدی نسبت به مردادماه سال گذشته

به گزارش آرمان آرا،مبین انرژی خلیج فارس در مردادماه ۱۴۰۵ ۷.۳۵ همت درآمد شناسایی کرد که نسبت به تیرماه ۲۱.۵ درصد افزایش نشان می‌دهد. این رشد در شرایطی ثبت شده که بخشی از سرویس‌های اصلی شرکت نسبت به ماه قبل افزایش تولید داشته‌اند و نشانه‌هایی از ادامه روند بازیابی فعالیت مشاهده می‌شود.با این حال، بازگشت تولید در تمام واحدها یکسان نیست. برخی سرویس‌ها به بیش از ۸۰ تا ۹۰ درصد سطح تولید مرداد سال گذشته رسیده‌اند، در حالی که تولید بخار، اکسیژن و برخی خدمات آبی همچنان فاصله قابل توجهی با دوره مشابه دارد.

درآمد «مبین انرژی خلیج فارس» در مرداد ۱۴۰۵ به ۷۳,۵۴۲,۸۴۲ میلیون ریال معادل ۷.۳۵ همت رسید؛ در حالی که شرکت در تیرماه ۶.۰۵ همت درآمد ثبت کرده بود.

در مقایسه با مرداد سال گذشته نیز درآمد شرکت از حدود ۵.۴۱ همت به ۷.۳۵ همت رسیده و نزدیک به ۳۶ درصد افزایش یافته است.

برخی واحدهای «مبین» در مسیر بازگشت تولید
بررسی جزئیات تولید نشان می‌دهد روند بازیابی واحدهای مبین در مرداد به‌صورت یکدست نبوده است.

تولید نیتروژن در مرداد به حدود ۹۴ درصد سطح مرداد ۱۴۰۴ رسیده است. آب خنک‌کننده مدار بسته نیز حدود ۸۷ درصد و آب خنک‌کننده مدار باز نزدیک به ۸۵ درصد سطح تولید دوره مشابه سال گذشته را پوشش داده‌اند.

تولید هوای ابزار دقیق نیز به حدود ۸۰ درصد و هوای سرویس به نزدیک ۷۱ درصد سطح مرداد گذشته رسیده است.

این ارقام نشان می‌دهد بخش‌هایی از زیرساخت یوتیلیتی شرکت به سطوح پیشین نزدیک شده‌اند، اما هنوز نمی‌توان از بازگشت کامل ظرفیت تولید سخن گفت.

فاصله برخی سرویس‌ها با سطح سال گذشته

در سوی دیگر، تولید برق در مرداد معادل حدود ۶۰ درصد سطح مرداد ۱۴۰۴ بوده و گاز خوراک نیز در محدوده ۵۰ درصد قرار داشته است.

برای گاز سوخت این نسبت حدود ۴۵ درصد، برای اکسیژن حدود ۴۱ درصد و برای بخار نزدیک به ۴۰.۵ درصد بوده است.

آب بدون املاح و آب تغذیه دیگ بخار نیز به‌ترتیب حدود ۳۹ و ۳۳ درصد سطح تولید مرداد سال گذشته را ثبت کرده‌اند.

بنابراین داده‌های ماهانه از بازگشت تدریجی و نامتوازن تولید حکایت دارند؛ به این معنا که برخی واحدها بخش عمده فاصله با سال قبل را جبران کرده‌اند، اما تعدادی از سرویس‌های اصلی هنوز در سطوح پایین‌تری فعالیت می‌کنند.

رشد تولید برخی سرویس‌ها نسبت به تیر

مقایسه مرداد با تیر نشانه‌های بیشتری از بازیابی برخی واحدها ارائه می‌کند.

تولید بخار در یک ماه حدود ۱۸ درصد افزایش یافته و تولید آب شیرین‌شده نیز نزدیک به ۲۸ درصد رشد کرده است. آب بدون املاح حدود ۱۰ درصد، آب تغذیه دیگ بخار ۱۰.۵ درصد و گاز سوخت حدود ۹ درصد افزایش تولید داشته‌اند.

در مقابل، تولید بعضی سرویس‌ها همچنان نزولی بوده است؛ از جمله برق که حدود ۴.۵ درصد و گاز خوراک که نزدیک به ۱۵ درصد نسبت به تیر کاهش تولید داشته‌اند.

از این رو، روند مرداد را باید بیشتر بازیابی بخشی از ظرفیت‌های عملیاتی دانست تا بازگشت کامل مجموعه به شرایط عادی.

سه خدمت بیش از ۷۰ درصد درآمد مرداد را ساختند

ترکیب درآمد مرداد نشان می‌دهد گاز خوراک، برق و گاز سوخت سه منبع اصلی درآمد «مبین» بوده‌اند.

فروش گاز خوراک حدود ۱.۷۵ همت، برق حدود ۱.۷۳ همت و گاز سوخت نزدیک به ۱.۶۹ همت برای شرکت درآمد ایجاد کرده است.

مجموع درآمد این سه خدمت به حدود ۵.۱۷ همت می‌رسد و بیش از ۷۰ درصد کل درآمد ماهانه شرکت را تشکیل می‌دهد.

درآمد آب خنک‌کننده مدار باز نیز حدود ۰.۵۱ همت و بخار حدود ۰.۴۷ همت بوده است.

افزایش نرخ فروش اثر افت مقدار برق را جبران کرد

مبین در مرداد ۲۳۱ هزار و ۷۰۴ مگاوات‌ساعت برق تولید کرد و فروش این خدمت به ۱۲۳ هزار و ۱۸۱ مگاوات‌ساعت رسید.

فروش مقداری برق نسبت به تیر حدود ۵ درصد کاهش داشته، اما درآمد این بخش نزدیک به ۲۲ درصد افزایش یافته است.

این واگرایی نشان می‌دهد رشد نرخ فروش برق اثر کاهش مقدار فروش را جبران کرده و یکی از عوامل افزایش درآمد مرداد بوده است.

در گاز خوراک نیز مقدار فروش نسبت به تیر کاهش داشته، اما درآمد افزایش یافته است؛ بنابراین در این بخش نیز نرخ فروش نقش پررنگی در عملکرد درآمدی ماهانه داشته است.

درآمد پنج‌ماهه همچنان پایین‌تر از سال گذشته

بررسی رقم نهایی تجمیعی نشان می‌دهد مبین در پنج‌ماهه ۱۴۰۵ حدود ۲۳.۹۳ همت درآمد شناسایی کرده است.

این رقم در پنج‌ماهه سال گذشته حدود ۲۷.۲۲ همت بود؛ بنابراین درآمد تجمیعی شرکت هنوز حدود ۱۲.۱ درصد کمتر از دوره مشابه قرار دارد.

در نتیجه، افزایش درآمد مرداد هنوز برای جبران کامل عقب‌ماندگی درآمدی ماه‌های گذشته کافی نبوده است.

همچنین بخشی از رقم تجمیعی سال جاری تحت تأثیر اصلاحات مربوط به دوره‌های قبل قرار دارد. طبق توضیحات گزارش شرکت، این اصلاحات از جمله به تعدیل نرخ گاز خوراک و گاز سوخت و برخی اصلاحات مقداری مربوط بوده است؛ موضوعی که در تحلیل رقم تجمیعی باید مورد توجه قرار گیرد.